


腫瘤藥題材升溫,資金最後會留下哪些已開始賣藥的公司?


生技股的焦點,先落在腫瘤藥物商業化
莫德納(MRNA)和默克(MRK)的mRNA黑色素瘤疫苗,第三期臨床試驗交出正向結果,先把市場情緒點燃。這類消息會把資金帶進癌症藥物開發族群,也把投資人的目光推向更接近上市、或已經進入商業化階段的公司。
我自己看這類題材,會先把研究深度和商業化距離分開看。前者講的是科學突破,後者講的是現金流能不能開始長出來。對股東來說,兩者重要性不同,波動大小也完全不同。
Iovance、Nuvation Bio、Cogent都卡在更接近市場的階段
市場分析師點名的三家公司,分別是Iovance(IOVA)、Nuvation Bio(NUVB)和Cogent Biosciences(COGT)。它們共同點很明確,都有差異化的腫瘤資產,而且都站在比較接近商業化的位置。對生技股來說,這種位置很關鍵,因為從臨床結果走到銷售收入,中間還隔著監管、推廣和醫師採用率。
Cogent的看點最集中。公司準備推出bezuclastinib與sunitinib,作為胃腸道基質瘤的二線治療方案,後面還會延伸到全身性肥大細胞增多症。市場看好它的原因,來自bezuclastinib的安全性預期比現有療法更好。這種優勢如果落地,對藥物滲透率會有幫助。
我自己會把這種公司當成典型的「看管線,也看商業化節奏」標的。只有管線,故事很長;開始賣藥,故事才會更接近財務數字。
OPKO、傳奇生物和大藥廠的併購路線
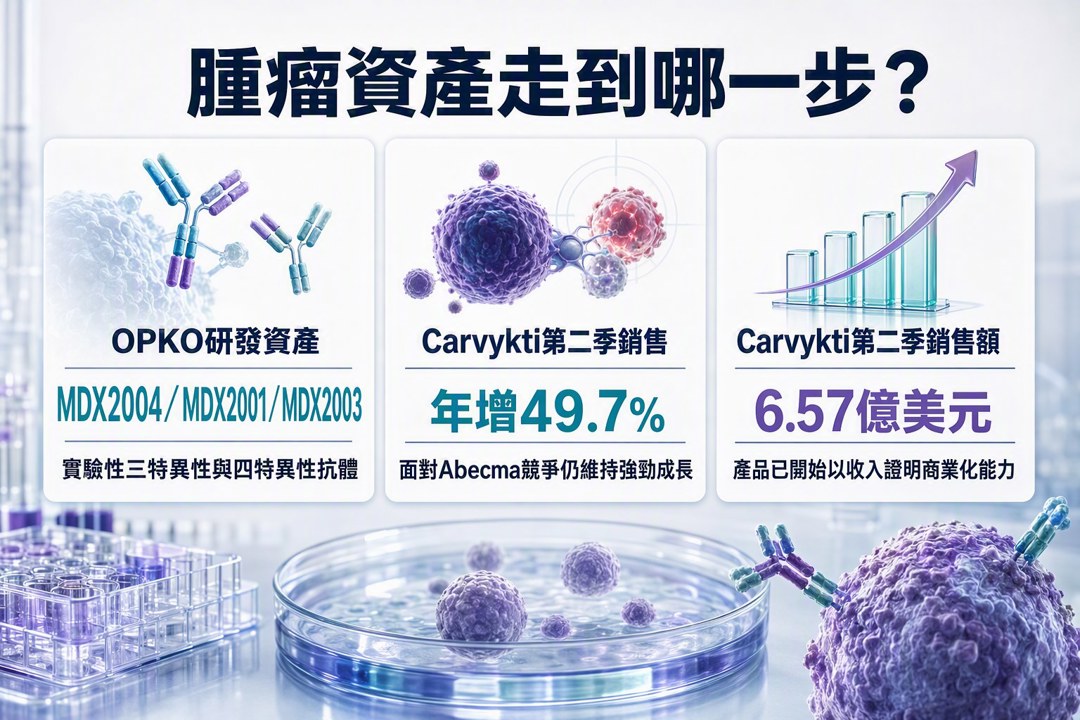
另一位產業專家把OPKO Health(OPK)列為值得注意的腫瘤學標的。理由在於,公司正在研發針對實體瘤與淋巴瘤的實驗性三特異性和四特異性抗體,包含MDX2004、MDX2001與MDX2003。這類資產還在較早階段,市場給它的估值通常會跟著研發進展起伏,波動也會比較大。
傳奇生物(LEGN)的故事更成熟一些。它和嬌生(JNJ)共同開發的CAR-T細胞療法Carvykti,第二季銷售額年增49.7%,達到6.57億美元。這個數字很重要,因為它代表產品已經開始以收入證明自己,外加它還頂著BMY旗下Abecma的競爭壓力,仍然能維持強勁成長。公司另外還有LB2505、LB2503與LB2501等管線,讓市場對它的長線想像更完整。
這裡我會把傳奇生物視為「已有商業化成果、又保留後續管線」的樣本。對巴菲特和波克夏式的思路來說,這種公司比純故事型標的更容易理解,因為營收已經開始說話。
輝瑞與亞培,靠收購把戰線拉進癌症市場
大型藥廠的佈局,重點放在併購帶來的產品組合擴張。專家看好輝瑞(PFE)收購Seagen後拿到的ADC癌症藥物管線,認為這會成為未來成長的重要來源。ADC的價值,在於它把藥物更精準地送進腫瘤治療場景,對大藥廠來說,這類資產有助於補強癌症產品組合。
亞培(ABT)則是透過收購Exact Sciences,直接進入癌症診斷領域。這條路線跟治療藥物不同,收入來源更偏向檢測與精準醫療,但同樣能把公司往腫瘤學市場推進一步。對投資人來說,這代表它不只是在單一產品上賭成敗,也是在擴張整體醫療版圖。
我自己的結論很簡單:這波腫瘤學題材,市場先看見的是臨床突破,接著會追到商業化能力,再往上延伸到大藥廠的收購成果。有收入的管線,會比只有期待值的資產更容易留下來。後面還要看的,是這些產品能不能持續把銷售做大,還有併購後的管線能否順利轉成現金流。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
3hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3hours ago
上班族型交易者-起漲週風箏 策略文
3hours ago
2026.10.16 期指實戰錄 - VVIP 限定
3hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
5hours ago
收藏內容 讓好文不錯過

