


Omeros(OMER)衝上52週新高,Yartemlea銷售能否撐起22美元目標價?


Cantor調升評等,股價先衝到52週新高
Omeros(OMER)近期股價衝上52週新高,觸發點來自Cantor Fitzgerald把評級從「中立」調到「加碼」。該機構同時重申22美元目標價,市場先把這個動作解讀成對新藥商業化進度的肯定。最新交易日收在21.05美元,單日上漲2.56美元,漲幅13.85%,成交量也放大到3,958,754股,較前期增加275.01%。
這種走法我自己會先看成市場在重估預期。股價先跑,後面要跟的是營收延續性與處方滲透速度,這兩個才決定漲勢能走多遠。
Yartemlea的銷售假設被拉高到4億美元
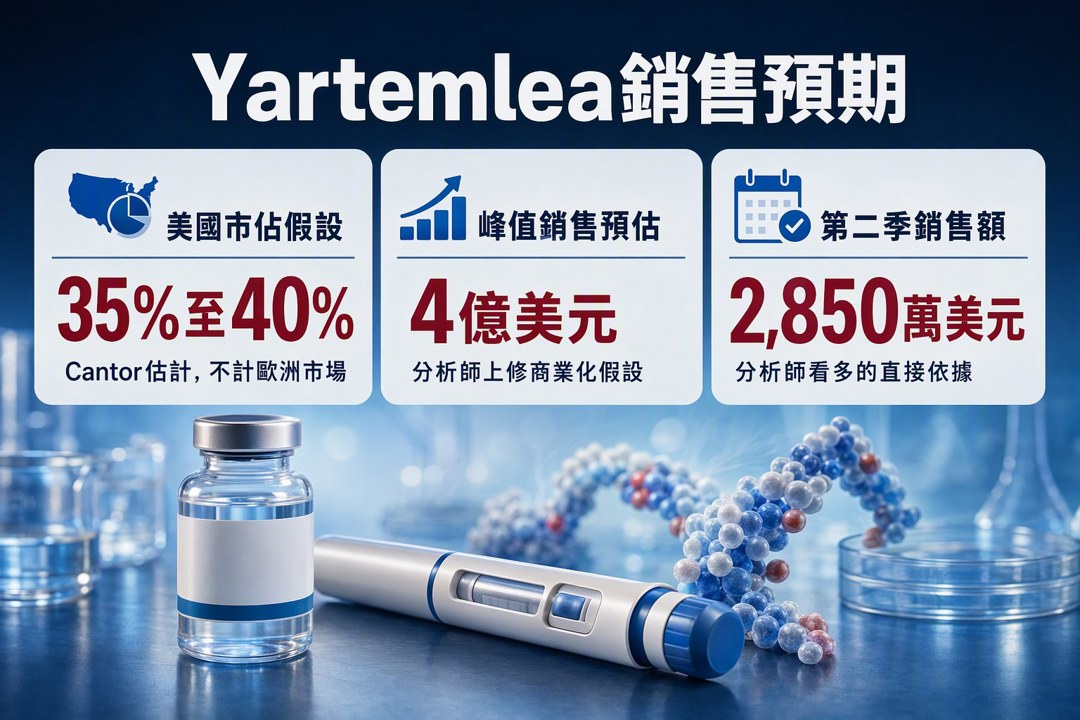
分析師這次上修的核心,放在Omeros旗下新獲批療法Yartemlea。這項藥物在12月拿到美國FDA批准,適應症是造血幹細胞移植相關的血栓性微血管病變。Cantor假設它在美國拿下35%至40%市佔率,且先不計入歐洲市場,將峰值銷售預估提高到4億美元。
第二季Yartemlea繳出2,850萬美元銷售額,這個數字是分析師看多的直接依據。對生技公司來說,拿到核准只算起跑,後面更重要的是醫師接受度、保險給付與實際出貨節奏。這次上修,代表市場開始把「能賣多少」當成主要討論點。
六個月漲逾九成,現價仍只反映部分想像
Omeros過去六個月股價累積漲幅超過90%,走勢已經很猛。Cantor的評估卻認為,目前股價只反映不到3.5億美元的藥物峰值銷售預期。這句話的意思很直接:市場已經先買進一部分成長,但Yartemlea的商業價值還沒有被完整放進價格裡。
我自己會把這段看成估值重估的中段,而不是結束。若後續幾季銷售能持續往上,股價還有重新定價空間;若成長速度放慢,現在的漲幅就會先進入消化期。這裡的關鍵,已經從「有沒有新藥」轉到「賣得快不快」。
產品線夠廣,市場先把焦點放在單一療法
Omeros是一家總部在美國的生物製藥公司,主軸放在發炎、凝血病與中樞神經系統疾病的小分子和蛋白質療法。產品線涵蓋補體相關血栓性微血管病、補體介導的腎小球腎病、亨丁頓舞蹈症、認知障礙,還有成癮與強迫症等領域。這些題材都存在,但現在推動股價的主力,還是Yartemlea這條已獲批的商品化路線。
這樣的公司很吃單一產品的實績。當市場開始相信某一個療法能做出可觀營收,整體評價就會跟著變;反過來,若後續數字沒有跟上,股價也會先回到現實。對我來說,接下來要盯的很簡單:Yartemlea後續季度銷售能否維持上修後的節奏,這會直接決定22美元目標價離現價有多遠。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
3hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3hours ago
上班族型交易者-起漲週風箏 策略文
3hours ago
2026.10.16 期指實戰錄 - VVIP 限定
3hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
5hours ago
收藏內容 讓好文不錯過

