


專利到期壓力升高,醫藥併購會先落在誰身上?


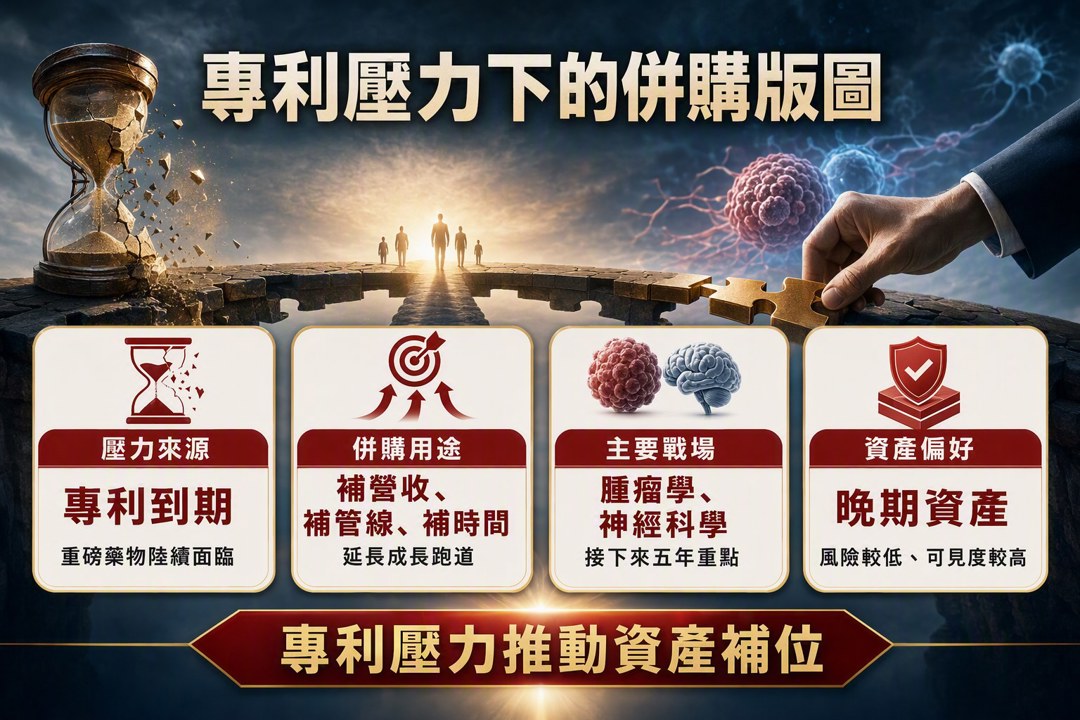
專利到期把醫藥併購推到台前
大型製藥商這幾年會很忙,原因很直接:一批重磅藥物開始面臨專利到期。這會壓到未來營收,也會讓併購重新變成產業主題。
上週《金融時報》提到,百時美施貴寶(BMY)與阿斯特捷利康(AZN)傳出合併談判,消息一度把市場情緒點燃;路透社後來引述匿名來源否認談判進行中,題材熱度也跟著退了一步。股價反應先把期待拉高,後續能否延續,要看真正的交易進展與產業資產供給。
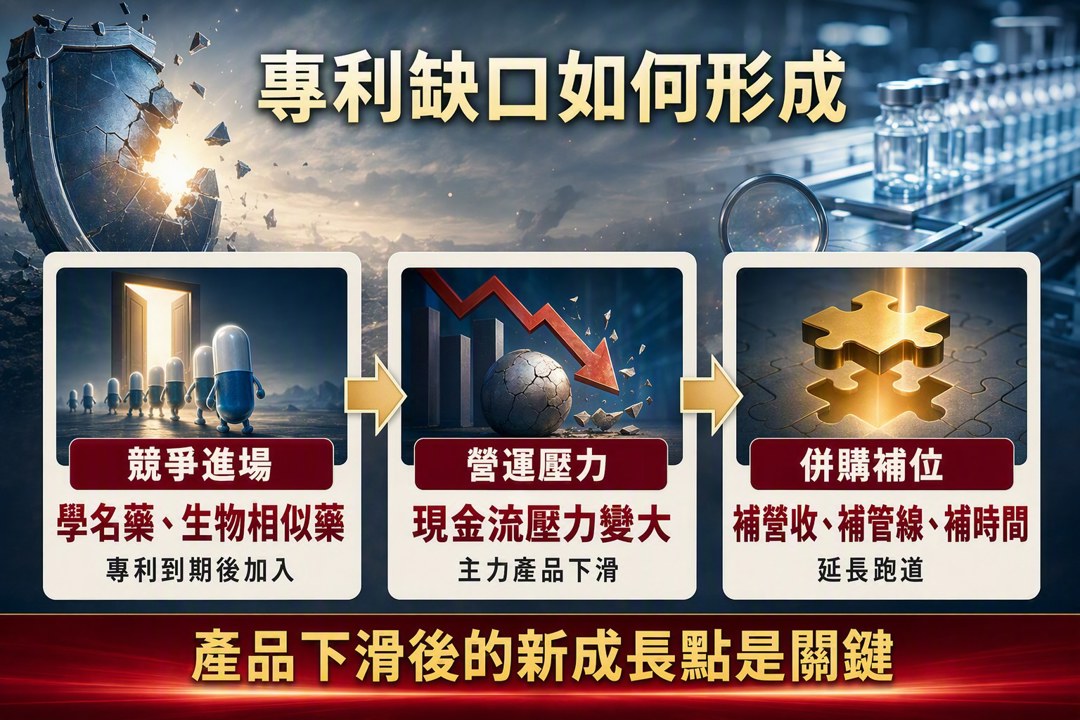
大藥廠手上的壓力,來自專利保護消失
Stephen Ayers的看法很清楚。許多大型藥廠靠單一或少數重磅產品撐營收,專利一到期,學名藥與生物相似藥的競爭就會進來,現金流壓力會變大。這種環境下,併購的用途很明確,就是補營收、補管線、補時間。
我自己會把這類交易看成一種延長跑道的做法。藥廠最怕的,從來都不是某一季數字起伏,而是主力產品下滑後,後面接不上新成長點。晚期資產因此特別受歡迎,因為風險較低、可見度較高,生物製劑和抗體藥物聯合體也就順理成章站到前面。
腫瘤學、神經科學與生物製劑,成了收購清單上的熱門區
ALLKA Research把接下來五年的重點講得更具體。多款主打藥物會陸續進入專利到期階段,併購活動有機會加速,腫瘤學與神經科學會是兩個主要戰場。這不是單純的概念題材,而是產品生命週期逼出來的資本配置選擇。
該機構點名的例子也很有代表性。強生(JNJ)可能收購Protagonist,目標是強化IL-23抑制劑布局;羅氏也可能考慮收購TG Therapeutics,擴充多發性硬化症產品線。這種交易邏輯很典型,買的不是故事,是現成的研發方向與已知的市場機會。
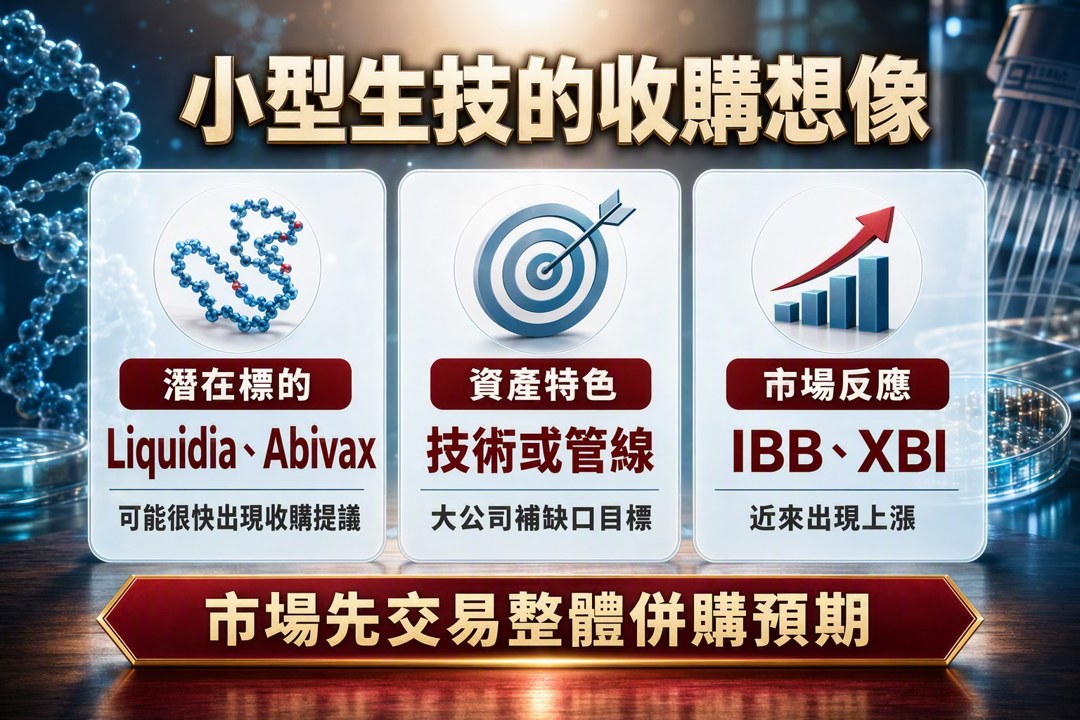
小型生技的溢價,來自被收購想像
Chris DeMuth Jr.的判斷則把焦點放到中小型公司。Liquidia和Abivax都被他視為可能很快出現收購提議的標的。這類公司通常沒有大型藥廠那麼厚的現金流,卻常握有單點突破的技術或管線,成為大公司補缺口時最容易出手的目標。
這也解釋了為什麼醫療相關ETF近來會有反應,像IBB、XBI都出現上漲,PFE、BMY、JNJ、AZN、TAK、TGTX、LQDA、ABVX等個股也有正向表現。市場先交易的是整體併購預期,之後才會回頭篩選誰手上有足夠的資產、誰的估值與產品組合更對味。
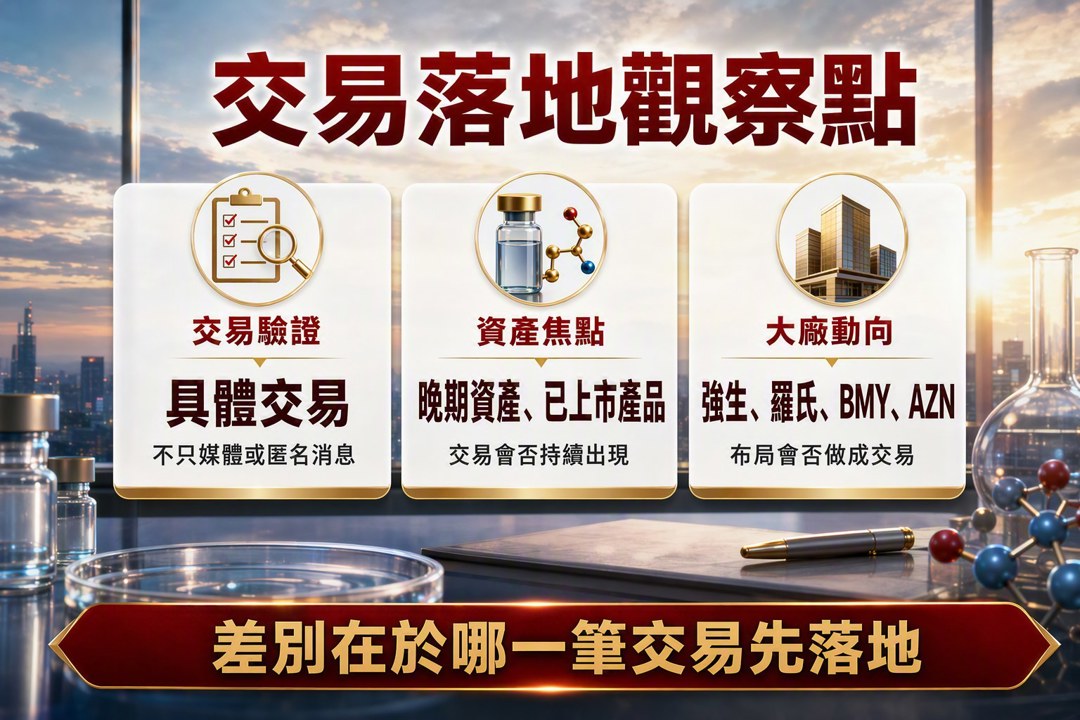
接下來看交易落地與資產品質
這一波討論的核心,還是專利壓力下的產業整合。只要大藥廠面臨收入缺口,併購就會持續被拿出來談;但市場要看到的是具體交易,而不只是媒體報導或匿名消息。
我自己的觀察重點會放在兩件事。第一,晚期資產和已上市產品的交易會不會持續出現。第二,強生、羅氏、百時美施貴寶、阿斯特捷利康這類大廠,會不會真的把布局做成交易。專利到期壓力存在,資產補位需求也存在,後面差別只在於哪一筆先落地。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

