




骨科與罕病藥廠財測分化,訂單延後會拖累到明年嗎?


Bioventus靠疼痛治療撐住成長,骨移植替代品拖累全年財測
美國骨科與疼痛治療市場最近變化很快。Bioventus(BVS)和BioMarin(BMRN)一增一減調整全年展望,市場看到的不是單純景氣好壞,而是產品組合、訂單節奏與地緣政治一起在改寫獲利結構。
Bioventus這一季的主線很清楚:Pain Treatments和創新療法在往前走,骨移植替代品(BGS)在往後退。這家公司第三季營收1.42億美元,年增3%,Pain Treatments成長6%,成了主要動能;但BGS走弱後,全年營收區間也被下修到5.9億至5.95億美元,原本是6億至6.1億美元。
PRP和PNS拉高成長,現金流也在改善
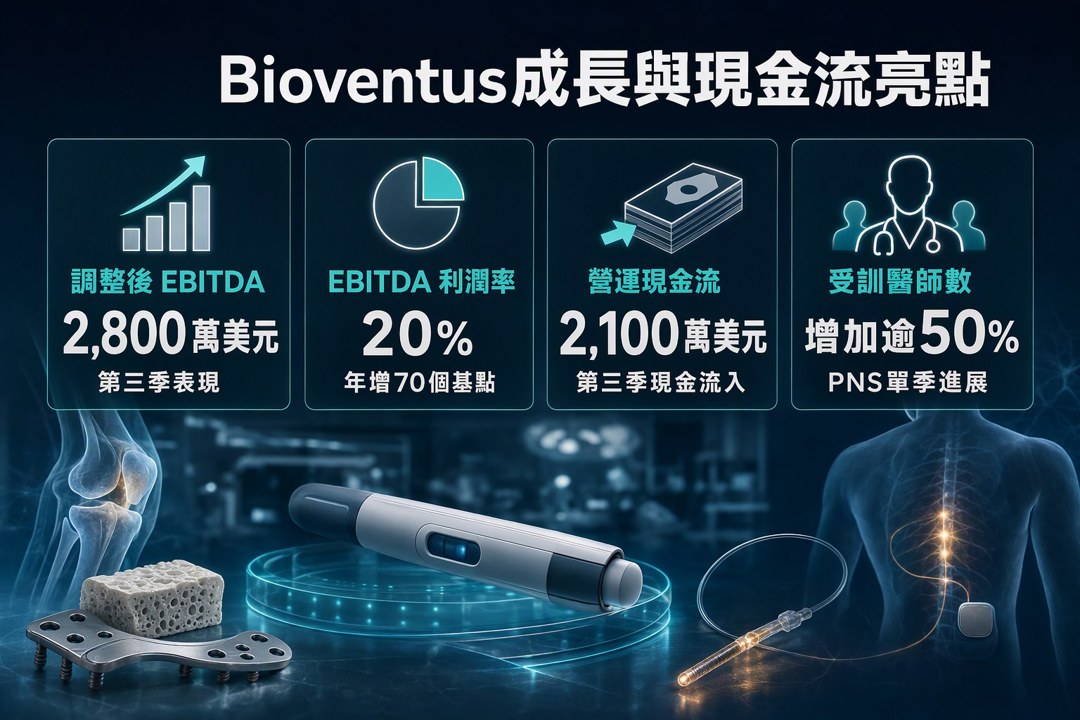
我自己看Bioventus,會先看它的資本紀律。第三季調整後EBITDA是2,800萬美元,利潤率20%,比去年同期高70個基點;調整後每股盈餘0.17美元,全年EPS指引仍維持0.75至0.79美元。營運現金流2,100萬美元,加上償還1,900萬美元債務後,淨負債壓到2億美元以下,管理層也預期年底淨槓桿比低於1.5倍。
成長端的亮點在PRP和PNS。PRP套組收入已超過設備銷售,代表臨床使用率還在往上。公司也拿到APEX Biologix的獨家合作權,可以在運動醫學帳戶提供PRP方案。PNS方面,試用轉永久植入率超過原訂計畫,試用到植入的間隔縮短,受訓醫師數量單季增加超過50%。
Bioventus也把更多錢往這兩條線推。管理層提到增量投資接近1,500萬美元,其中超過一半投向PNS,目標是把這門生意在未來幾年放大到1億美元以上。這種做法很典型,先把資源集中到高回報產品,再慢慢把負債降下來。
BGS短期轉弱,管理層押注第四季回升
BGS這段就比較麻煩。管理層把第三季走弱歸因於脊椎手術量些微疲弱、新增經銷商延遲,以及合成骨材料市場競爭加劇。Claypoole的說法偏向暫時性,第三季末也已調整商業策略,10月數字開始優於前期,第四季BGS成長希望加速。
市場當然會追問,這到底是短期波動,還是競爭壓力開始吃掉原本的生意。這個問題很關鍵,因為BGS屬於變動毛利較低的業務。營收變弱時,整體毛利率有時會看起來更漂亮,但長線要看的還是公司能不能把資源移到PRP和PNS這些較有成長性的領域。
戰略評估還在走,Bioventus保留資本選項
Bioventus還有另一個市場會盯著的變數:戰略評估。管理層持續在董事會和顧問協助下檢視各種可能方案,包括出售公司在內,但目前不願多談細節。為了避免這件事干擾營運表現,公司甚至把相關現金流成本從原本的營運現金流指引中剔除,改用調整後營運現金流來呈現。
這裡透露的訊息很直接:Bioventus一邊做產品組合調整,一邊保留資本結構和交易上的彈性。對價值投資的人來說,這種公司要看的重點很簡單,第一是核心業務有沒有持續成長,第二是負債有沒有繼續往下走。
BioMarin靠併購和新藥管線撐高天花板
BioMarin走的是另一條路。這家公司第三季營收首度突破10億美元,年增32%。Metabolic Conditions事業營收成長44%,GALAFOLD與POMBILITI+OPFOLDA合計貢獻超過2億美元;骨骼疾病主力VOXZOGO在大額訂單延後的情況下,營收還是年增12%,來到2.45億美元。
BioMarin的成長不只靠舊產品。公司把第四項新資產BMN 450納入臨床管線,也持續推進BMN 440與BMN 333等骨骼相關候選藥物。這種布局會壓短期非GAAP盈餘,財務長估算Alesta併購全年每股盈餘少約1.55美元,BMN 450授權再少0.32美元,但換來的是在skeletal conditions與metabolic conditions的全球版圖更完整。
訂單延後和中東局勢,壓住BioMarin財測
BioMarin這次調整財測,關鍵在訂單時間點。全年營收預期改成38億至39億美元,非GAAP稀釋EPS改成2.8至3.1美元,原因之一是一名國際客戶延後約7,000萬美元訂單,多數會落在今年第四季末到2027年第一季。另一個因素是中東地區衝突延長,過去兩個月已明顯影響客戶流動性與現金流。
管理層強調,這次調整牽涉的是付款節奏和地緣政治,患者需求沒有減弱。這句話很重要,因為它把短期財測壓力和長期產品競爭力分開了。VOXZOGO目前累積超過5,000名患者、10,000人年臨床經驗,2027年5月30日用於hypochondroplasia的PDUFA時程也還在前方,長線故事還在。
這個產業的共通點:需求穩,獲利結構在變
把兩家公司放在一起看,骨科與疼痛治療市場有幾個共同特徵。需求端大致穩健,Bioventus在Pain Treatments、PRP和PNS看到使用率與醫師採用率往上,BioMarin的VOXZOGO也持續累積患者與臨床數據。產品組合在重排,Bioventus要把資源往高成長、高毛利的線集中,BioMarin則用併購和授權拉厚管線。資本配置也成了估值關鍵,前者重視降槓桿,後者接受短期EPS壓力換長期版圖。
我自己的結論很直白:這個產業還有成長,但分化會越來越大。Bioventus要證明BGS的疲弱只是過渡;BioMarin要證明訂單延後只是時間差,不會演變成更廣的付款壓力。接下來幾季,市場會用實際營收、醫師採用率和臨床數據,檢查這兩條路線哪一條更能走遠。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
財神&玄武&欽點三榜*周總結-搶在國安前進場很安心
2minutes ago
【搶先看】真的又跌到20%了! 0050現在能買嗎?如果手握100萬,我會怎麼進場 //BC股倉
15hours ago
2026/11/6 尼克萊RS強勢股全清單&大盤附表
17hours ago
2026.11.06 期指實戰錄 - VVIP 限定
17hours ago
11/6 主動式ETF共識|大跌狂掃60筆,經理人集體抄底
19hours ago