


安聯全球生技趨勢基金,都是生技基金,最後報酬差在哪一個選擇


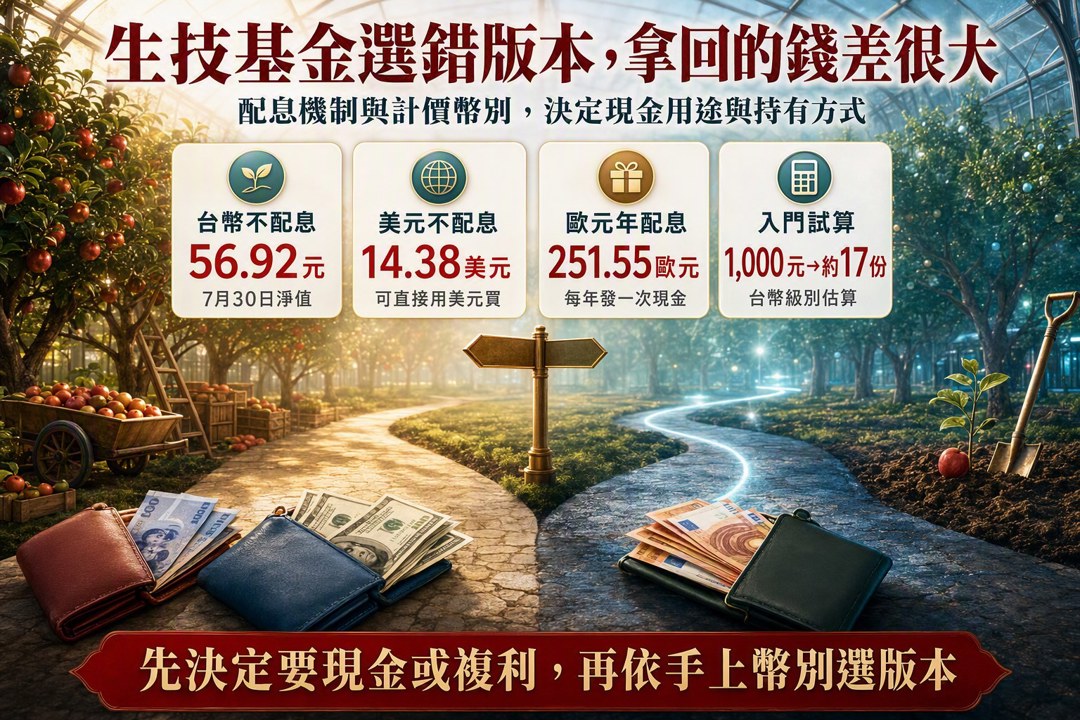
同樣是生技基金,為什麼有人拿現金、有人拚成長,最後結果會差這麼多?
我自己看基金,常常先不急著問「會不會漲」,而是先問一句很實際的:你到底買的是哪一種版本?
這句話很重要,因為同樣都掛著「生技基金」四個字,最後拿回來的錢,真的可能差很多。
不是經理人偏心,也不是市場在搞你,關鍵其實是你一開始選的計價幣別和配息機制。遊戲規則不同,結果當然不同。
如果你現在手上剛好有一筆閒錢,想找地方放著讓它自己長大,我會建議你先花 3 分鐘,把這件事搞懂。
生技基金在紅什麼?
最近很多長線資金都在看醫療和生技,這不是沒有原因。
人會老、會病、會需要吃藥、看醫生,這些需求不太會因為景氣好壞就消失。從投資角度來看,這種需求就是很典型的剛性需求。
你可以把它想成一條很長的賽道:新藥研發、診斷技術、醫療器材、各種新療法,背後都需要生技公司持續投入。
所以不少想慢慢累積第一桶金的人,或者剛買房、想做穩定配置的上班族,會把生技基金放進自己的資產組合裡。
我自己也認為,這類基金的重點不是追短期熱度,而是看它能不能幫你參與一個長期趨勢。這才是價值投資比較踏實的地方。巴菲特一直強調的,也是把錢放進有實質需求、能長期創造價值的地方。
先看淨值:你買進去的成本長什麼樣?
看一檔基金好不好入手,我通常會先看淨值。
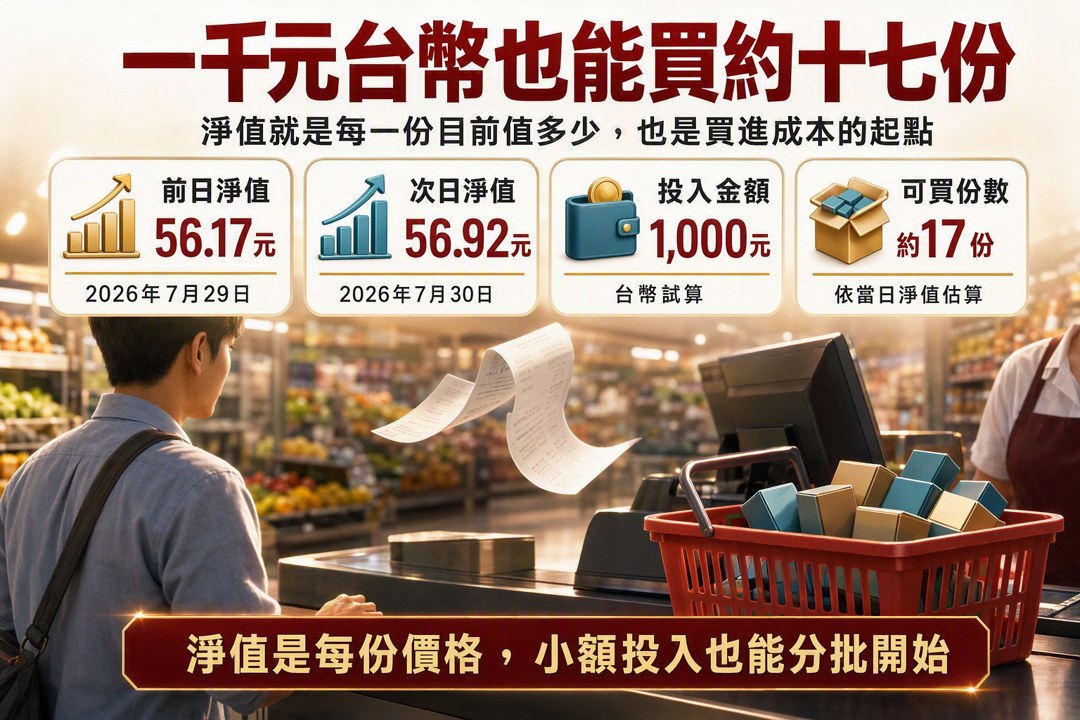
你可以把淨值想成基金每一份現在值多少錢,就像去超市買雞蛋,先看一盒現在多少錢一樣,這就是你的買進成本。
以這幾天的資料來看,**安聯全球生技趨勢基金-新臺幣(TW000T3605Y0)**在 2026 年 7 月 29 日的淨值大約是 56.17 元,到了 2026 年 7 月 30 日,淨值變成 56.92 元。
這就是基金每天正常會有的波動。
如果你今天拿 1,000 元台幣去買,大概可以買到 17 份左右。對每個月領薪水、想定期投入的小資族來說,這種門檻算是很友善。
不配息,真的比較吃虧嗎?
買基金時,你一定會碰到一個問題:你要配息,還是不配息?
配息的概念很好懂,就像你把房子租出去,每隔一段時間會收到租金。錢進到你戶頭,你可以拿去用,心情很踏實。
但上面提到的這檔 安聯全球生技趨勢基金-新臺幣級別,設計上是不配息。
很多人一聽會覺得:那不就是沒分我錢?
其實不是這樣。不配息更像是把收到的租金,再拿去買下一塊磚、再蓋高一點。也就是說,基金賺到的錢不先發出來,而是直接回到淨值裡,繼續滾大。
如果你現在大概 30 歲上下,每個月還有固定收入,這種做法其實很適合你。因為你現在不一定急著靠這筆投資生活,那就讓錢自己去長大,這比拿出來花掉更有意義。
這也是我自己比較喜歡的思路:少一點花俏,多一點複利。
那如果我就是想每年領一次錢呢?
當然,不是每個人都適合把錢一直放在裡面滾。
有些人已經累積了一筆資產,或者就是想每年拿一筆現金,替自己多一點可支配的零用錢,那就可以看另一種設計。
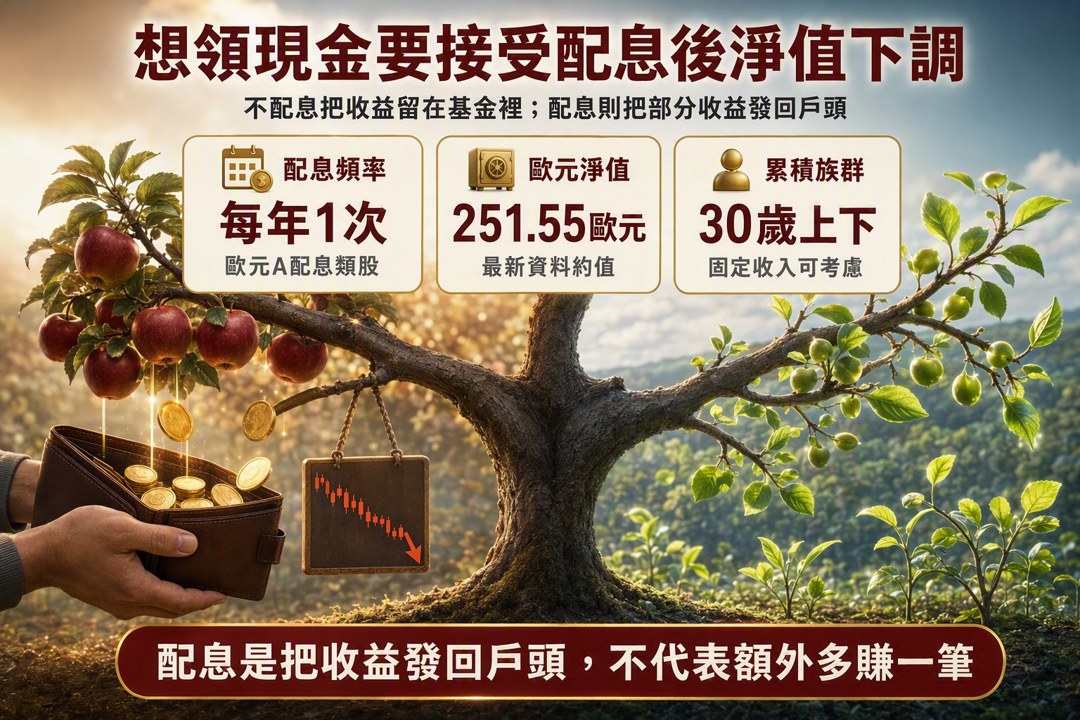
同一家投信還有一檔 安聯全球生物科技基金-A配息類股(歐元)(Lipper Code: 60033637),它的配息頻率是每年一次。
這就很像你種了一棵果樹,平常照顧它,等到秋天再收一次果子,換成現金放進口袋。
根據這幾天的最新資料,這檔歐元計價基金的淨值大約是 251.55 歐元。
不過這裡要提醒一下:因為它會把一部分收益配發給投資人,所以配息後淨值通常會往下調一點。這不是虧損,而是錢真的發給你了。
很多人第一次看到淨值下來會緊張,其實不用太慌,這只是機制本身。
台幣、美元、歐元,到底怎麼挑?
你會發現,明明都是投資全球生技,卻有台幣、美元、歐元不同版本。
這不是多此一舉,而是因為要看你用什麼錢買,還有你未來想拿什麼錢用。
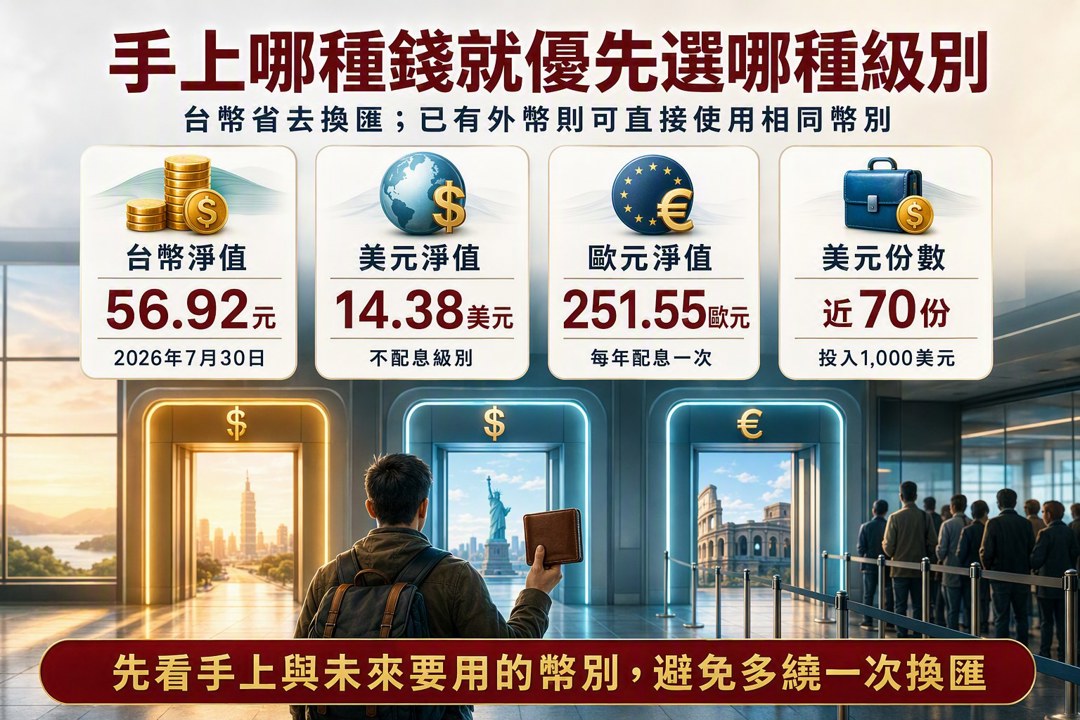
如果你平常就是台幣戶頭在用,也不想碰換匯,那選新臺幣計價最省事。
買進、贖回、看數字,都很直覺,也不用多想匯率手續費這些事情。
但如果你手上剛好有一筆外幣,像是美金定存到期,或者你本來就是領美金薪水,那外幣級別會更順手。
例如 安聯全球生技趨勢基金-美元(TW000T3605B8),根據這幾天資料,它最新淨值大約是 14.38 美元,而且同樣是不配息設計。
如果你拿 1,000 美元去買,大概可以買到 近 70 份。
這樣做的好處很直接:你的美金可以直接參與全球醫療科技成長,少掉把外幣換回台幣的麻煩,也避開一些不必要的匯差壓力。
每天看淨值跳一下,就心慌,怎麼辦?
很多剛開始買基金的人,都會有一種我自己也看過的焦慮:昨天賺,今天怎麼又跌了?
回頭看前面的數字,新臺幣級別的淨值在 2026 年 7 月 29 日是 56.17 元,到了 2026 年 7 月 30 日變成 56.92 元。
這種短期波動,本來就是市場正常現象。
生技產業尤其明顯,因為它常常會被幾個事件帶著走:
像是大公司公布新的臨床數據、新藥通過法規審查、資金忽然回流,整個情緒就可能被點燃。反過來,若資金暫時轉向別的板塊,也會出現震盪。
但我自己一直覺得,投資最怕的不是波動,而是你把短期波動看成長期結論。
如果你買的是長期趨勢,那就別被這幾塊錢、幾毛錢的起伏牽著鼻子走。
結論很簡單:先搞清楚你要的是「現金」還是「複利」
把事情拉長來看,重點不是哪一檔名字比較響亮,而是你要哪種玩法:
- 不配息:錢留在裡面繼續滾,適合還在累積資產的人
- 每年配息一次:每年領一筆現金,適合想要現金流的人
- 台幣、美元、歐元:看你手上是什麼錢、未來想用什麼錢
這些選擇沒有絕對好壞,只有適不適合。
我自己比較喜歡的做法很樸素:選一個你看得懂、撐得住、能長期抱的版本,然後讓專業團隊去替你篩掉體質差的公司,去抓真正有潛力的標的。
巴菲特一直講的核心也差不多,不是追熱鬧,而是把錢放進有價值、能持續長大的地方。波克夏能長期累積,靠的不是神祕運氣,而是紀律、耐心,還有不亂來。
所以,下次你打開基金 App,不妨先別急著看漲跌,先問自己一句:
你想要每年拿一筆零用錢,還是讓錢一直在裡面滾?
歷史績效不代表未來表現。投資有風險,可能損失本金。申購前請詳閱公開說明書與風險揭露文件。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
2minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
36minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
39minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
42minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
42minutes ago
收藏內容 讓好文不錯過

