




南電(8046)只剩一家中立評等,2026年EPS 16元撐得起目標價嗎?


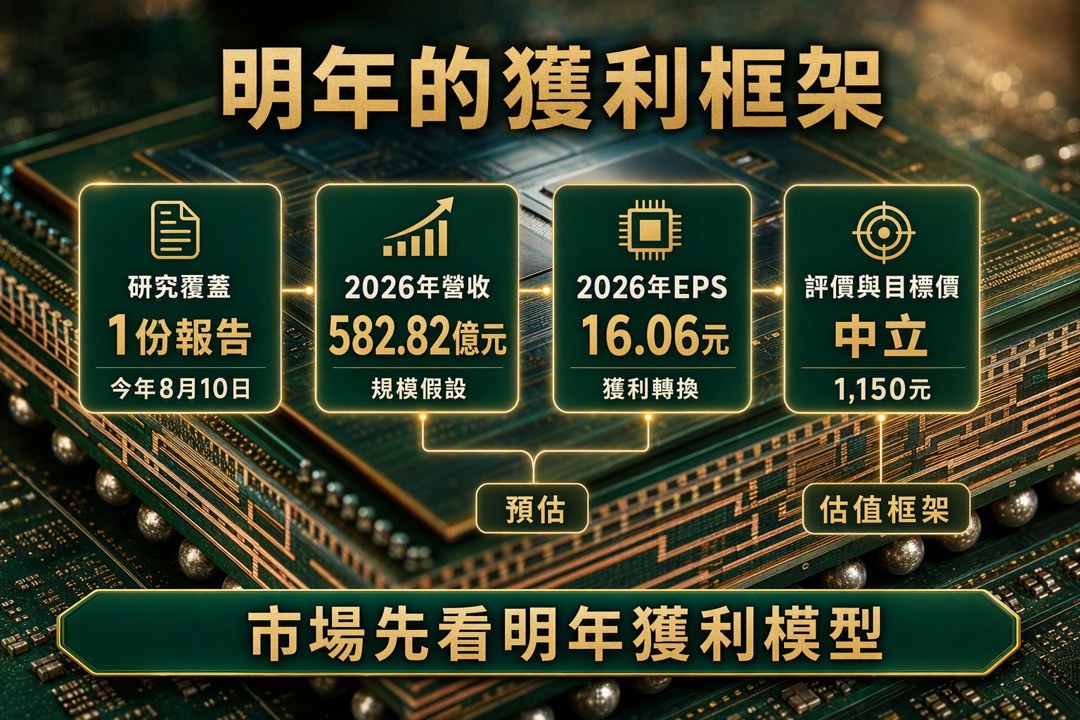
南電最新評等只剩一家,市場先看明年獲利模型
南電(8046)在今年8月10日只收到瑞銀證券一份績效評等報告,評價是中立,目標價設在1,150元。這種資訊量不大,卻很能看出研究機構目前怎麼處理南電的定價。市場先有一個明年的獲利框架,再去看後續營運能否補上。
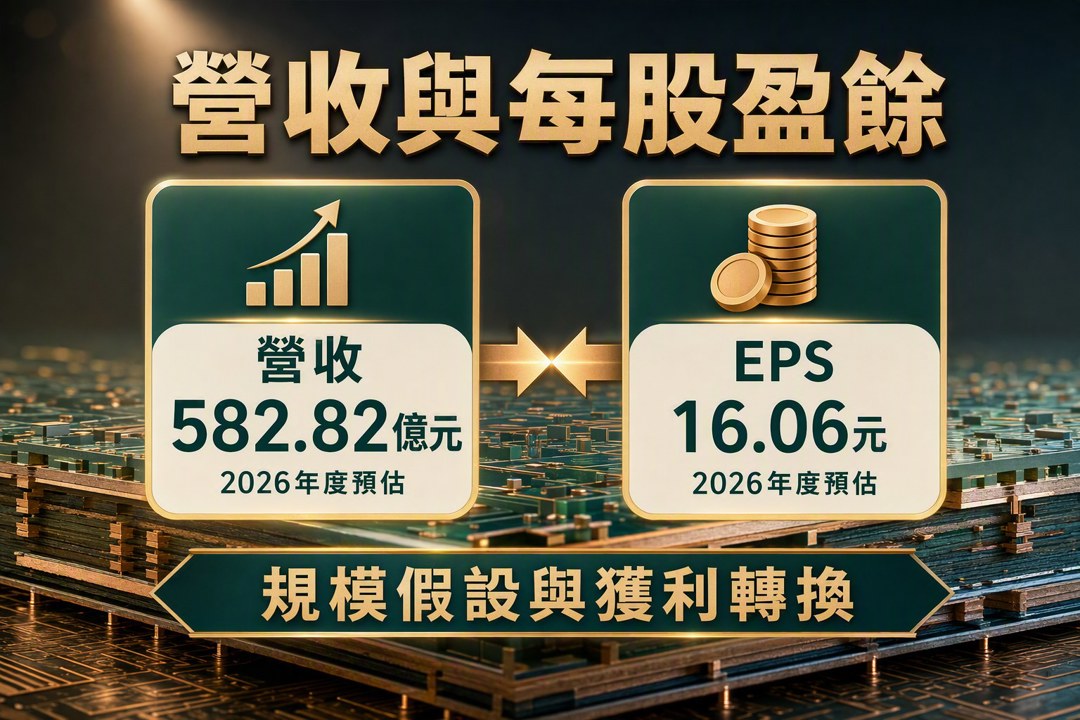
2026年營收582.82億元、EPS 16.06元,代表研究機構先做明年預估
瑞銀證券預估南電2026年度營收約582.82億元,EPS約16.06元。這兩個數字提供的重點很清楚:研究機構已經把討論焦點放在明年,而不是只看單季波動。對南電這類載板供應商來說,營收與每股盈餘的連動,通常反映的是稼動率、產品組合與高階應用需求的變化。
582.82億元營收代表的是規模假設,16.06元EPS代表獲利轉換。兩者放在一起看,市場會先問的是接單節奏與毛利結構能否維持,而不是單純看某一季出貨高低。若後續法說或月營收能持續驗證這個方向,評價就有機會沿著獲利預期重新調整。
中立評價與1,150元目標價,反映的是等待驗證的狀態
瑞銀證券給南電中立評價,表示目前研究端對後續走勢仍保留空間,但尚未把更積極的預期寫進模型。1,150元的目標價,則是把明年的營收與EPS預估放進估值框架後得到的結果。這類報告的參考價值,在於它把市場關注點拉回基本面,而不是短線價格變動。
對產業鏈來看,南電屬於ABF載板與PCB相關供應鏈,後續判斷仍要回到AI伺服器、高速運算與通訊需求的實際拉貨。若這些終端需求持續擴散,南電的營收與獲利模型就有機會被抬升。若需求回補速度偏慢,研究機構的中立態度就會維持較久。
研究機構只給一份報告,後續要看營收與產品組合能否接力
今年8月10日的資訊顯示,南電當下可見的外部研究覆蓋度有限,市場解讀多半會回到財報與訂單變化。單一家券商的中立評等不會直接改變公司體質,卻會影響短線對評價區間的想像。真正能讓市場重新調整看法的,還是明年的營收達成率、EPS落地程度,以及產品組合是否往高階應用傾斜。
如果後續數據能持續靠近582.82億元營收與16.06元EPS這組預估,南電的討論重心會逐步轉向獲利確認。若實際營運與預估拉開,市場就會重新檢查載板需求、稼動率與報價走勢。對我們來說,這類報告的價值在於提供觀察基準,接下來要看的仍是財報與產業鏈數據。
關於作者

1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
2hours ago
2026.11.13 期指實戰錄 - VVIP 限定
2hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
3hours ago
11/13 主動式ETF共識|買盤輾壓,3家提款台燿轉進這檔
3hours ago
信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
4hours ago