


KLA,AI設備循環已上修,真正要盯的變數開始變成交期


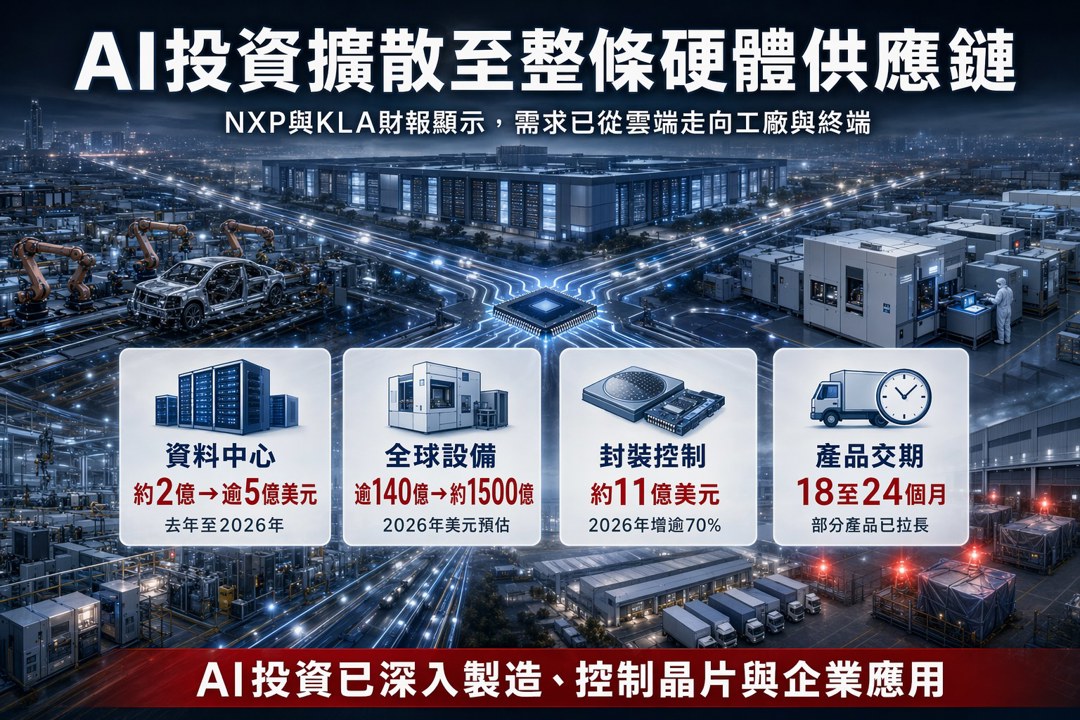
AI不是只在雲端跑模型,真正的戰場正在落到晶圓廠、車用與工業現場
我一直認為,AI 產業最容易被誤判的地方,不是需求不夠,而是市場太常只盯著模型、忽略了把模型變成實體運算能力所需要的整條供應鏈。最新一輪財報,NXP Semiconductors 與 KLA Corporation 幾乎用不同視角講了同一件事:AI 基礎建設投資還在推進,而且已經開始穿透到車用晶片、工業 IoT、資料中心控制晶片、先進封裝與晶圓設備。
NXP:真正賺錢的,不只是 AI 算力卡,還有控制平面
NXP 這一季的表現,某種程度上是在替「實體 AI」寫註腳。
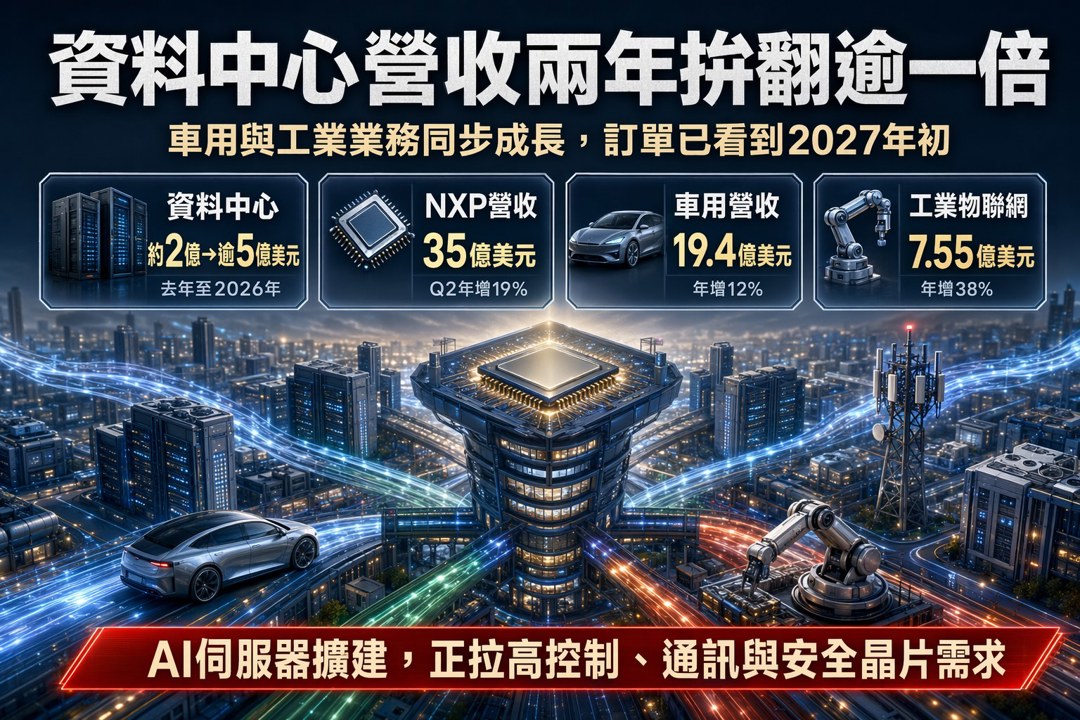
CEO Rafael Sotomayor 直接把公司定位放進 AI 基礎設施的控制平面,這句話很重要,因為它說明 AI 伺服器的價值鏈不只在 GPU 與 HBM,還需要大量網路、管理、安全與控制晶片去把整座系統串起來。NXP Q2 營收達 35 億美元,年增 19%,非 GAAP 營業利益率 35%,公司特定成長動能年增超過 20%,而且已經占營收約三分之一。
更關鍵的是資料中心業務。NXP 去年資料中心營收大約 2 億美元,公司預期到 2026 年將突破 5 億美元。這不是單一專案帶來的短線跳升,而是 AI 基礎架構擴建後,對控制、通訊與安全晶片的持續需求開始成形。
車用與工業板塊也同步吃到 AI 帶來的邊緣運算升級。
- 車用營收 19.4 億美元,年增 12%
- 工業與 IoT 營收 7.55 億美元,年增 38%
- 通訊基礎設施營收 4.52 億美元,年增 41%
其中最值得注意的是,NXP 強調車用成長不是靠庫存回補,而是來自單車內容提升。這代表軟體定義汽車(SDV)與車載邊緣 AI 正在把每台車的晶片含量往上推,而不是單純的景氣反彈。
Sotomayor 與團隊也釋出一個偏少見的訊號:可見度提高。公司對 Q3 開出 37.5 億美元營收指引,且所有地區、所有終端市場都預期季增。CFO Bill Betz 提到,訂單能見度已延伸到 Q4 與 2027 年 Q1,book-to-bill 仍維持在 1 以上。對市場來說,這比一季財報更重要,因為它暗示 AI 硬體需求並非一次性脈衝,而是有延續性。
KLA:設備端看到的,不只是熱,還有下一輪 capex
如果 NXP 證明 AI 需求已經滲入終端與控制層,那 KLA 則是從晶圓製造與設備投資的角度,直接說明這輪 AI 基礎設施有多深。
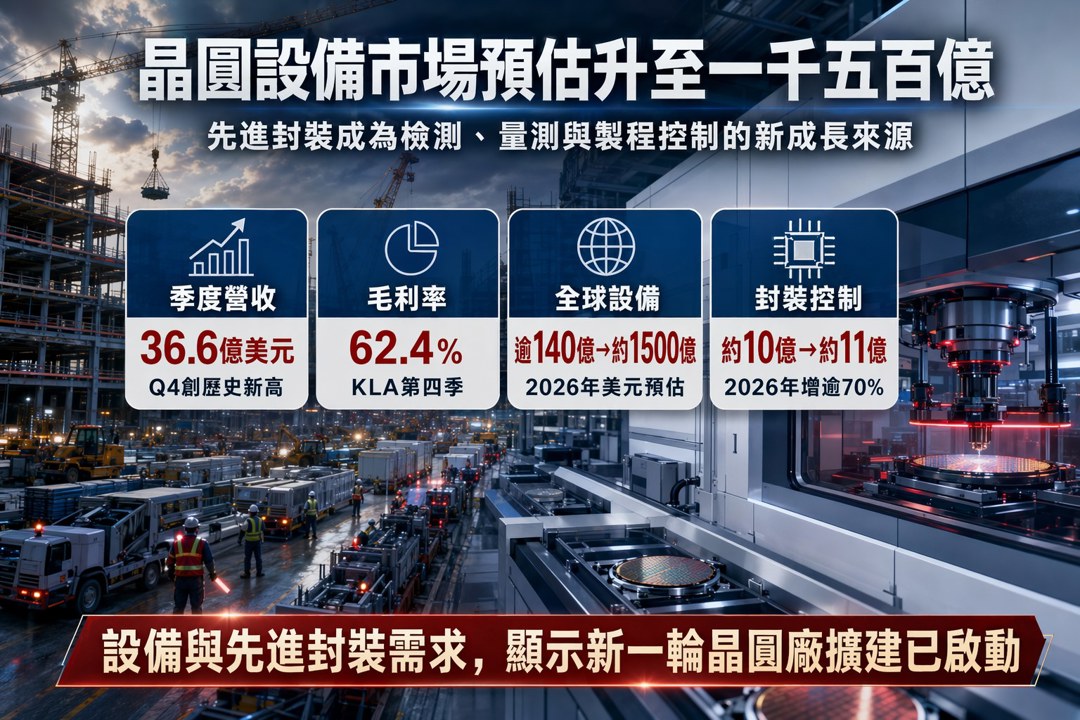
KLA Q4 營收創下 36.6 億美元新高,毛利率達 62.4%。管理層把成長主軸直接講明白:AI infrastructure investment 與 leading-edge foundry/logic 的需求正在加速。
更值得拆解的是他們對市場規模的判斷。KLA 將 **2026 年全球晶圓設備市場(含先進封裝)**預期,自先前的「140 億美元以上」上調到「約 1,500 億美元低檔」。這不是一般的修正,而是很典型的「capex 上修循環」訊號:晶圓廠正在為 AI 與 HPC 啟動新一輪設備擴張,而且規模比市場原先估計更大。
先進封裝是另一個不能忽略的重點。KLA 將 2026 年先進封裝製程控制系統營收目標從約 10 億美元再上修到約 11 億美元,年增超過 70%。HBM、高密度互連、2.5D/3D 封裝已經不是加分題,而是 AI 晶片的標配;這也意味著,沒有更高精度的檢測、量測與製程控制,良率與成本根本守不住。
供應鏈瓶頸正在浮出水面,長交期會是下一個變數
需求火熱,不代表一路無阻。
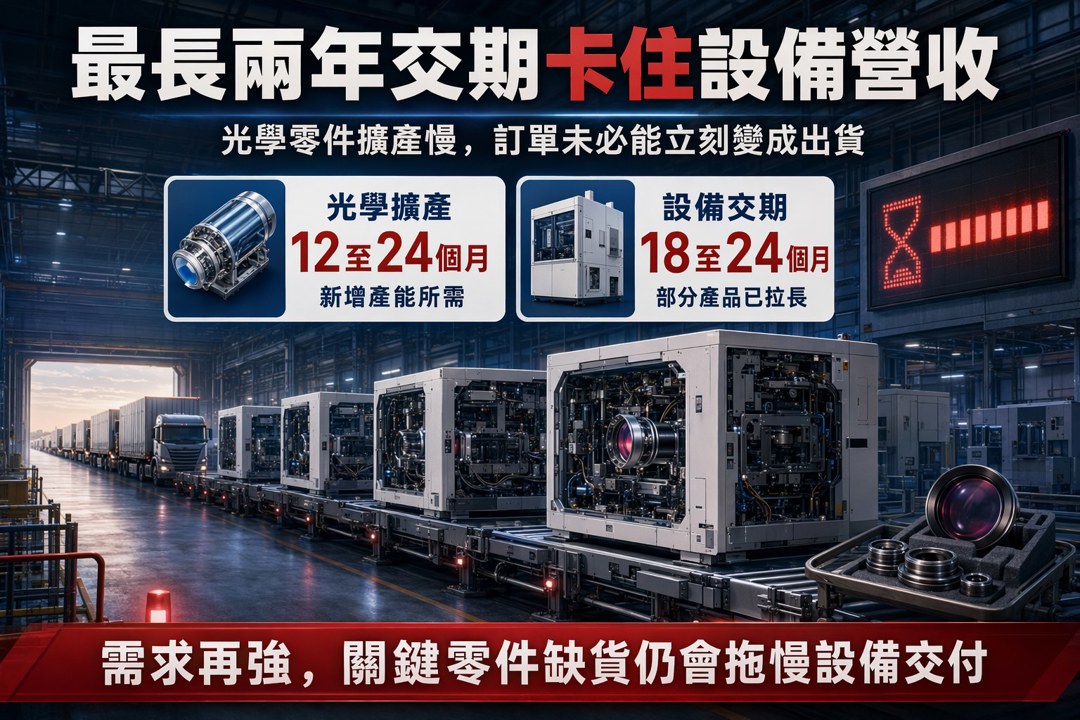
KLA 透露,部分光學零組件新增產能需要 12 到 24 個月,而某些產品交期已經拉長到 18 到 24 個月。這種長交期最麻煩的地方在於,它不只是交貨慢,而是會反向限制訂單轉化成營收的速度。當 AI 設備投資繼續加速,供應瓶頸就可能成為真正的「隱形天花板」。
NXP 也提到,記憶體相關領域已經看到局部供應約束,甚至有部分客戶嘗試改設計路徑來避開短缺。這說明壓力已經不只存在於上游製造,還開始往晶片設計與終端交付傳導。未來如果記憶體成本、關鍵零組件交期與物流限制持續擴大,整條 AI 硬體鏈的毛利結構都可能被重新定價。
不是只有晶片與設備,周邊硬體與企業軟體也在吃紅利
這一輪 AI 擴張,還有一個很容易被低估的面向:終端與企業應用層的升級需求。
Logitech 最新一季提到,MX Master 4 與 Pro X2 Superstrike 等產品銷售表現非常突出。指向裝置營收年增 14%,遊戲與視訊協作各增 9%。在 AI 應用推升高階 PC 與生產力工具升級的背景下,周邊產品也出現明顯的 premiumization。LOGI 在排除一次性關稅退款後,仍可維持約 44.8% 的非 GAAP 毛利率,代表高階周邊不是小題材,而是有實際消費升級支撐的生意。
Manhattan Associates 則從企業軟體的角度提供另一種答案。公司 Q2 雲端營收成長 26%,尚未履約訂單(RPO)年增 23% 至 25 億美元,而且連續三季創下訂單新高。其 AI 代理方案 Active Agents 自 Q1 推出後,已觸及逾一成既有客戶,試用轉付費轉換率達 100%。雖然管理層坦言目前還難以量化 2027 年以前的具體營收貢獻,但市場已經看到 AI 在供應鏈與物流軟體裡,開始形成可商業化的訂閱模式。
不是每家公司都能把 AI 紅利吃到嘴裡
在同一個 AI 大潮裡,分化也非常明顯。
SunPower 就是一個反例。公司在 Q2 甚至自稱是 “disaster revenue quarter”,非 GAAP 營收從 7,300 萬美元掉到 5,600 萬美元。雖然壓縮固定成本後,營業損失略有改善,但核心問題不是話題不夠熱,而是執行太慢:大量訂單卡在安裝與驗證流程,導致訂單只能堆著,卻沒辦法轉成營收。
CEO Thurman Rodgers 雖然喊出 Q3 營收 7,500 萬美元以上、營業損失縮小到 100 萬美元以下,但公司當時現金只剩約 400 萬美元,還需要再籌約 500 萬美元 才能維持緩衝。這提醒市場一件事:沾上 AI 題材不等於有能力活過資本開支週期,執行力與資金紀律仍然是生死線。
我看到的真正重點:下一輪不是「AI 有沒有」,而是誰先卡位 capex 與交期
把 NXP、KLA、Logitech、Manhattan、SunPower 放在一起看,結論其實很清楚。
AI 已經從雲端敘事轉向實體落地,帶動的不是單一產品,而是整個硬體堆疊:
- 上游:晶圓設備、量測檢測、先進封裝
- 中游:車用、工業 IoT、資料中心控制晶片
- 下游:高階周邊、企業軟體、供應鏈自動化
- 風險端:交期拉長、記憶體成本、供應瓶頸、執行失誤
Christophe Fouquet 如果看這輪設備循環,重點絕對不會只是某一季的出貨,而是整體資本支出是否進入新一輪上修。Gary Dickerson 一向強調半導體投資不是線性故事,而是由製程節點、產能配置與良率需求共同驅動。這次 KLA 的指引上修與長交期現象,基本上都在驗證這件事。
所以我更願意把這一輪 AI 解讀成一個結構性問題:真正值得盯的,不是某一季誰拉貨最猛,而是設備交期與 capex 指向的下一輪循環是否已經開始。
一份被市場忽略的財報,往往比一堆熱門題材更早告訴我們,供應鏈的轉折點在哪裡。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

