




AI材料供應吃緊浮上檯面,台廠擴產能否追上拉貨?


光通訊原料先吃緊,磷化銦缺口推動擴產
光通訊與 CPO 的需求往上走,上游原料磷化銦先出現緊張。業界粗估,基板與磊晶缺口已經超過三成,供給壓力直接傳到產能配置。
全新(2455)、聯亞(3081)都在擴磊晶產能,華星光(4979)也同步拉高代工與切割產能。這組動作顯示,接單壓力已經從材料端一路往製造端傳導。
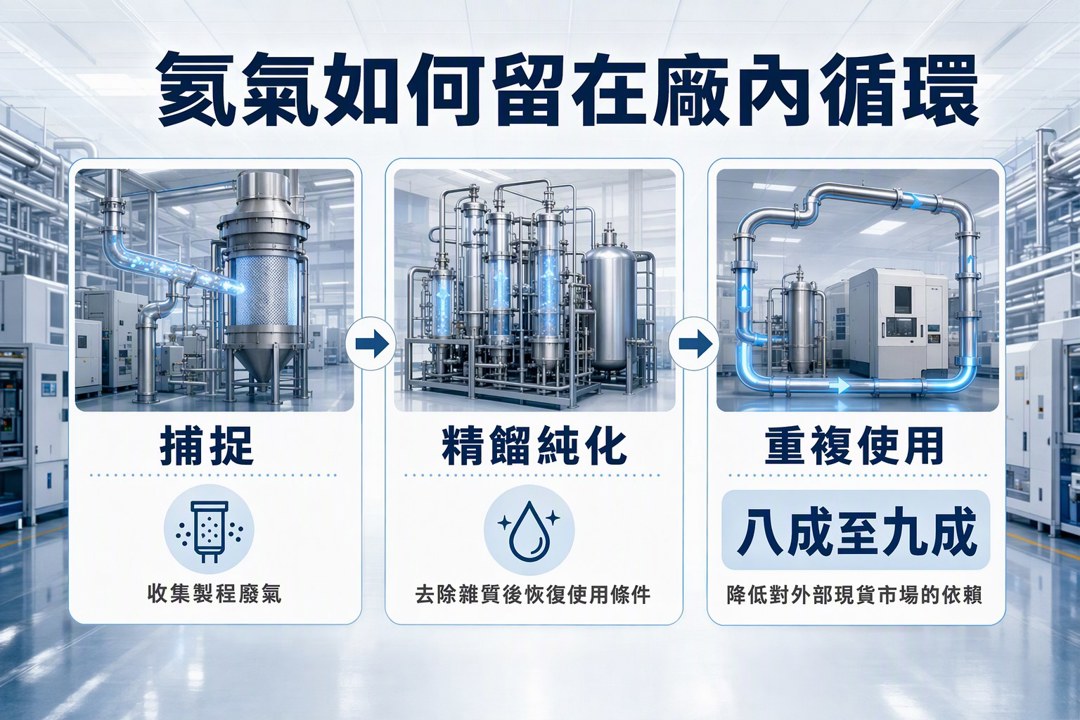
氦氣管制升溫,台灣晶圓廠靠回收系統降依賴
美國把氦氣列為關鍵材料後,市場開始擔心半導體生產端的供應收緊。氦氣在部分製程裡牽涉到設備冷卻與製程控制,屬於外部供應一變,廠內就會感受到的材料。
台灣大型晶圓廠近年已導入氦氣純化回收系統,先捕捉製程廢氣,再精餾純化重複使用。現在回收率已到八成至九成,對外部現貨市場的依賴明顯下降。
這件事的意義在於,戰略物資的壓力還在,台廠的製程循環能力也在同步補強。當供應鏈能把一部分材料留在廠內循環,外部管制對生產節奏的衝擊就會被削弱。
高階玻纖布與 T-glass 需求升溫,擴產速度成為瓶頸
AI 高階材料這一段,重點落在台玻(1802)的高階 T-glass。產品通過國內外廠商認證後,需求增速快過產能擴充速度,市場開始出現追料與排產壓力。
高階玻纖布原本就屬於先進電子材料鏈的重要一環,現在再疊加 AI 應用與高階封裝需求,供給端的反應時間就變得更關鍵。認證完成只是一個起點,後面還要看產線能否跟上實際拉貨節奏。
我會把這一段視為材料端的第二條主線:前面是磷化銦,這裡是高階玻纖布。兩者都指向同一個方向,國際高階應用的材料消耗正在加快,而台廠的擴產能力開始變成接單能見度的重要支撐。
供應鏈的共同解法:擴產與循環技術一起上
把磷化銦、氦氣與高階玻纖布放在一起看,會看到台灣供應鏈的應對方式很一致。能擴產的先擴產,能回收的先回收,能透過技術升級提高料源穩定度的,也都在加速做。
這樣的變化對半導體與電子零組件供應鏈都重要,因為材料短缺與出口管制都會先打到交期,再影響接單,再影響客戶配貨。台廠若能先把料源與產能鎖住,接下來在國際高階市場的議價能力就會更穩。
接下來我會持續看兩個指標:一是磷化銦與高階玻纖布的供需缺口是否擴大,二是晶圓廠與材料廠的循環回收、擴產進度是否真的落地。這兩項若同步走強,材料緊俏就會從短期訊號變成更長一輪的供應鏈變化。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
動能app盤後速覽_20261028
anhour ago
為什麼股市只有 3% 的人保本?贏家必須具備哪些條件?
5hours ago
老簡帶你 10/27 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
6hours ago
動能app盤前速覽_20261028
7hours ago
006208分割預估1拆8:12/18表決,持有1張會變多少?
7hours ago