


記憶體擴產金額衝破6744億元,先受惠的是哪些廠務股?


AI記憶體缺貨漲價延續到2027年上半年
AI把記憶體市場拉進新一輪緊繃狀態。供應鏈預期,這波產能吃緊會延續到2027年上半年,帶動全球半導體廠同步提高資本支出。
這條線索很直接:先進製程需求上來,記憶體供給也被推向吃緊,價格因此走高。對我來說,這類訊號的重點在於後續會不會從缺貨、漲價,繼續轉成更大規模的建廠與設備投入。
台灣記憶體擴產金額超過6744億元
國內外記憶體大廠在台灣同步擴產,整體投資金額估計超過新台幣6744億元。這代表台灣不只承接AI帶來的需求,也成為記憶體供應鏈新一輪資本支出的重要落點。
美光在桃園、苗栗、台中與台南推進產線建置,其中桃園新廠預計在2027年底或2028年初投產,並導入極紫外光系統。台中先進封裝二廠規劃於今年10月中旬量產,美光近期也收購友達台南廠與力積電銅鑼廠,估計在台擴產投資總額將超過新台幣851億元。
這些數字對應的不是單一廠區,而是整體供應鏈開始提前卡位。投產時間往後拉到2027年末到2028年初,設備、廠務與廠房工程的排程就會先動起來。
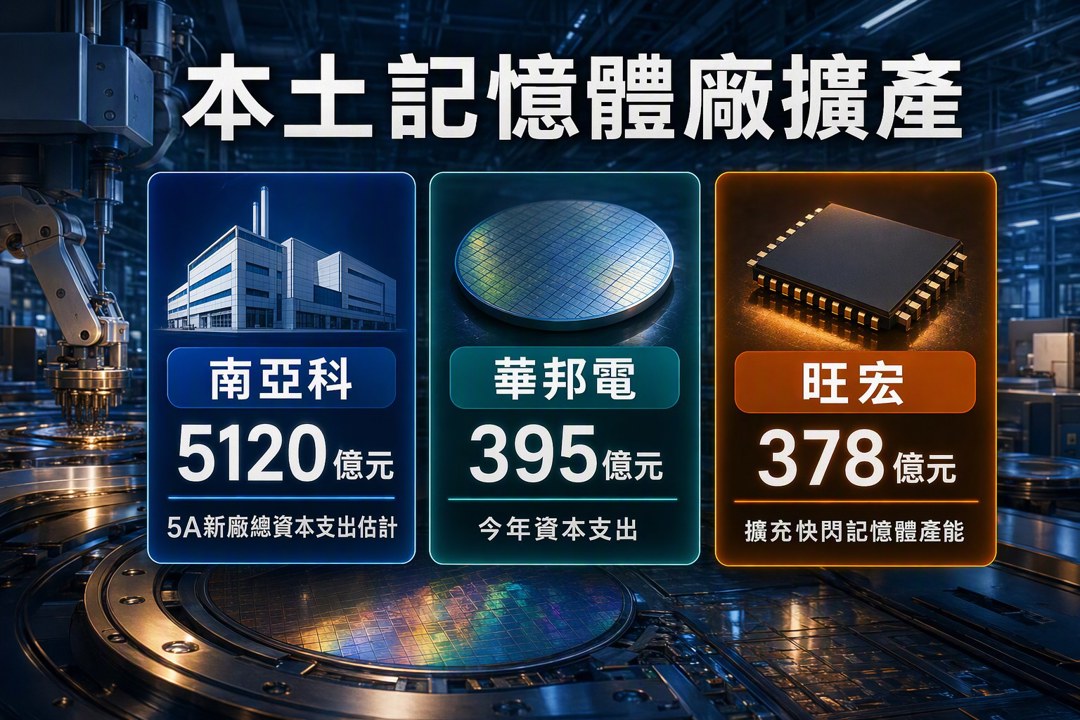
南亞科、華邦電、旺宏同步拉高資本支出
本土記憶體廠也把擴產計畫推到前台。南亞科(2408)的5A新廠預計於2027年下半年開始投片,最大產能規劃為每月4.5萬片,總資本支出估約新台幣5120億元,並已獲准於屏東設立3D晶圓封裝測試廠。
華邦電(2344)計畫將高雄廠月產能擴增至2.4萬片,今年資本支出達新台幣395億元。旺宏(2337)則投資新台幣378億元擴充快閃記憶體產能,新產能同樣預計於2027年開出。
我會把這三家放在一起看,因為它們共同指向一件事:記憶體廠的擴產節奏已經從規劃走到執行。投片與新產能時間點落在2027年,意味著前端工程與設備採購會先發生,市場現在看到的,還只是後面資本支出週期的前半段。
無塵室與廠務工程先受益
當記憶體廠把千億元級擴建計畫排進日程,最先放大的通常是廠房基礎設施需求。無塵室建置、廠務系統、機電與周邊工程都會先進場,供應鏈的訂單能見度也會被拉長。
洋基工程(6691)、帆宣(6196)、亞翔(6139)、兆聯實業(6944)與漢科(3402)等本土工程設備廠,會直接參與新建廠房項目。這一段的關鍵不在單一案子,而在多個記憶體大廠同時擴產,讓廠務工程從短期接單,走向較長時間的施工與驗收節奏。
資本支出先行,工程訂單跟著進來;等到產線逐步投產,後續還會再帶動設備、維護與耗材需求。從目前已知資訊看,這波記憶體缺貨與漲價,已經把下一輪建廠循環往前推了一大步。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
5minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
5minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
6minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
24minutes ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
anhour ago
收藏內容 讓好文不錯過

