


AI擴產拉高建廠與設備需求,台灣供應鏈誰先受惠?


AI 擴產潮把供應鏈推向吃緊
AI 晶片需求持續放大,半導體擴產壓力也一起升高。博通預估今年第四季營收約 348 億美元,其中 AI 晶片銷售就達 217 億美元,這個數字直接說明需求強度仍在往上推。供應鏈同時承受另一個變數:產能、設備、材料與建廠節奏都在同步加速。
博通與三星簽署逾 2000 億美元的諒解備忘錄,目的很清楚,就是分散風險並確保產能供應。這種規模的合作,反映出晶片設計端對後段製造的依賴正在加深,也把供應鏈吃緊的問題推到台前。對半導體產業來說,接下來的關鍵變成擴產能不能跟上訂單速度。
晶圓廠建廠難度上升,美光喊出標準化
美光點出的瓶頸,放在晶圓廠建設本身。隨著先進製程技術演進,建廠複雜度明顯提高,缺工也讓整體進度更難控制。這種壓力不只影響單一公司,而是會延伸到全球 AI 基礎建設的交期與供貨節奏。
美光計畫未來 10 年投入 3000 億美元擴張,這個規模本身就說明產業仍在高強度加碼。公司同時呼籲建廠流程標準化與數位化,重點在降低硬體建設延誤的機率。當廠務、建築、設備與人力都要同步到位時,標準化會直接影響擴產效率。
台灣設備與廠務廠商開始接住這波訂單
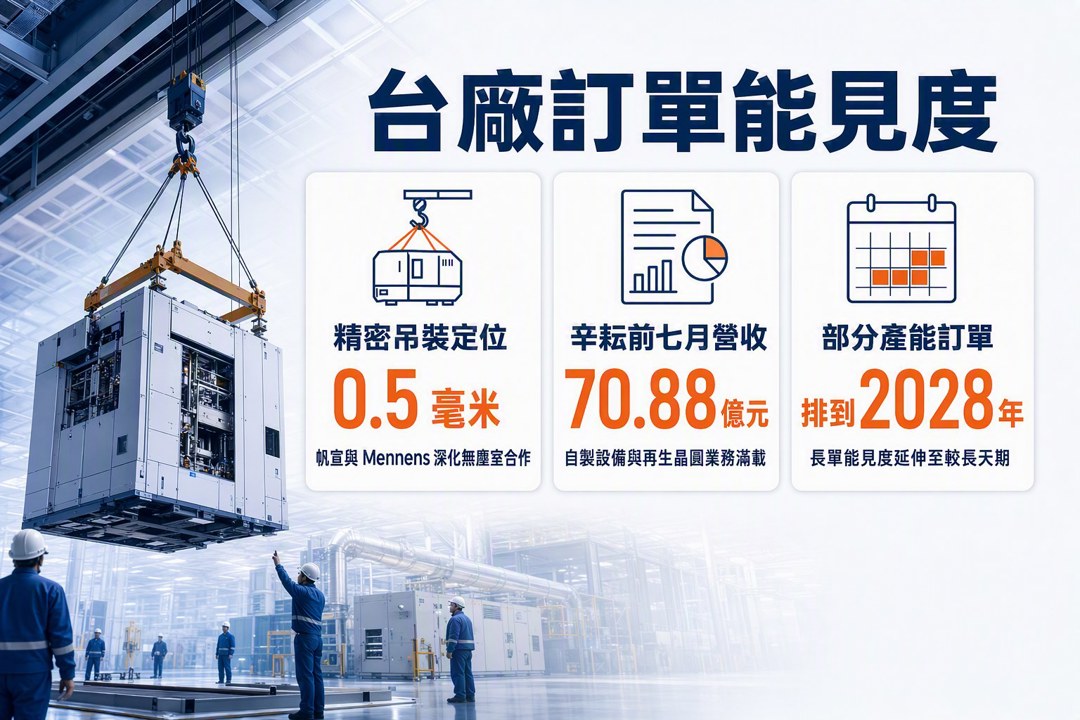
在國際大廠積極擴建的背景下,台灣供應鏈已經看到實際拉貨。帆宣(6196)與荷蘭廠商 Mennens 深化無塵室精密吊裝合作,系統可承載數十噸設備,定位精度達 0.5 毫米。這類能力對先進製程很關鍵,因為高潔淨度與低震動要求,直接限制了設備搬運與安裝方式。
辛耘(3583)則同時受惠於自製設備與再生晶圓業務滿載。公司今年前七月合併營收達 70.88 億元,上半年 EPS 為 9.16 元,部分產能訂單甚至已經排到 2028 年。這代表需求不只存在於短單補庫存,而是已經反映到較長天期的產能安排。
長單能見度拉長,對設備廠的意義很直接。當客戶提前鎖定產能,供應商的產線排程、零組件備料與資本配置都會同步被拉高,獲利結構也更容易維持穩定。
特用氣體與表面處理同步擴產
台特化(4772)同樣站在先進製程需求的受惠位置。公司主力產品矽乙烷產能利用率已逼近九成,明年還規劃陸續完成矽乙烷與無水氟化氫(AHF)擴產。這些材料都屬於先進製程中的重要耗材,需求升溫時,產能利用率會先上來,後續才反映到擴建計畫。
公司旗下子公司弘潔科技也同步在台南與新竹擴建清洗與表面精密鍍膜產線。這類布局顯示,拉貨動能已經往材料、清洗與表面處理環節擴散,供應鏈壓力不只集中在晶圓廠本體,而是一路延伸到周邊製程服務。
我會先看兩個層次:一是 AI 晶片需求是否維持高檔,二是擴產與建廠速度能否真的跟上。前者決定訂單強度,後者決定設備、材料與廠務業者的出貨節奏。當這兩條線同時走高時,供應鏈的業績能見度會比單季拉貨更長。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
18minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
35minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

