




信驊 (5274) 漲停後還能追?攜萊迪思搶SMC商機的30日訊號


萊迪思與 SMC 話題把市場拉回信驊的稀缺性
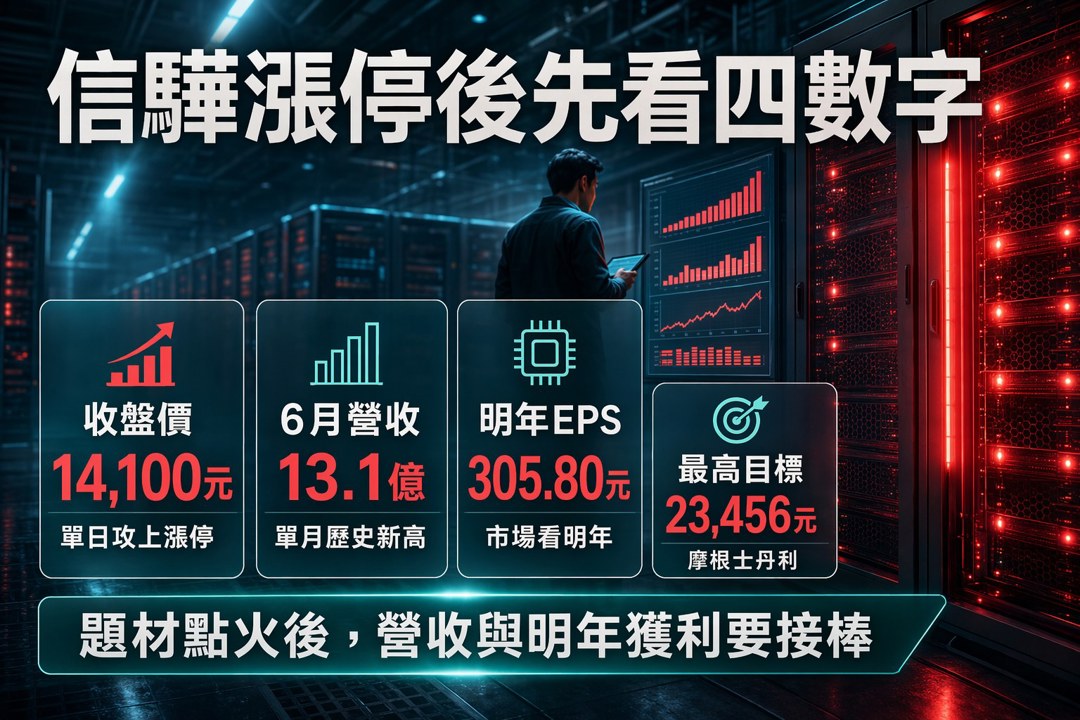
市場近期討論信驊(5274)攻上漲停,關鍵線索落在兩個方向:一是與萊迪思半導體的題材連動,二是 SMC 布局可能擴大商機。這類事件短線會推升想像,但對投資判斷更有用的是,信驊原本就站在伺服器遠端管理晶片的高門檻位置,當市場重新尋找 AI 伺服器鏈中獲利能見度高、股本稀缺、法人仍願意給高評價的公司,股王身分才會被再次拿出來定價。7/21信驊收在14,100元,上漲9.18%,成交量509張,單日強彈背後,反映的是市場把題材與基本面一起重新檢視。
漲停不是孤立事件,前一輪修正反而放大反彈力道
信驊近期股價並非一路平順。6月底除息時曾受到大盤賣壓拖累,7月高價股也多次被迫換手,市場對千金股的追價意願一度降溫。7/21台股大漲4.2%,高價股同步回神,信驊的漲停更像是風險偏好修復後,資金重新回到高獲利成長股的結果。這種反彈需要拆開看:大盤氣氛提供助力,SMC與萊迪思半導體話題提供敘事,真正支撐股價能否延續的,仍會回到營收與獲利預估能不能接住目前評價。
6月營收創高,讓市場願意相信下半年仍有加速感
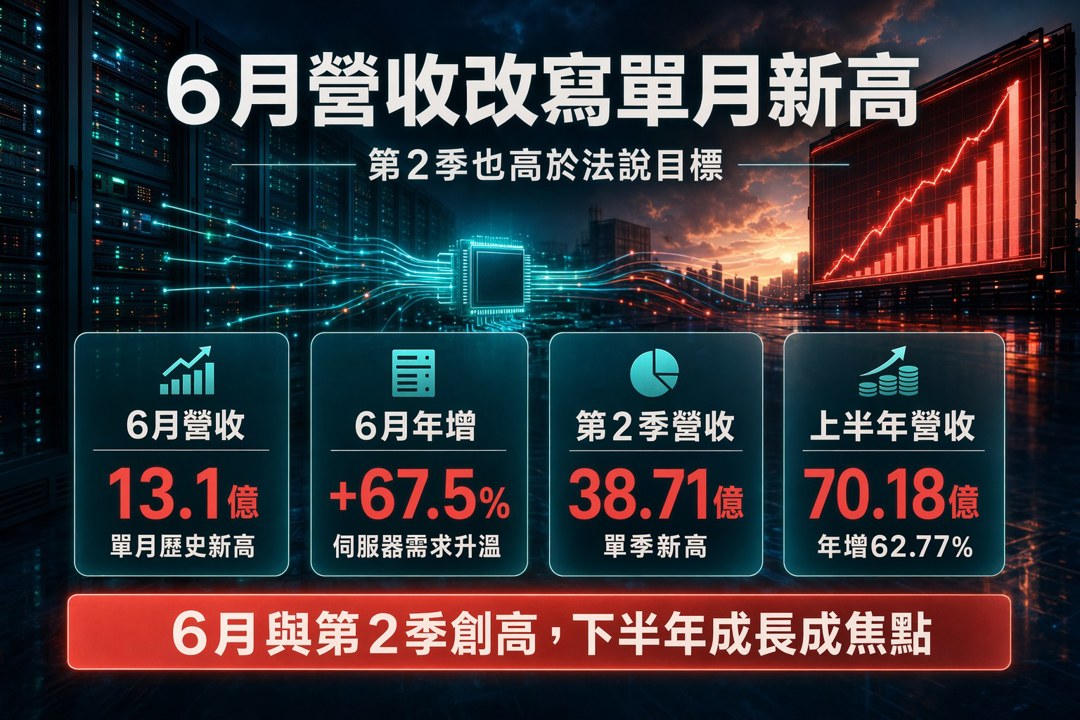
信驊6月合併營收13.1億元,年增67.5%,創單月歷史新高;第2季合併營收38.71億元,季增23%、年增72.3%,同樣創單季新高,且高於法說會原先提出的34億至36億元目標。上半年營收70.18億元,年增62.77%,公司說明主要來自伺服器晶片營收較去年同期增長。董事長林鴻明先前提到,AI伺服器與一般型伺服器需求同步升溫,客戶拉貨動能強勁,今年接單明顯優於預期,也已有客戶提前規劃明年需求。這段說法沒有把成長寫成已經完全落袋,因為公司同時提到仍有供應鏈瓶頸;但若下半年營收確實較上半年明顯成長,市場對股價高檔震盪後再評價的意願會提高。
EPS 預估上修,是高本益比仍能被接受的主因
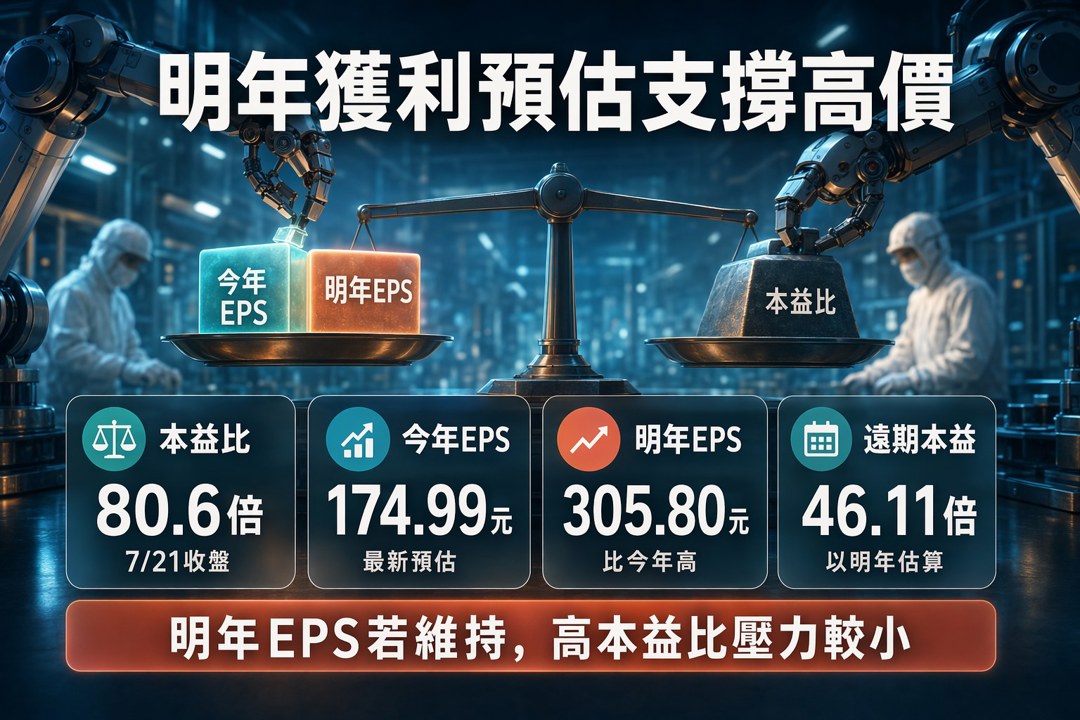
信驊目前評價絕對不便宜,7/21收盤對應本益比80.6倍,過去一段時間的高價股波動,也說明市場對高估值容忍度會隨情緒快速變化。不過,多方願意承擔高評價,核心來自獲利預估的抬升。2026年7月最新統計,今年EPS預估為174.99元,明年EPS預估為305.80元;以明年獲利預估計算,遠期本益比降到46.11倍。這代表市場正在看的重點,已經拉到明年獲利能否快速放大。若明年EPS路徑維持,信驊的估值壓力會被成長性部分抵銷;若預估下修,80倍以上的當年本益比就會重新變成股價壓力。
券商目標價分歧不小,但多數最新報告仍站在偏多邊
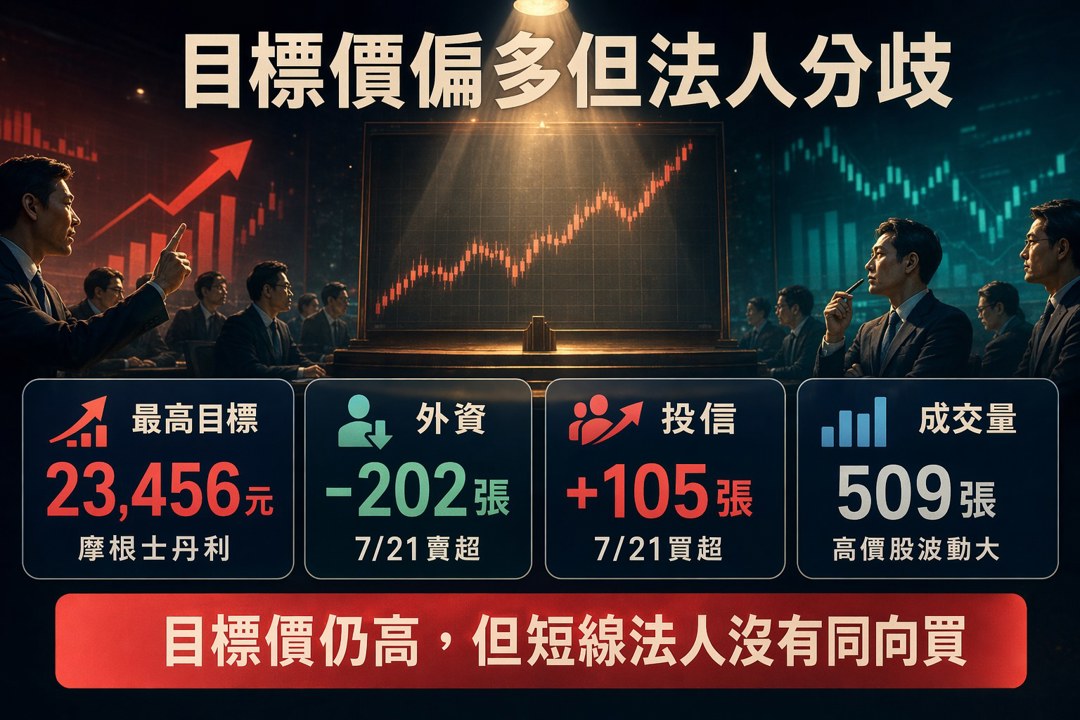
從近期券商報告看,外資與本土券商仍給信驊相對正面的評價。野村證券在6/30給予Buy,目標價19,100元;中國信託綜合證券在6/29給予買進,目標價20,000元;摩根士丹利證券在6/8給予Overweight,目標價23,456元。這些目標價不能直接視為股價會到達的位置,單一券商預估也不能當成市場定論;但它們共同反映一件事:法人評價模型仍把信驊放在AI伺服器景氣延伸、BMC需求提升、獲利上修的框架下。只要營收創高與EPS上修沒有被打斷,評價有機會維持在高檔區間。
籌碼沒有完全同向,短線追高要承受高價股波動
風險不能只用估值貴帶過。信驊的第一個風險是籌碼分歧。7/21當天外資賣超202張,投信買超105張,三大法人合計仍賣超93張;今年以來外資賣超553張、投信買超506張,顯示內外資看法並未完全一致。第二個風險是高價股流動性與價格波動會被放大,509張成交量對股王來說不算厚,一旦大盤風險偏好下降,單日上下震盪容易比一般權值股更劇烈。第三個風險是基本面節奏,信驊雖然接單明顯優於預期,但公司也提到供應鏈瓶頸;若瓶頸影響出貨,或下半年成長幅度低於市場想像,股價可能先反映失望。
偏多判斷建立在三個檢查點:營收延續、EPS維持、題材落地
對信驊的看法可以偏多,但條件要講清楚。SMC與萊迪思半導體相關討論,短線能提高市場對新商機的敏感度;但在公司尚未把合作轉成具體營收數字前,較穩健的判斷仍要回到BMC主業、AI與一般伺服器需求、以及下半年營收是否比上半年更強。若後續營收延續創高或維持高成長,明年EPS預估維持在305.80元附近,且法人籌碼逐步由分歧轉向穩定,信驊的高評價就有較多基本面支撐。短線漲停已經反映部分期待,接下來市場會用每月營收與獲利預估修正,來檢驗這波重新定價能走多遠。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
2026.11.02 期指實戰錄 - VVIP 限定
9hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
9hours ago
1101【AI大數據超級Excel表】VIP 專屬
10hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
10hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
10hours ago