




AI基建支出撐住美國成長,通膨與就業壓力會先升高嗎?


AI基建支出把聯準會帶進新政策難題
矽谷科技巨頭已投入數兆美元建設資料中心,人工智慧由企業技術競賽逐漸擴大成美國總體經濟議題。聯準會官員目前同時面對成長、生產力、通膨與就業市場的拉鋸,政策判斷難度明顯升高。
聯準會主席華許本週在舊金山公開論壇發表看法,試圖評估AI帶來的經濟成長,以及大規模失業風險可能形成的衝擊。這場辯論牽涉的時間尺度不同:AI基礎建設支出已經發生,生產力提升需要更長時間,勞動市場調整卻可能快速出現。
數兆美元資本支出正在支撐美國企業支出與股市表現,也讓聯準會開始留意投資熱潮對物價的影響。資料中心需要土地、電力、伺服器、網路設備與工程服務,需求集中爆發後,相關成本可能傳導至企業與消費端。
AI基建擴張推升需求,通膨壓力增加
AI技術長期具備降低成本的潛力,企業可利用自動化改善流程、提高產能,並把部分服務轉為軟體代理完成。當前的基礎設施建設仍處於擴張階段,大量資本同時投入電力、晶片、資料中心與雲端運算,短期供需失衡可能先推高價格。
聯準會官員尚未確認這波投資何時放緩,政策上也出現新的難題。若AI支出持續擴張,經濟成長可能獲得支撐;若需求推高通膨,利率政策就必須納入這項新型供給衝擊。
這使AI從產業題材延伸為全國性的經濟政策辯論。市場過去聚焦於模型能力、晶片需求與企業導入速度,聯準會則需要處理投資週期對價格與就業的連鎖影響。
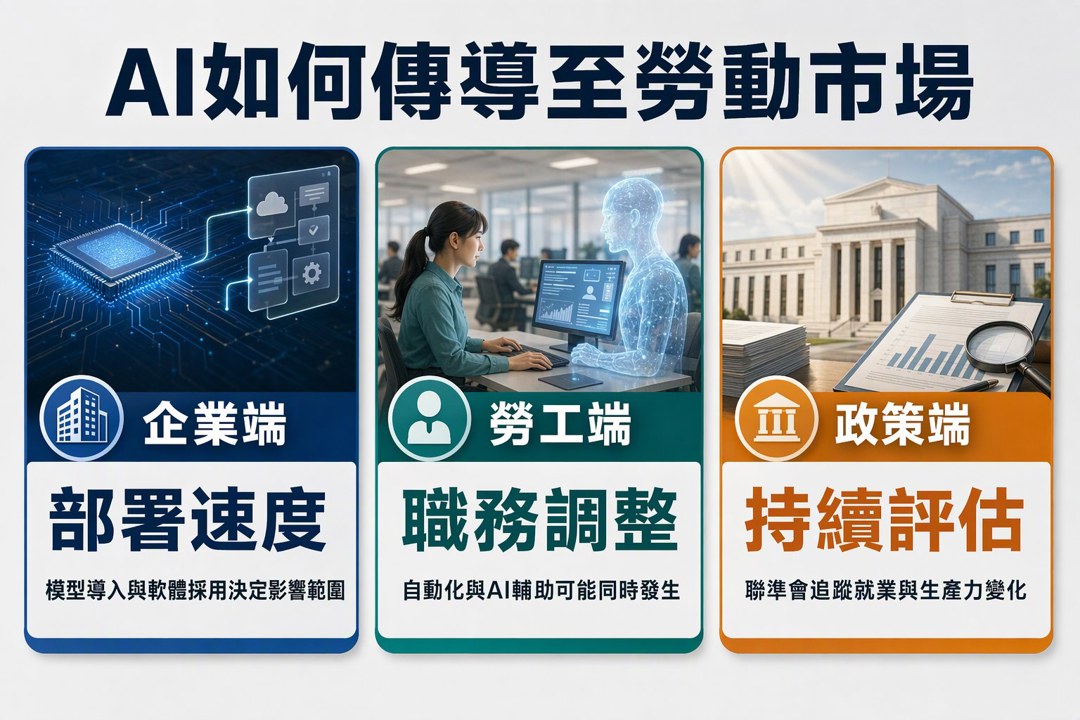
聯準會引入科技高層,評估AI對勞動市場的影響
為了掌握AI對經濟與勞動市場的長期影響,聯準會成立專門任務小組,成員涵蓋科技業與企業營運高層。參與者包括即將進行首次公開募股、估值上看1兆美元的Anthropic企業代表,以及負責微軟(MSFT) Xbox業務的高管Asha Sharma。
科技企業高層能提供模型部署、企業採用與人力配置的第一線觀察,這些資訊有助於聯準會理解「超級智慧」技術如何進入日常商業活動。政策部門需要知道的範圍,包含哪些工作會被自動化、哪些職務會獲得AI輔助,以及企業採用速度是否集中在少數產業。
大型語言模型目前已能處理複雜數學與醫療問題,也能提供客製化代理服務。能力提升會擴大企業使用場景,但就業效果仍取決於企業部署速度、應用普及程度,以及勞工能否轉向新職務。
就業衝擊可能先出現,時間點取決於企業導入速度
聯準會理事庫克與巴爾先後警告,AI快速部署可能造成失業率短期上升。這項風險與技術是否具備長期生產力無關,企業若在短期內同步調整人力,勞動市場就可能先承受轉型成本。
美國經濟能否順利吸收這波變化,取決於新職務生成速度、教育訓練效率與企業導入模式。AI若以輔助員工為主,勞動生產力提升可能較為平順;若企業選擇快速縮減重複性職位,失業壓力可能更集中。
我會把這項風險拆成兩個觀察方向。就業數據反映勞工端的變化,企業資本支出、招募計畫與AI軟體採用情況,則能補充企業端的調整速度。單一月份的失業率變化,尚不足以描述整個技術週期。
歷史性AI投資支撐成長,也放大市場回跌風險
里奇蒙聯準銀行總裁巴爾金將這波AI投資比喻為鐵路與州際公路建設等級的歷史性投資。這類基礎建設週期通常能帶動企業支出、工程需求與資本市場活動,AI目前已成為美國經濟成長的重要支柱之一。
企業若持續相信AI能帶來足夠回報,資料中心、晶片、電力與軟體支出的擴張就可能延續。若實際收入與生產力改善低於預期,企業開始削減規模,資本支出降溫就可能同時影響經濟成長、企業獲利與股市情緒。
回報能否追上投資速度,會決定這輪熱潮能走多遠。巴爾金的提醒帶出一項市場風險:當大量資金已經投入,企業與投資人對未來現金流的期待也會同步升高,任何支出縮減都可能帶來放大式反應。
微軟股價反映市場情緒,後續仍須觀察基本業務承接
微軟(MSFT)的業務涵蓋生產力和業務流程、智慧雲端、個人運算設備三大部門,Windows與Office仍是公司廣為人知的產品。AI相關需求若持續擴散,智慧雲端與企業軟體可能成為觀察企業採用速度的重要窗口。
截至今年11月13日,微軟收盤價為523.00美元,上漲1.875美元,漲幅0.36%,成交量為18,644,017股,較前一交易日減少35.88%。這組歷史交易數據顯示當日股價小幅上升,成交量同步收縮,單日訊號仍不足以判斷資金是否形成持續趨勢。
微軟在聯準會任務小組中具有企業營運代表性,公司的雲端需求、軟體訂閱與AI服務採用情況,也會成為市場理解企業支出的觀察窗口。AI投資週期能否延續,仍要回到企業付費、雲端使用量、獲利改善與勞動市場變化逐步確認。
關於作者

1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【搶先看】高股息ETF配息排行榜|月領3萬、提早退休? 第一名我很想買了! //BC股倉
8hours ago
【美股週報】殖利率回到 5.1%,股市要怕的是 12 月之後
12hours ago
【宏觀週報】台股止跌確認了嗎?大跌後第一週的反彈追蹤
12hours ago
【美股特別報導】輝達少了黃仁勳:股價現況與未來走勢
13hours ago
【產業戰報】掌控先進製程命脈!這家台廠靠「鐵氟龍」築起晶圓巨頭的超潔淨防線
16hours ago