




【研究報告】漢翔(2634)全年營運成長上看20%,2023年後邁入營收高峰期


【研究報告】漢翔(2634)結論與建議
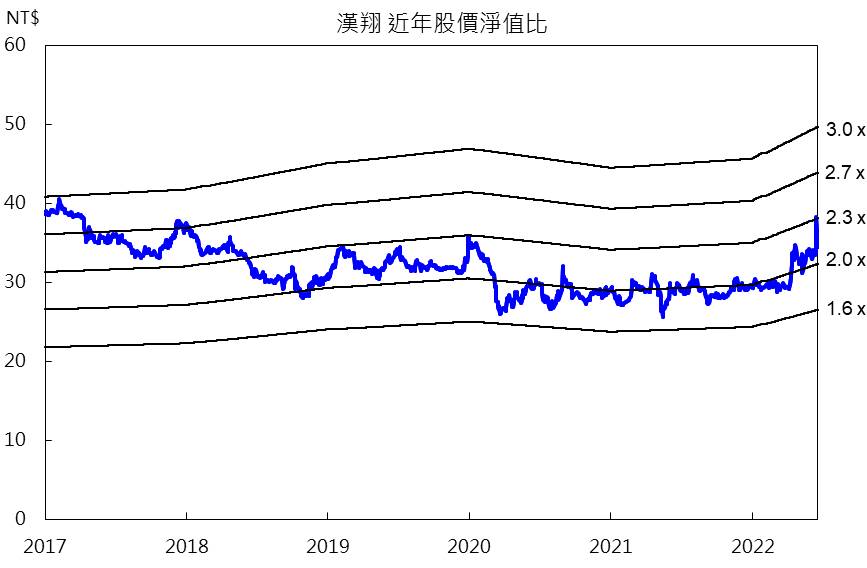
漢翔(2634)2022年高教機邁入量產階段,2023~2025年達到出貨高峰,國機業務長線展望明確,同時隨著中國防疫管控鬆綁,跨國旅行的需求正加速恢復,預期2023年國際航班強勁復甦,漢翔得利於產業地位的優勢,其受惠程度顯著,預估2022年EPS 1.66元,每股淨值16.56元,給予近年股價淨值比(PBR)均值2.3倍的評價,目前評價合理。
前篇延伸閱讀:【研究報告】漢翔(2634) 2022年民、軍用雙引擎噴發
漢翔營運谷底攀升
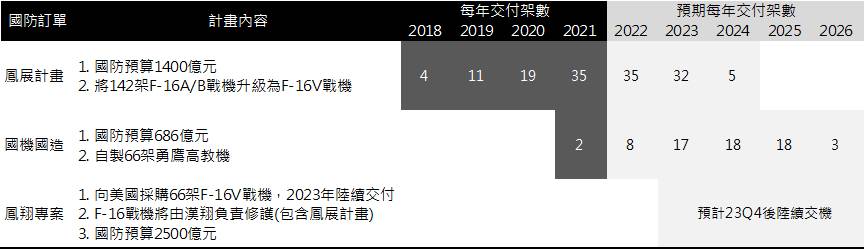
自Covid-19爆發以來,全球航空客運業務縮減近9成,在民機面臨逆境之下,漢翔積極開拓國機業務,以補足商用業務的營運缺口,2021年國防業務營收比重達60%,並已交付2架勇鷹高教機,預計2022年邁入量產階段,此將成為漢翔未來5年營運成長的主要驅動力,同時隨著疫苗問世、疫情趨緩,航空景氣谷底攀升,波音737 Max陸續於紐西蘭、印度、馬來西亞、中國解除飛航禁令,帶動漢翔民航業務復甦,漢翔2022年第一季EPS 0.22元,顯著優於2021年同期的-0.28元。
漢翔國防訂單
漢翔民機、國機訂單復甦趨勢向上
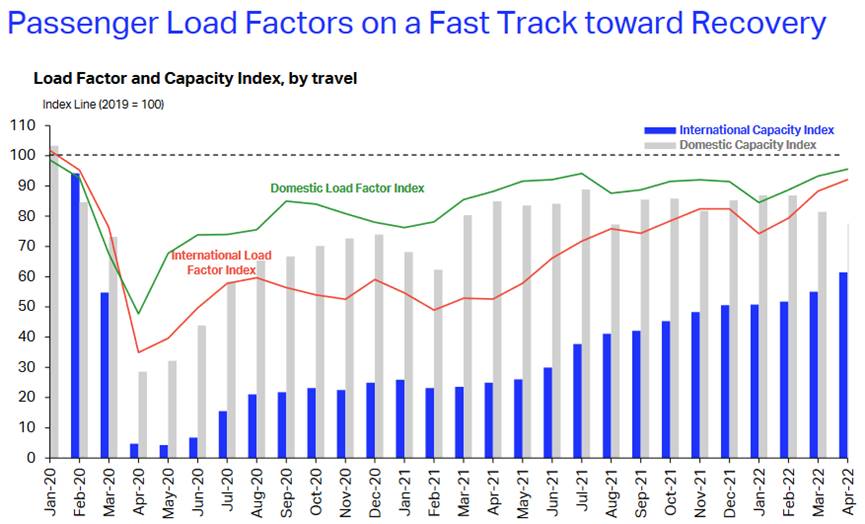
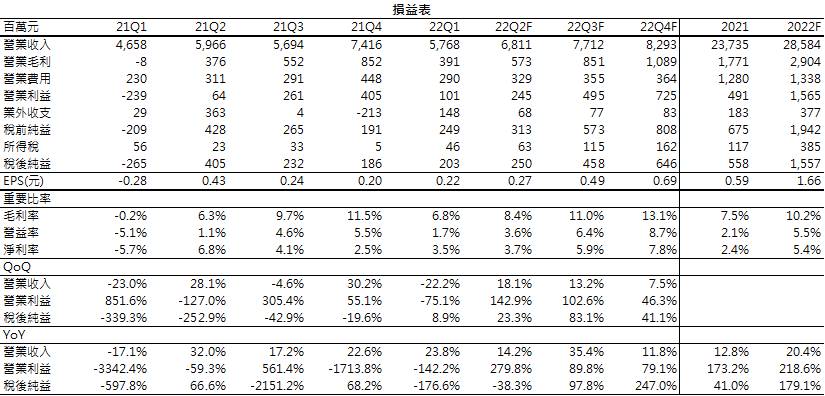
中國封控雖一度拖慢全球航空業復甦,然而隨著各國的旅行限制解除,實際上全球飛機載客率正快速恢復,2022/4已恢復至疫情前的94%,在航空業者的營運壓力減輕下,有利於先前積壓的飛機訂單交付,漢翔主要客戶Airbus第一季交機約140架,年增13%、Boeing第一季交機約95架,年增23%。與此同時,漢翔的國機訂單進展順利,2022年至今認列2架高教機營收,前5月累計營收102.2億元,年增20.4%。預期隨著中國解除封控,有利於民機業務持續恢復,預估漢翔第二季EPS 0.27元。
預計漢翔2023年進入營收高峰,長線動能強勁
2022年國內航班雖持續領先國際航班復甦,但隨著各國解封,近月兩者的差距已有所縮小,且隨著中國防疫管控鬆綁,跨國旅行的需求正加速恢復,尤其漢翔為台灣航太龍頭,得利於產業地位的優勢,其受惠程度顯著,長期將驅動漢翔的引擎、機身零組件的訂單成長。目前各大航空業者均看好2023年跨國航班將迎來需求反彈,波音因而提前在第二季將產能規模提升至31架/月(年初為27架/月),漢翔配合客戶調整產能,目前民機訂單已恢復至疫情前7~8成,預期民機業務逐季轉佳,預估漢翔2022年民機業務營收成長約10%。
國防業務的部分,自2021年以來鳳展計畫加速交機,預計2022年將交付35架;而國機國造的部分,勇鷹高教機於2022年開始量產,預計2023~2025年達到出貨高峰,國機業務長線展望明確,2022上半年已交付2架,預計下半年將交付6架,預估全年約貢獻50~55億元營收,帶動2022年國防營收成長35%。
2022年漢翔受惠國機業務邁入量產階段,且民機業務隨著跨國旅行加速恢復,長線復甦趨勢強勁,預估2022年營收285.8億元,年增20.4%,且產能利用率提高,帶動毛利率增加,預估EPS 1.66元,每股淨值16.56元。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【台股研究報告】2023年鋼市將呈U型復甦,看好中鋼(2002)Q2後獲利重拾成長!
【台股研究報告】貨櫃三雄獲法人買超,2023年貨櫃產業有所轉機?
【台股研究報告】華航(2610)前11月客運營收翻4倍,2023年航空產業怎麼看?
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
東捷資訊(6697)受惠數位轉型佈局發酵,股價創高
10minutes ago
FTAI Aviation(FTAI):窄體引擎的維修霸主 CFM56 模組工廠與 AI 電力的第二
3hours ago
家樂氏前 CEO 的 10 堂課:從古巴到美國總統內閣的翻身之路
3hours ago
動能app盤前速覽_20261104
6hours ago
老簡帶你 11/03 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
6hours ago