


【台股研究報告】聚陽(1477)客戶訂單強勁,營運搶先回歸成長軌道!


圖片來源:Shutterstock
公司簡介
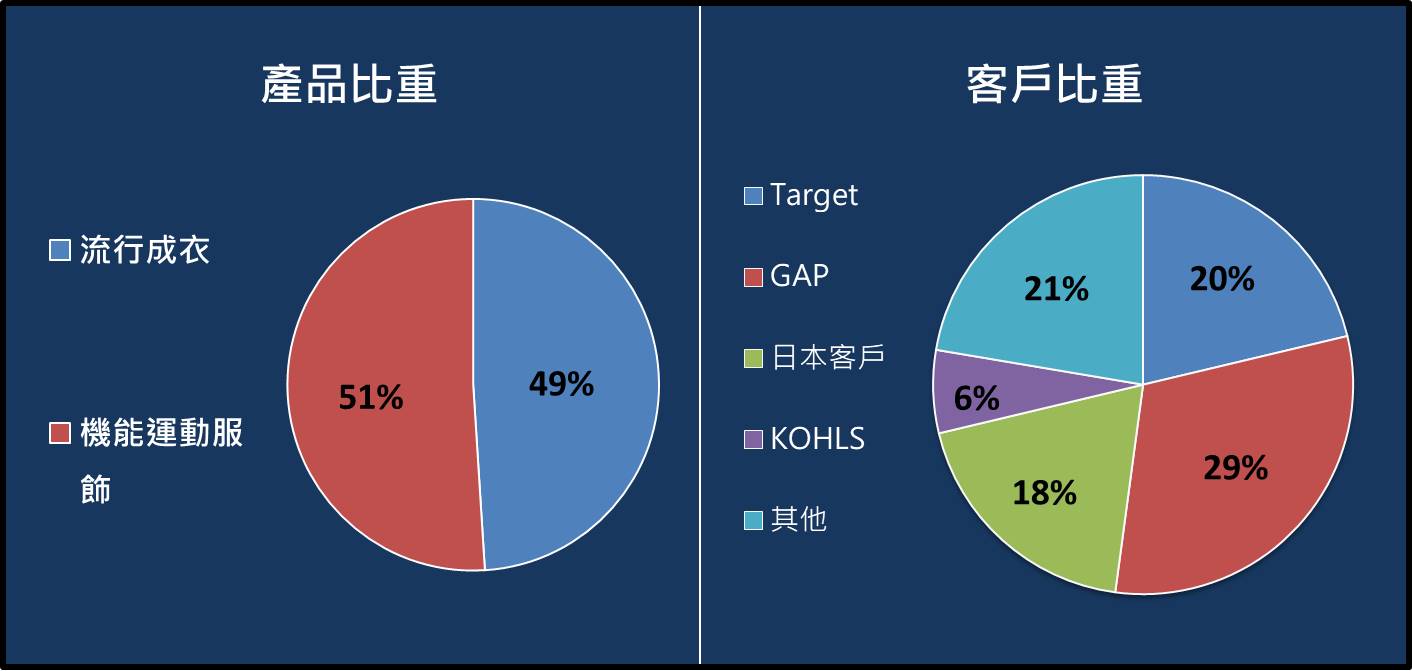
聚陽(1477)成立於1990年,業務涵蓋成衣設計、製造及銷售等,原廠委託設計(ODM)訂單佔比達9成,為國內最大、全球第五大成衣代工廠商。聚陽2015年切入機能性服飾領域,運動服飾營收比重有逐年提升的趨勢,目前營收比重為流行成衣49%、機能運動服飾51%;終端客戶橫跨品牌商(Gap、H&M、UnderArmour、Uniqlo)、通路商(Target)及百貨(Kohl’s)等。
圖片來源:CMoney
聚陽短單應對能力優異,獲利結構轉佳
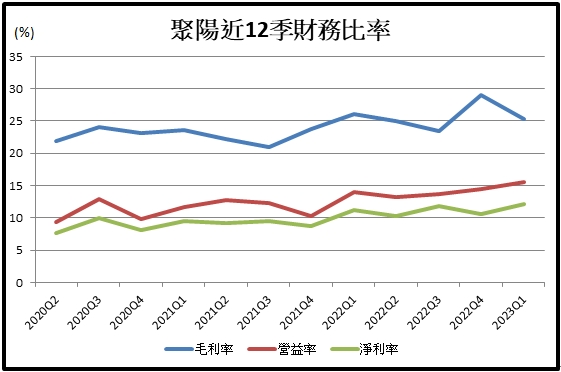
全球的品牌及通路客戶下單模式改變,由長單改以一個月內交貨的短單、急單彈性面對需求變化,聚陽自去年就已提撥額外產能應對日本、美國客戶的急單需求,在短單為主的環境下,聚陽相較同業具有接單優勢,今年短單佔營收比重由10%提升至20%,下半年預計再提升至30%。短單的毛利較一般訂單高3~4%,加上去年開始高毛利的運動機能產品比重明顯拉升,看好聚陽後續毛利率將持穩在25%以上的高水準。
圖片來源:CMoeny
2023年日系客戶維持雙位數成長
聚陽的日系客戶迅銷集團(Uniqlo、GU)積極拓展海外市場,今年在東南亞、歐洲、北美市場的業績皆創歷史新高,預估帶動聚陽上半年來自日系客戶的營收年增40%,下半年預計成長20%。市場預估聚陽今年持續受惠短單提升優勢,在終端庫存調整下營收較去年持平或小幅成長,全年EPS為14.67元。
2024需求復甦,營運搶先重回成長軌道
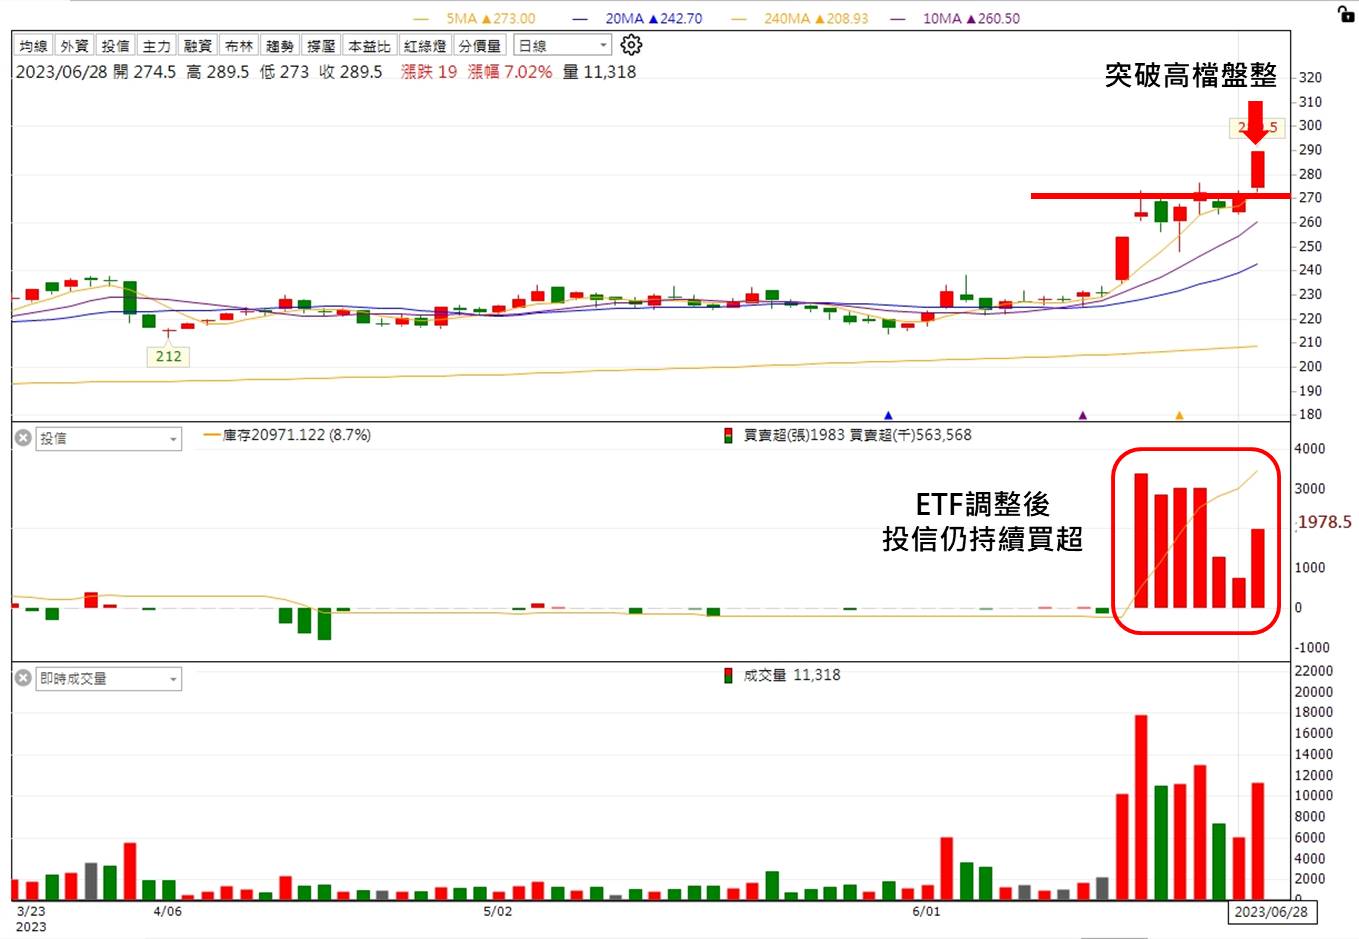
考量聚陽在短單為主的環境具有較佳的接單能力,加上作為產業龍頭,營運具規模效益保護,有利營運搶先同業回歸成長軌道。明年隨美系客戶需求復甦,配合孟加拉、印尼預計擴產10%,預估聚陽2024年營收年增雙位數,EPS為17.42元。進期因ETF成分股調整,投信買盤持續進駐,股價高檔整理後再放量突破,後市仍有高點可期,建議持續布局。
圖片來源:籌碼K線
*本文章之版權屬筆者與CMoney全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
12minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
29minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

