




【台股研究報告】海外旅遊潮需求大爆發,華航(2610)獲利將成長逾250%!


公司介紹
華航為國內首家航空公司
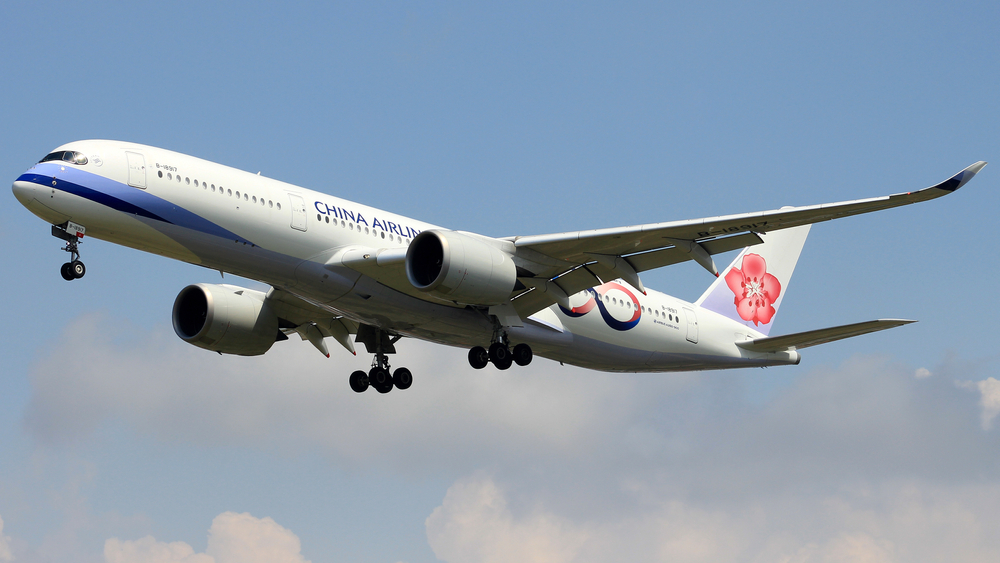
華航(2610)於1959年由政府出資創立,為國內首家航空公司,主要提供貨運輸、國際航班服務,於1991年落實民營化後,至今航發會、國發會仍掌握約40%股權。2011年加入天合聯盟(Skyteam),透過與其他航空公司共用航線網、航班時間、機場設施等,來達成資源整合,進而提高營運效率。
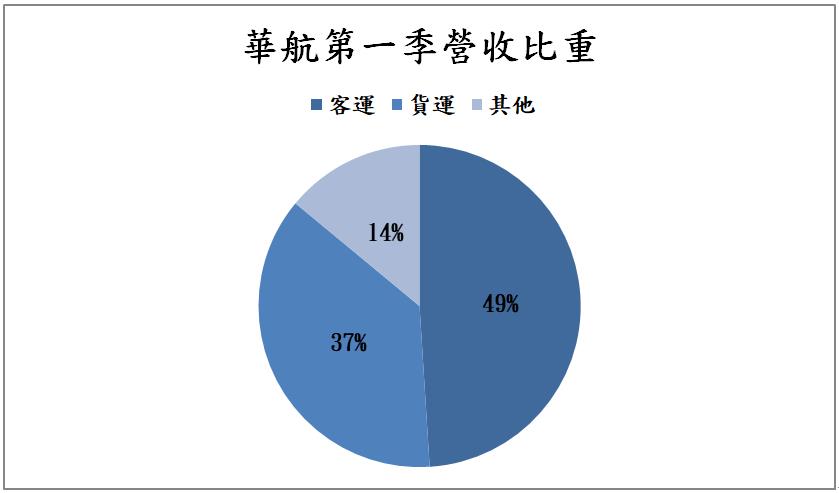
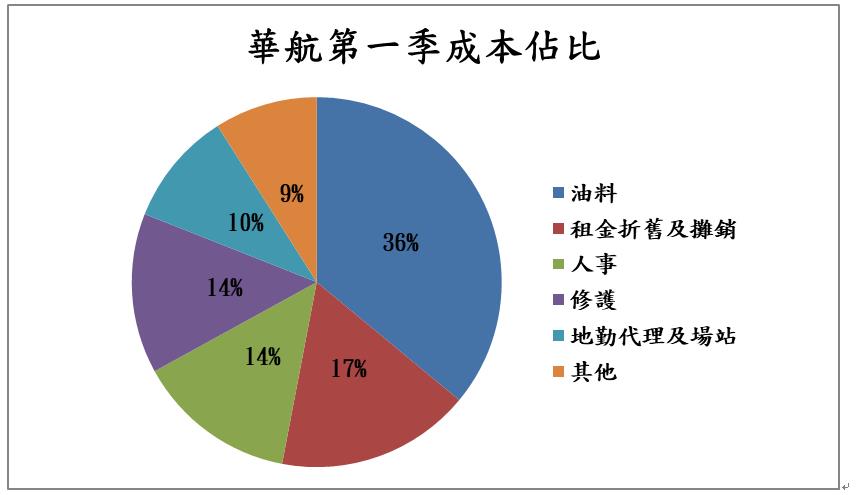
2023/3共有88架飛機,客機66架,貨機22架,平均機齡約10年,而公司今年預計汰舊換新,整體機隊會下降至83架。目前全球航點遍布28個國家136座城市,華航第一季營收結構中,客運收入佔49%,貨運收入佔37%,其他佔14%。而公司主要成本主要為油料佔36%,租金折舊及攤銷佔17%,人事與修護佔14%,地勤代理及場站佔10%,其他佔9%。
華航疫後復甦、迎接暑假旺季,客運營收有望大幅增長
隨著疫情的復甦,旅遊市場逐漸回溫,各國國境逐漸開放,華航的航點與航班數皆不斷成長,目前票價與疫情前相比提升24%,而運力已回升至疫情前8成左右的水準,加上迎來暑假旺季,在旅遊潮的來臨之下,價量將雙雙進一步增長。而在貨運方面,上半年受庫存調節影響,需求量衰退,不過隨著庫存的去化,下滑情形已趨緩,預估整體進出口狀況將會在年底重啟復甦。
華航公布6月營收為175億元(月增21.2%,年增42.1%),其中客運收入為122.5億元,刷新單月歷史紀錄,年增近9倍,而公司上半年營收達899億元,年增21.3%,也寫下同期歷史新高。
隨著油料成本的降低,獲利狀況將噴發
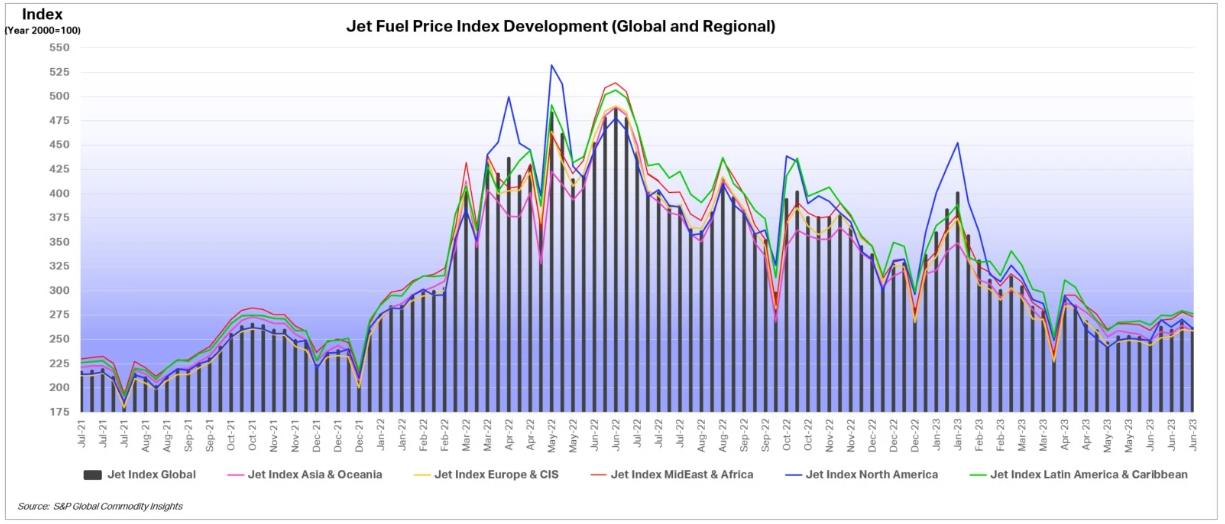
而在成本方面,油料佔華航成本約36%,而隨著原油價格的下降,帶動航空燃油價格同步下滑,有效改善華航主要成本支出,獲利結構轉佳,毛利率可望維持高檔,若以今年1~6月航空燃油平均價跟去年均價相比,依華航年用油量約1,400萬桶推算,預計今年公司將省下3.8億美元燃油成本,數字相當可觀。
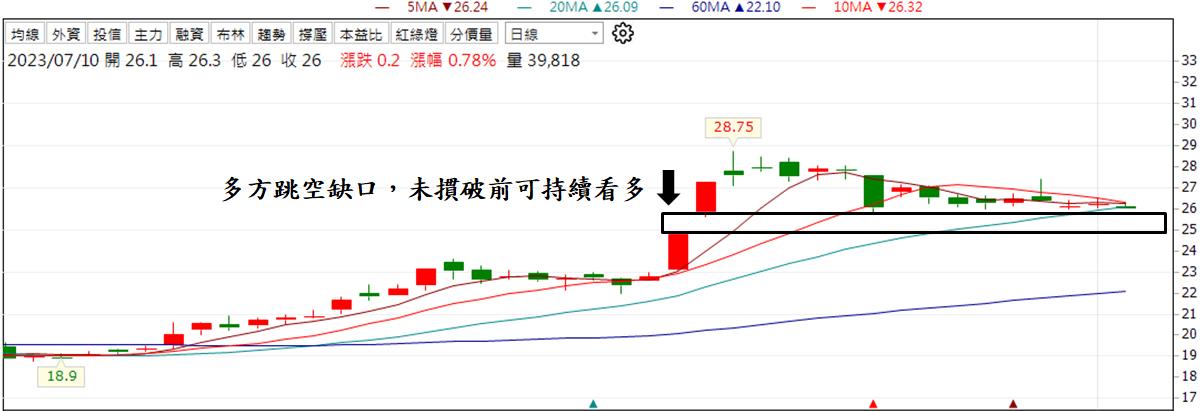
以技術面來看,在股價跳空突破之後,近期在做拉回整理,在未收服多方缺口之前,仍可持續看多。今日華航除息0.46元,在盤中股價最高來到26.3元,順利完成填息。
投資建議
展望2023年,預估華航2023年營收將達1,811億元,受惠於疫情復甦以及暑假旅遊旺季的帶動之下,營收年成長幅度超過2成。而成本降低也是一大獲利成長關鍵,整體將帶動獲利成長超過250%,EPS從2022年的0.48元跳升至1.9元。而近期華航睽違3年招募空服員,預計將錄取約百名,由此可看出公司正在為快速回溫的海外旅遊市場及新機隊做準備,需求有望持續暢旺。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險
文章相關標籤
關於作者

【台股研究報告】SpaceX新業務貢獻強勁動能,華通(2313)大啖衛星商機!
【台股研究報告】強攻綠能龐大商機,上緯投控(3708)出貨關鍵材料!
【台股研究報告】GB200出貨動能引爆,廣達(2382)營運將再創高峰!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台股一個月跌了 20%,該加碼嗎?大跌時的 3 份檢查清單
3hours ago
【產業戰報】國安基金進場買甚麼?
4hours ago
2026.11.09 期指實戰錄 - VVIP 限定
5hours ago
AMD財報超強,股價卻持續下跌!AI成長故事還能相信嗎?
6hours ago
大盤重挫國安基金進場,資金轉向太陽能與面板 | 2026.11.06 語音直播摘要
6hours ago