




【台股研究報告】華通(2313)受惠華為新機推出,後市展望潛力無窮!


公司介紹
華通(2313)成立於1973年,為台灣第一家響應政府高科技發展政策的印刷電路板(PCB)製造公司,目前在全球PCB市場排名第五,且為全球HDI板龍頭,華通的競爭優勢,包含優異的品質控管、穩定的經營成長、掌握客戶需求以及善於新技術的研發,此外提供電路板一站式服務,參與客戶設計並提供製造、打件到出貨完整服務。華通電路板生產基地以台灣與中國為主,包含台灣蘆竹、大園,以及中國惠州、蘇州和重慶。
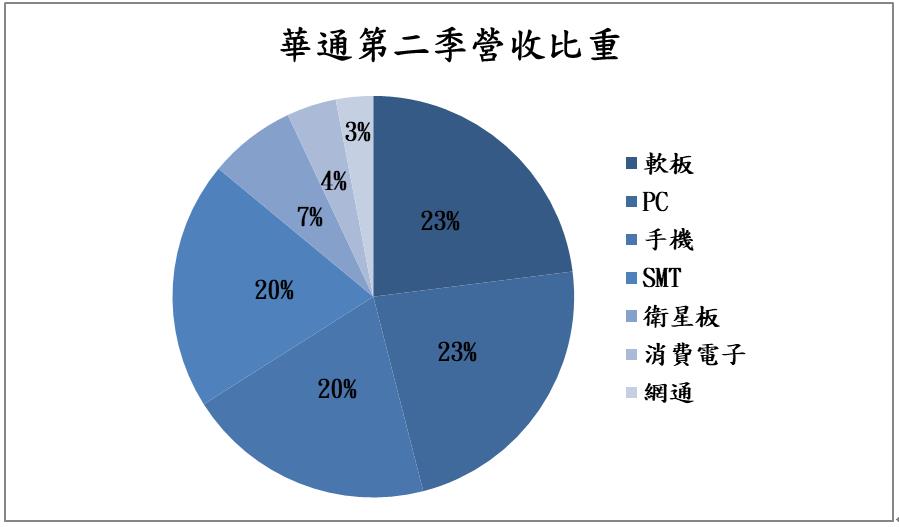
華通第二季產品營收比重分別為軟板23%、PC 23%、手機20%、SMT 20%、衛星板7%、消費電子4%、網通3%。
華通8月營收創下今年新高,下半年營運動能將逐漸升溫
華通8月營收64.6億元(月增7.1%,年減10.1%),創下今年新高,主要受惠於美系客戶拉貨,帶動營收上揚,隨著進入第三季備貨旺季,預期HDI稼動率將提升至75~80%、SLP滿載,加上新增高階機種搭載的潛望式鏡頭訂單,採用全新軟硬結合板設計,將挹注營收成長,營運動能持續升溫。
華為新機Mate 60 Pro銷售火熱,華通大幅受惠
華為開賣新機Mate 60 Pro,銷量十分火熱,且華為對該機型追加超過1,500萬支,根據最新拆解報告指出,其PCB供應商為華通,由於一直以來華通是華為的主要手機板供應商,隨著華為再度出現在聚光燈之下,未來可能會繼續推出其他款手機,華通將持續受惠,整體營收、獲利有望不斷攀升。
展望未來,衛星板將成為公司主要成長動能
目前華通衛星板營收佔比為7%,在庫存調整過後,預期下半年會開始復甦並出貨放量,全年佔比有望來到8%。展望2024年,衛星板將成為公司主要成長動能,預期營收將成長6成,營收佔比達12%,主要受惠於大客戶SpaceX低軌衛星改版,拉貨需求強勁。加上公司正積極擴展海外產能,泰國廠將擴充30萬平方公尺,預期最快2024年底會開始投產,優先聚焦於衛星訂單。
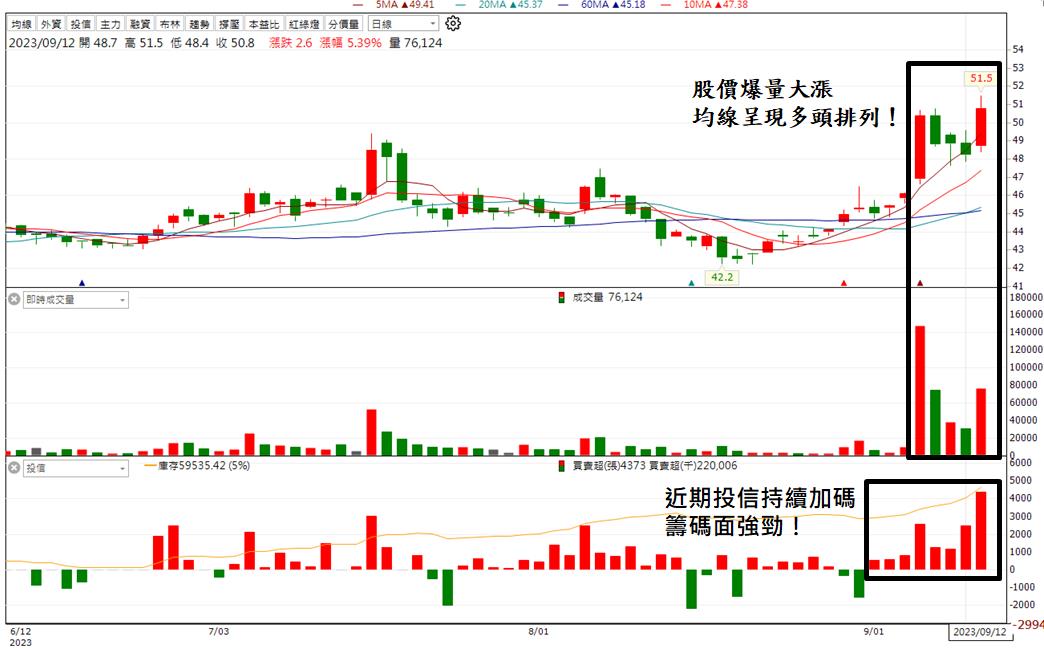
以技術面來看,近期股價爆量大漲,且均線呈現多頭排列,有望繼續上攻,加上投信持續加碼,動能強勁,建議投資人可以偏多看待。
投資建議
整體而言,預估華通2023/2024年的EPS為3.7/5.5元,本益比有望往12X靠攏。展望未來,隨著消費性產品逐漸復甦,將帶動營運狀況升溫,加上華為新機以及衛星板的強勁動能挹注,整體展望正向,建議投資人可以偏多看待。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險
文章相關標籤
關於作者

【台股研究報告】SpaceX新業務貢獻強勁動能,華通(2313)大啖衛星商機!
【台股研究報告】強攻綠能龐大商機,上緯投控(3708)出貨關鍵材料!
【台股研究報告】GB200出貨動能引爆,廣達(2382)營運將再創高峰!
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
台股失守4萬大關!史詩級崩跌3737點 國安基金第10次啟動護盤!啟動限空令?金管會救市看2指標
21minutes ago
11/06 強棒旺旺來交易回顧|台達電(2308)表現弱勢
26minutes ago
【00406A】11/06 操作日報|重挫七趴沒在怕,經理人逆勢加碼這六檔
anhour ago
【00405A】11/06 操作日報|淨值大跌,經理人反向狂敲半導體雙雄
anhour ago
【00400A】11/06 操作日報|出清金融,翻倍重壓鴻海與蘋概鏈
anhour ago