




【台股研究報告】辛耘(3583)大幅受惠CoWoS擴產,成AI潮流大贏家!


公司簡介
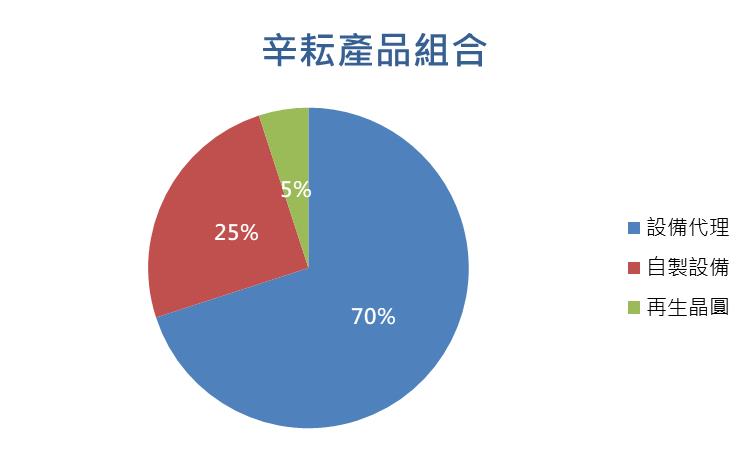
辛耘(3583)為台灣的半導體設備廠,公司的設備應用於多個領域,包含半導體、太陽能、封裝測試等。設備代理、設備生產、晶圓再生為辛耘的三大主要事業體,在佔比方面以設備代理最高,營收佔比約6成,設備生產及晶圓再生兩大業務則佔4成營收。辛耘的濕製程設備打入台積電CoWoS供應鏈,辛耘透過CoWoS搭上AI浪潮!
台積電再度重申AI重要性,CoWoS加速擴產
台積電上次法說表示AI將是公司未來最重要成長動能,未來五年台積電AI領域將以50%的年複合成長率飆速成長,營收佔比將從6%大幅躍升至10%。
生成式AI將需要更高速的運算能力,對於高階晶片需求暴增,CoWoS技術將多個系統單晶片、高頻寬記憶體(HBM)及矽基板封裝在一起,將晶片運算效能大幅向上提升,成AI/HPC兩大領域發展必不可少的重要先進製程。
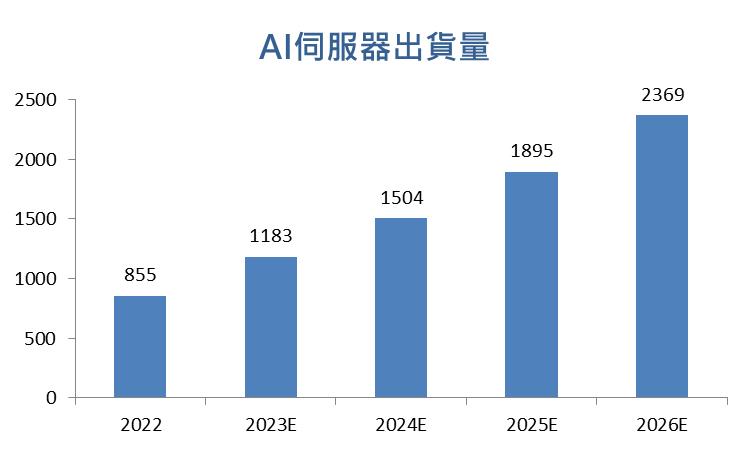
透過CoWoS封裝後的晶片將大量被運用在資料中心業務,Trendforce預估AI伺服器出貨量在2023-2026年間將快速成長,2026年出貨量將翻倍成長至237萬台,AI伺服器出貨量倍增將帶動高效能晶片及CoWoS產能需求迎來爆發式成長,台積電預計2024年CoWoS月產能將從1.2萬片/月大幅提升至2萬片/月,辛耘將大幅受惠台積電CoWoS擴產。
辛耘濕製程設備出貨將在2024年迎來大爆發!
此次CoWoS加速擴產下,辛耘成大贏家,公司目前已開始出貨濕製程設備給台積電,目前主流濕製程設備的銷售單價(ASP)約為100-200萬美元,設備裝機期大概需要半年,台積電在2023年6月再度向設備廠下單,因此我們預期辛耘將在2024年迎來營運的大爆發。
CoWoS的需求將為辛耘帶來全新且強勁的成長動能,在營收方面,我們預估2024年新設備出貨營收貢獻約8億元,相關設備收入的營收佔比接近雙位數,辛耘2024年在新設備出貨帶動下,營運表現將迎來爆發式成長!
結論與建議
整體而言,我們看好AI將扮演未來幾年科技發展最重要的成長動能,主流地位無法撼動,對於先進製程的需求將節節攀升,台積電目前CoWoS封裝技術獨步全球,辛耘做為主要合作廠商,將大幅受惠台積電帶來的AI商機,辛耘2023上半年累計營收年成長幅度超過2成,我們看好辛耘2023、2024年營運表現加速成長,預估辛耘2023/2024年營收為67.8億元/84.8億元,EPS為8.2元/11.1元,辛耘未來兩年營運成長性佳,且AI將為重要發展趨勢,投資建議為逢低買進。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險
文章相關標籤
關於作者

【法說重點整理】台積電(2330)Q3財測營收低於市場預期,但產能滿至2025年,長期仍是AI投資首選!
【法說前瞻】台積電(2330)法說焦點搶先看,重點關注AI、蘋果換機潮!
【法說重點整理】大立光(3008)第二季EPS優於預期,手機市況不太樂觀是警訊嗎?
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
afew seconds ago
1101【AI大數據超級Excel表】VIP 專屬
41minutes ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
anhour ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
anhour ago
【00991A】11/02 操作日報|拉回加碼股王與AI散熱!
2hours ago