




AI 助聽器、藍領派遣與併購狂潮:全球「人力與輔助科技」產業三路突進



瑞士助聽器龍頭 Sonova 推出次世代 AI 助聽器、藍領人力派遣商 HireQuest 報告需求加速、美國諮詢集團 Andersen Group 以密集併購與價格策略推升獲利,凸顯全球在人力服務與輔助科技領域同時走向科技化與整併化的新局。
全球人力與輔助科技產業正在悄悄改寫版圖:從瑞士助聽器大廠 Sonova Holding AG (SONVY),到美國藍領派遣商 HireQuest, Inc. (HQI),再到以專業服務和諮詢為主的 Andersen Group Inc. (ANDG),三家企業近期財報與釋出的策略脈絡,呈現出「科技升級」、「勞動市場重構」與「高速併購整合」三股力量同時發動的產業圖像。

先看輔助科技領域的關鍵玩家 Sonova。公司在最新財報中公布,上半年度 GAAP 每股盈餘達 5.18 瑞郎、營收 18.3 億瑞郎,年增 6.4%,並同步宣布推出次世代 AI 助聽器產品線,希望藉由人工智慧增強降噪、聲音場景辨識與個人化調校,來帶動後續成長。在高齡化與聽損人口持續攀升的大環境下,Sonova 透過技術升級鎖定更高附加價值的市場,也讓本來偏傳統醫療器材的助聽產業,加速朝「智慧穿戴裝置」方向靠攏。
這波 AI 助聽器升級的背景,是成熟醫療器材市場成長趨緩壓力。Sonova 在近年持續透過產品創新與軟體功能強化,避免只能依賴硬體換機周期;此次次世代 AI 助聽器的推出,被視為從單純「放大聲音」走向「情境理解與演算輔助」的關鍵一步。一旦演算法能精準分辨人聲與環境噪音,並連結手機或雲端服務,助聽器不再只是醫療輔具,而是日常智慧裝置的一環。這也為公司在後續訂閱式服務、遠距調校等商業模式,預留想像空間。
然而,科技創新並非沒有風險。AI 助聽器強調演算法與軟體更新,意味著產品生命週期與資安、隱私問題將更受關注,醫療監管機構對於軟體醫材的審查也可能趨嚴。投資人需留意,Sonova 雖然以穩健成長與創新產品取得量化評等的正面看法,但在資料處理、雲端連線與跨國監管等層面,未來可能帶來成本與合規壓力,更考驗公司在技術與法規之間的平衡能力。
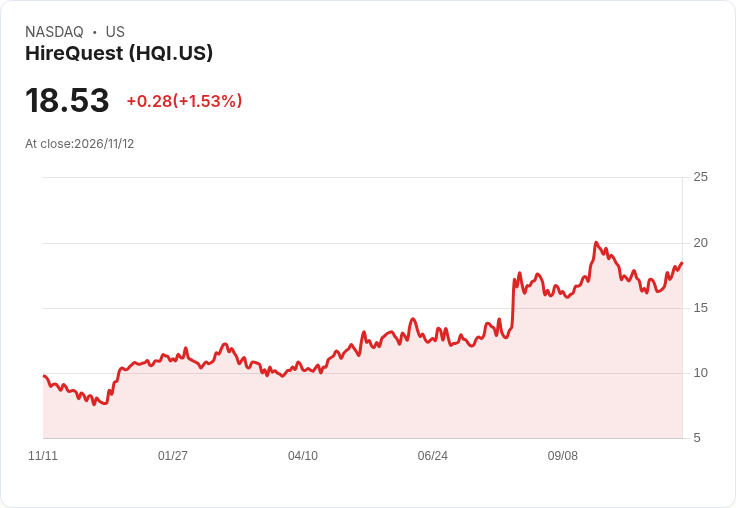
從輔助科技轉向勞動市場,藍領派遣商 HireQuest 的最新季報則提供另一種理解產業變化的角度。HireQuest 管理層在 2026 年第三季電話會議中指出,核心商業派遣品牌持續動能帶動營收成長,第三季總營收達 880 萬美元,年增 4%,若扣除前一年 MRI Network 資產處分的影響,實際年增達 11.1%。更重要的是,公司提到系統內銷售在進入第四季後加速,最近幾週年增幅已達雙位數、甚至高達「青少年」等級,顯示藍領與臨時人力需求明顯回溫。
在背景脈絡上,HireQuest 管理層引述美國勞工統計局 (BLS) 資料指出,臨時職位年增已連續五個月為正,搭配公司在工廠自動化、倉儲自動化與餐飲服務等多領域的接單表現,被視為景氣與企業用工需求逐步恢復的訊號。更具指標意義的是,主管明言「限制性移民政策」正在推升藍領派遣需求,因為部分企業更難直接招募足夠低技術人力,只能透過派遣模式填補缺口。
HireQuest 也在技術與商業模式上嘗試調整,以因應分散的需求與專案型工作增加。公司強調透過國家級大客戶策略,把過去僅止於提供人力名單轉為與客戶一同「關單」;同時推出新 App,讓招募能突破分行地理限制,例如在紐約上州等區域執行大型專案時,可跨區招募人力。這些做法反映出,即便是看似傳統的派遣產業,也正透過數位工具提升覆蓋率與效率,與 Sonova 在助聽器領域的科技升級形成有趣呼應。
不過,HireQuest 的財報也提醒投資人留意營運風險。第三季因為回收一間加盟據點而認列約 130 萬美元的應收款減損,顯示在加盟模式下,個別據點營運表現仍可能拖累整體財務;另外,管理層提到因醫療通膨與幾件大型理賠案件,勞工保險成本明顯上升,凸顯派遣企業毛利對保險與理賠的敏感度。雖然公司現金水位與應收帳款規模仍可支撐股息與少量庫藏股回購,但獲利結構受非現金項目與理賠費用影響,投資人在解讀成長數據時需更精細。
與前述兩家公司不同,美國諮詢與專業服務集團 Andersen Group 則以「併購加速」與「價格策略」作為成長主軸。公司第三季營收約 3.37 億美元,年增 18.7%,調整後 EBITDA 約 1.54 億美元,年增 18.8%。管理層因此上調 2026 全年營收指引至 9.9 億至 11 億美元、調整 EBITDA 目標升至 2.55 億至 2.75 億美元,並首次釋出 2027 年營收 12.75 億至 13.25 億美元、調整 EBITDA 3.2 億至 3.4 億美元的中期目標,顯示對成長前景相當有信心。
支撐這份樂觀的,是密集的併購與明確的定價策略。財報指出,截止 2026 年 9 月 30 日的 12 個月內,Andersen 共完成 8 樁收購案,貢獻 1,620 萬美元營收;管理層在問答中進一步透露,已簽約 24 件、完成 16 件,剩餘 8 件預期在年底前或明年第一季完成。也就是說,2027 年指引已經把已完成與已簽約的併購,以及少量預期將在短期內完成的案子納入。這種「滾動式整併」模式,讓公司得以快速擴張地理觸角與專業服務範圍。
另一方面,Andersen 以價格策略直接強化單位效益。公司指出,第三季每小時營收年增 8.6%,其中包含先前宣布的 3% 科技附加費 (surcharge),並預計將此附加費納入基本費率,未來則維持每年兩次檢視服務價格的慣例。管理層在 Q&A 中坦言,成長來自「新客戶取得、人員生產力以及定價」,並認為人工智慧對公司而言是順風而非逆風,意即 AI 工具反而能提升顧問效率與可收費時數,而非取代專業諮詢本身。
然而,高速成長也帶來執行壓力。Andersen 第三季營運費用達 2.349 億美元、占營收 69.6%,主要是因為 4,040 萬美元的非現金股權薪酬費用,與 IPO 相關的 Class X 單位解鎖,使會計帳面出現虧損,單季歸屬公司淨損約 900 萬美元、每股虧損 0.55 美元。公司強調這些屬於會計項目、對現金流與實際營運影響有限,並指出營運現金流在前三季達 1.428 億美元,手上現金 1.936 億美元且未動用 5,000 萬美元循環額度。但從投資角度來看,密集併購與股權激勵同時進行,確實提高了整合與治理風險。
整體而言,Sonova 的 AI 助聽器創新、HireQuest 在藍領派遣市場的需求回溫與技術化運營、以及 Andersen 透過併購與價格策略驅動的高速擴張,構成了全球人力與輔助科技產業的三條主軸:一是將醫療與輔具產品全面數位化、智慧化;二是藉由派遣與科技平台重新分配勞動力,回應政策與景氣變化;三是以資本與整併整合專業服務資源,創造規模經濟與定價權。未來市場變因仍多,包括監管、醫療通膨、併購估值與整合風險,但可以確定的是,無論是人的感官、人的工作,或是服務人的顧問與專家,都在被科技與資本重新塑形。投資人若想掌握此一大趨勢,必須同時觀察技術演進、政策環境與企業治理三方變化,才能在產業重構過程中找出具有持續競爭力的贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

斯坦泰克(STN)宣佈每股加幣0.245元季息 維持派息且近期每股盈餘、營收雙超預期
【13:30 即時新聞】共信-KY(6617)股價走強,市場聚焦主力與外資同步加溫
標題 : Liftoff Q3 獲利與現金流強勁,上調Q4至2.44–2.49億美元、2026年營收展望達9.07–9.12億
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
上市櫃10月營收6.74兆創單月歷史新高、前十月已超車去年全年——基本面寫紀錄,股價卻跌掉萬點?
【直播重點】11/12語音直播:AI缺貨行情變調?2027年真正的風險正在浮現
3hours ago
台股3天狂漲4,500點又重挫千點!如何汰弱留強?3大指標、2檔個股實戰解析
4hours ago
連四紅後的多空雙巴盤、大摩砍信驊目標價、CoreWeave 財報
4hours ago
老簡帶你 11/12 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
5hours ago
00418A :從台股前 300 大挖掘下一批成長股,不配息加上主動選股,能創造更高的長期報酬嗎?
5hours ago