




Journey Medical Q3業績翻正、Emrosi處方破4萬;公司盼2027年加入逾2,500萬人國家保單帶動營運跳升



Emrosi Q3淨銷9百萬、處方約4萬、商業覆蓋40%;管理層預期2027年初加入逾2,500萬人保單,將提高可報銷處方與平均售價。
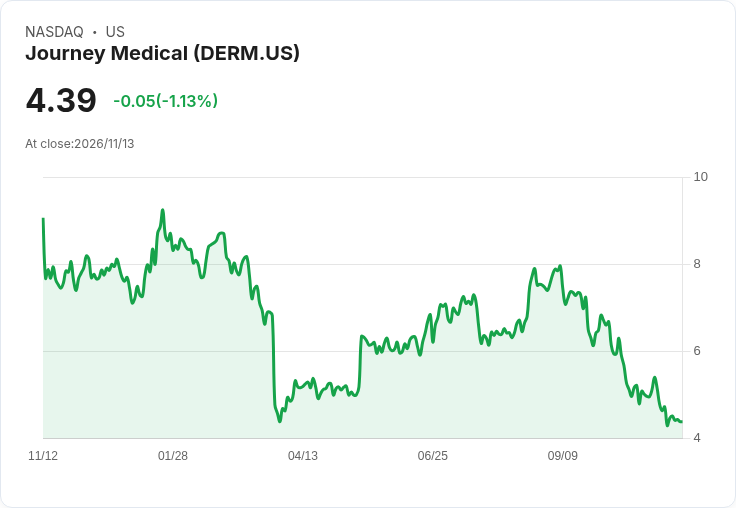
Journey Medical(DERM)在2026年第三季財報及電話說明會中,強調旗下外用藥Emrosi持續擴大通路與獲利表現,並點名一項預期於2027年初生效、覆蓋逾2,500萬人的大型全國性保險計畫,為未來營收成長的重要催化。

開場重點:公司透露第三季總營收19百萬美元,較去年同期成長8%,淨產品銷售成長11%;其中Emrosi淨銷約9百萬美元,處方量約40,000張,獨立開立醫師超過5,000名,較第二季增加約500名。管理層表示,處方與營收的連續成長來自處方量提升、保險給付改善與皮膚科處方者增加。
關鍵資料與財務面:該季毛利率達69%,營業與推廣費用(SG&A)為12.6百萬美元,包含一次性與前供應商和解的現金支出1.7百萬美元。GAAP淨損縮小至1.3百萬美元(每股虧損0.05美元);非GAAP指標方面,調整後EBITDA與EBITDA均為正值,調整後淨利約3.5百萬美元;期末現金餘額約22.3百萬美元。
市場存取與前景:管理層指出,目前約40%的商業受保人享有高品質(high-quality)的Emrosi覆蓋;公司已在8月被一家大型全國性健保列入健保藥單,並預期另一個更大的全國計畫將在2027年初加入,覆蓋人數超過25百萬,管理團隊預期此舉將把非給付處方轉為可報銷、推升平均售價(ASP)與毛利結構。
風險、質疑與公司回應:分析師對於市場存取的永續性與模型變數持審慎態度,關切點包括:共付金補助(copay-bridging)調整帶來的季末波動、第一季免賠額重置(deductible resets)可能影響短期處方量,以及一次性支出對費用紀錄的影響。對此,管理層承認存在「短期波動」,並指出公司在處方回補方面通常需4至8週恢復;對一次性1.7百萬美元支出,財務長明確表示為非經常性現金支出。針對是否給予2027年全年指引,管理層表示「正在審慎考慮」,但在上半年仍可能保持謹慎不發布具體指引。
深入分析:Emrosi在處方數與處方醫師滲透率上的持續擴充套件,連同近期的全國性健保納入,具體改善了產品的可及性與報銷比重,這是提高產品ASP與毛利的關鍵;公司已連續兩季實現正向EBITDA,顯示商業化效率在提升。然而,短中期成長仍高度依賴逐案的健保談判、患者支出計畫與橋接補助機制,這些外部因素會放大季度間的波動,投資人與市場模型須對此保持彈性假設。
結論與展望:Journey Medical把握Emrosi處方基礎與保險覆蓋擴張作為核心成長路徑。投資者應密切觀察(1)預期於2027年初生效的逾2,500萬人保單實際上線與報銷率變化、(2)第四季到第一季的copay與免賠額變動對處方量的短期衝擊、以及(3)公司能否持續將非報銷處方轉為可報銷以支撐ASP上升。若這些指標如管理層預期向好,Emrosi有潛力成為公司未來數季主要的利潤與成長動力;反之,短期波動與給付不確定性仍是主要監控風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【11:19 即時新聞】伊雲谷(6689)亮燈漲停,資安與雲端題材獲資金追捧
IZEA轉型衝擊財報:Q3營收下滑但Managed Services訂單暴增,公司放眼併購並預告Q4回升至7.5–8.1百萬美元
【11:15 即時新聞】揚智(3041)亮燈漲停,弱勢結構中出現買盤反擊
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【直播重點】11/12語音直播:AI缺貨行情變調?2027年真正的風險正在浮現
anhour ago
台股3天狂漲4,500點又重挫千點!如何汰弱留強?3大指標、2檔個股實戰解析
anhour ago
連四紅後的多空雙巴盤、大摩砍信驊目標價、CoreWeave 財報
anhour ago
老簡帶你 11/12 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
3hours ago
00418A :從台股前 300 大挖掘下一批成長股,不配息加上主動選股,能創造更高的長期報酬嗎?
3hours ago