




AI瘋、房市亂、醫療股洗牌:一場「新經濟槓桿」正在美股悄悄成形


從AI基礎建設、機器計程車,到數位化房地產與精準醫療,美股多家成長股交出亮眼或劇烈分化成績單。表面是單一企業財報,背後卻是一場由資料、演算法與政策共同槓桿的新經濟重組。投資人要懂得分辨結構性成長與一次性紅利,才不會在泡沫與翻倍行情之間迷失。
在市場目光幾乎都被大型AI權值股吸走的同時,一批「新經濟槓桿股」正悄悄改寫各自產業遊戲規則:有的靠AI與資料紅利一路暴衝,有的則在政策與商業模式衝擊下急凍重整。從機器計程車(robotaxi)、雲端檢測到數位房仲與生技創新,新一輪贏家與輸家輪替已在美股展開。

先看最熱門的AI基礎設施鏈。記憶體廠 Sandisk (NASDAQ: SNDK) 在自 Western Digital (NASDAQ: WDC) 分拆後,股價一年暴漲3,710%,幾乎成為AI儲存浪潮的象徵。背後推手很單純:一是大型語言模型推高固態硬碟需求,McKinsey 估計2024到2030年AI相關SSD需求將放大18倍;二是供給短缺,連 Samsung、SK Hynix 都坦言缺貨可能延續到明年甚至更久。需求暴衝、供給吃緊,讓 Sandisk 得以簽下總額達420億美元的長約,並在合約中嵌入浮動價格機制,直接綁定未來漲價空間。分析師預估其獲利在本會計年度將躍升21倍,而即使如此,市場給它的本益比仍只有約19倍,凸顯投資人其實還未完全把「記憶體=AI剛性關鍵零組件」的長期價值反映完畢。這種結構性供需失衡,也讓所謂「泡沫論」至少在短期難以站得住腳。
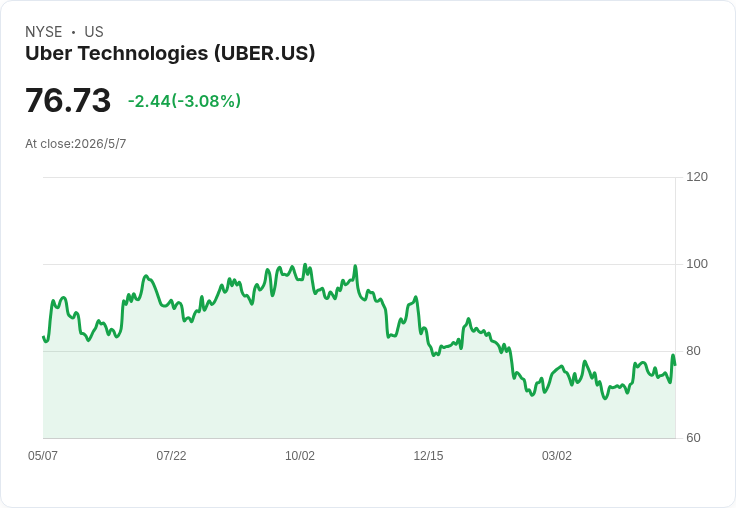
若說 Sandisk 是純粹吃AI算力的儲存紅利,那 Uber Technologies (NYSE: UBER) 則是另一種AI與自動化的槓桿故事。Uber 最新一季交出25%總預訂金額成長、53.7億美元的總預訂規模,同時調高下一季預測,帶動股價單日急漲逾7%。但真正可能左右未來估值的,是它在自駕機器計程車的布局。多家研究機構預估,全球robotaxi市場在2033、2034年前後有機會成長至千億美元等級。Uber 沒有自己燒錢造車,而是選擇與 Lucid Group (NASDAQ: LCID)、Rivian Automotive (NASDAQ: RIVN) 等自駕與電動車廠合作,試圖用平台優勢吃下未來自駕車調度與叫車流量。更關鍵的是,Uber 正與全球5萬家車隊合作蒐集真實行車數據,CTO 直言「自駕最大的瓶頸已不是軟硬體,而是高品質訓練資料」。換句話說,只要自駕技術成熟,Uber 旗下平台就有機會把現有的司機成本轉為更高毛利的自動車載具,對長期獲利結構是一場質變。
在傳統產業中,資料與AI也正悄悄改寫商模。以線上房仲 Opendoor Technologies (NASDAQ: OPEN) 為例,公司過去幾季在高利率、低成交量的逆風下被普遍看淡,但最新一季財報顯示所謂「Opendoor 2.0」開始成形:Q1 新簽約超過5,000戶,是前一季兩倍、前三季三倍;本季購屋2,474戶、季增45%,轉售貢獻毛利率達4.4%,較前季足足拉升3.4個百分點。更關鍵的是庫存健康度,待售超過120天的房屋比率從去年Q3的51%降到目前僅10%。管理層宣稱,自Q2起公司預期在未來12個月將達到調整後EBITDA轉正,並有機會在今年底實現調整後淨利為正。
Opendoor 把改善歸功於「精準承做」與產品創新,包括「Cash Now, More Later」這種先給賣家部分現金、剩餘款項視轉售表現調整的方案,讓公司能更靈活因應區域價格波動。同時,公司也積極用AI重寫流程,CEO 直言AI有機會「徹底溶解」房地產資訊不對稱。從某種角度看,Opendoor 正嘗試把房屋買賣變成一種可被演算法定價和管理的「流動資產」,一旦模型證明在多個區域與多個季度都有效,市場對其風險貼水可能明顯下降。不過,仍有分析師質疑,在高利率環境與潛在擴張需要股本資金的情況下,獲利是否真的可持續;管理層則強調目前70多億美元的資產抵押融資額度充裕,未來若增資也將是「機會型而非被迫」。
醫療與生技領域同樣因資料、監管與商業模式交錯,而出現截然不同的命運。精準醫療檢測商 Guardant Health (NASDAQ: GH) 在2026年首季交出3.02億美元營收,年增48%,一舉突破過去五年最高成長率,滾動12個月收入首度跨過10億美元大關。腫瘤業務成長36%,微殘留疾病(MRD)產品 Reveal 檢測量年增逾一倍,大腸癌血液篩檢 Shield 也在與 Quest Diagnostics (NYSE: DGX) 全美合作後,單季檢測量暴增至4.4萬次、營收4,200萬美元。公司順勢上調全年營收預估至13億至13.2億美元區間,並維持2027年底達現金流損益兩平的目標。對 Guardant 而言,關鍵槓桿在於:一旦美國癌症學會(ACS)將血液篩檢納入指引,或多癌種早篩產品取得監管突破,現有行銷與醫師教育投入就可能被放大成更大規模的市場滲透。
相較之下,同樣在醫療領域耕耘的 Organogenesis Holdings (NASDAQ: ORGO) 則遭遇罕見逆風。美國醫保(CMS)去年底突然撤回皮膚替代品LCD給付政策,並對「丟棄用量」提出模糊評論,引發臨床端大規模困惑。結果是,公司先進傷口照護產品銷售在今年第一季暴跌63%,總營收腰斬逾一半,毛利率從73%摔到29%,更被迫裁員88人、關閉佛州廠並提列庫存減損。管理層坦言,原本預期上半年可望緩解的市場混亂,現在恐怕要拖到今年前三季都處於低檔,回到較正常獲利水準得等到第四季。這起事件凸顯,在高度依賴給付政策的醫材與生技領域,再漂亮的臨床數據與產品力,也可能在一紙政策模糊下遭遇估值與現金流雙重重擊。
與此同時,專注免疫疾病候選藥物的 Nektar Therapeutics (NASDAQ: NKTR) 則走在另一條時間軸。公司在特應性皮膚炎與斑禿(alopecia areata)的Phase II結果正面,正準備啟動三項Phase III試驗,首個關鍵數據要等到2028年才會出爐,目標在2029年遞交生物製劑上市申請(BLA)。這樣的長天期臨床路線,對一般投資人而言耐心門檻極高,但Nektar 透過兩次融資將帳上現金墊高到逾10億美元,並預估2026年底仍可保有8億至8.25億美元現金,試圖用「資本安全墊」換取研發時間。然而,在研發費用預期逐季攀升、短期沒有營運現金流支撐的前提下,股價勢必高度跟隨任何FDA會議紀錄與中期數據波動,屬典型高槓桿高波動的「研發選擇權」。
綜觀上述個案,可以看出新一輪成長股邏輯正在成形:像 Sandisk、Guardant Health 這類直接卡在AI、雲端或精準醫療基礎建設關鍵環節的公司,享有的是結構性需求外加供給或技術護城河,估值回檔往往只是成長曲線上的喘息;Uber、Opendoor 則是把傳統服務業重新「平台化+數據化」,試圖把人力或資本密集行業轉成可被演算法優化的資產或流量生意,成敗取決於單位經濟能否在擴張中維持健康;至於 Nektar、Organogenesis 這種高度倚賴監管與給付的醫療玩家,則活在另一種世界──政策與臨床數據就是一切。
對投資人來說,下一步不是去問「哪一檔會變成下一個Nvidia」,而是必須分清楚:哪些成長來自結構性供需與技術門檻,哪些只是周期與政策紅利;哪些公司已用現金流與資本結構換到足夠時間驗證商業模式,哪些則可能在下一次政策或市場情緒轉折中被迫大幅縮表。當AI、不動產數位化與精準醫療三股力量同時重塑產業,真正的風險,往往不是波動本身,而是看不清自己究竟在押注哪一種「新經濟槓桿」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
3
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
🔥台股重挫1,156點!趨勢股30→12檔,2檔逆勢走強📈
36minutes ago
【美股週報】費半跌破年線之後:歷史給的答案
6hours ago
【宏觀週報】台股現在站在哪裡?盯住三個數字
6hours ago
【美股特別報導】雲端巨頭財報週,美股為何急跌?
6hours ago
【產業戰報】被動元件只有這檔最獨特!!!趕快研究起來
6hours ago