




監管風暴壓境?美國醫療與金融巨頭大洗牌,投資版圖全面重組



美國醫療與金融產業同時啟動結構重整:CVS拆成雙上市公司、FIS加速資產精簡,醫療藥廠與醫材商獲利現分歧,再生能源設備股則逆勢飆成長。監管環境與資本市場交互作用,正改寫大型集團未來十年的成敗關鍵。
美國大型醫療與金融集團正在悄悄改寫產業版圖,一場由監管壓力、成本飆升與資本市場偏好共同推動的「企業重組潮」,正從保險、藥局、支付科技一路延伸到醫療供應鏈與再生能源設備。最新一季財報與策略宣示顯示,過去強調垂直整合的一站式巨頭,如今紛紛選擇拆分、聚焦與精簡資產,尋求在愈來愈嚴苛的監管及投資人回報要求下,殺出新一條血路。

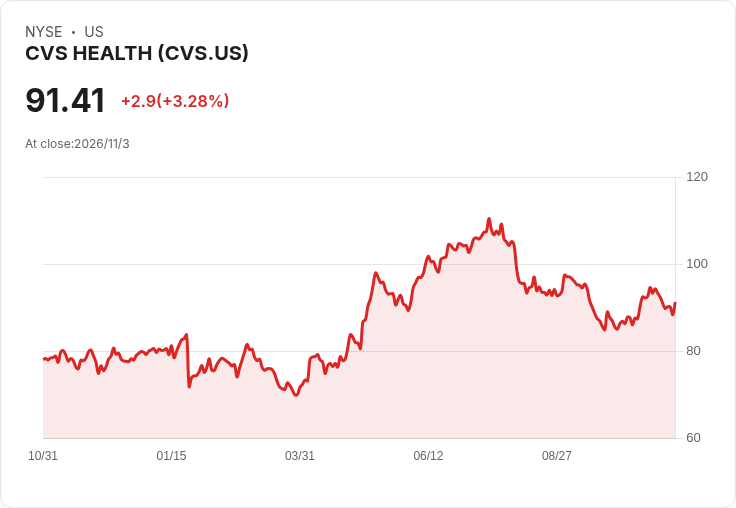
首先最具指標意義的,是CVS Health(CVS)宣布將在2028年上半年以前,分拆成兩家獨立上市公司。過去十多年,CVS的戰略主軸是把保險、藥品給付管理、基層診療到零售藥局全部整合在同一集團,試圖打造「從保費到處方箋」的閉環生態系。此次計畫把Aetna保險、CVS Caremark、CVS Specialty、Oak Street Health與Signify Health等保險與醫療服務事業留在「CVS Health」,另將約9,000間零售藥局與MinuteClinic等基層照護業務獨立為「CVS Pharmacy」。
從財務面看,CVS本季營收年增5.4%至1,084億美元,調整後每股盈餘自去年1.60美元升至2.09美元,並上調2026年全年每股盈餘目標至至少8.20美元,顯示整體營運仍在穩健成長。然而,分拆消息公布後股價在盤前仍跌約2%,即使今年以來累漲約15%。這反映市場對集團拆分的態度出現分歧:一方面,投資人期待兩家聚焦單一業務的公司能更清楚衡量績效;另一方面,也擔心綜效流失與未來監管環境變化可能提高各自的營運風險。
若把鏡頭拉遠,美國醫療與生命科學公司近期財報呈現明顯兩極。以Viridian Therapeutics(VRDN)為例,公司第三季財報顯示GAAP每股虧損0.81美元,雖然優於市場預期,但營收衰退達年減65%至2,470萬美元。然而,Viridian在9月底帳上仍握有約9.552億美元現金及有價證券,管理層強調,現有現金加上未來若其眼科產品Lumvoa及elegrobart獲批後可能帶來的商業收入,足以支撐公司營運至達成獲利為止。對研發型生技股而言,這種「財報仍虧、現金卻極厚」的組合,凸顯資本市場仍願為具潛力管線買單,但監管審批時程與臨床風險仍是最大的變數。
相較之下,專注睡眠疾病療法的Harmony Biosciences(HRMY)已進入穩定商業化階段,本季WAKIX藥品淨營收年增12%至2.689億美元,公司並重申2026年全年WAKIX營收指引為10億至10.4億美元,顯示核心產品成長動能尚稱強勁。然而,盈利表現卻不及預期,GAAP每股盈餘0.81美元遜於市場估值,背後原因在於成本與營運費用同步攀升:WAKIX成本年增35%至8,070萬美元,成本比重由去年營收的25%拉高至30%;營運費用則年增17%至1.34億美元,其中包含與MSN授權協議相關的2,500萬美元里程碑支出。即便公司在9月底仍握有約105億美元的現金及投資資產,市場仍會關注未來幾季是否能把成本壓回合理軌道,否則高現金部位也難以轉化為穩定的長期獲利。
醫療供應鏈端則呈現另一種面貌。Medline Inc.(MDLN)第三季公布淨利1.95億美元,每股盈餘0.22美元,經調整後每股盈餘達0.44美元,明顯優於分析師普遍預期的0.34美元。營收亦以78.6億美元超出市場預估的76.9億美元,顯示在醫療院所對耗材與設備需求持續存在的情況下,具規模優勢的供應商仍能穩健成長。這對同步面臨醫療成本壓力的保險與藥品公司而言,是一個微妙的對照:上游供應商在價格談判中依舊保有一定議價權,壓力反而更多落在整合型支付與服務平台身上。
在金融科技與支付服務領域,Fidelity National Information Services(FIS)的策略則是朝「精簡組合」前進。公司第三季非GAAP每股盈餘1.61美元,略高於市場預期,營收年增26.8%至34.5億美元,同樣小幅優於分析師估值。營運現金流達9.76億美元,自由現金流為8.62億美元,較去年同期成長8%。FIS已完成一項非核心預付業務的剝離,並表示正在持續進行策略性投資組合檢討。
更關鍵的是更新後的2026年展望:調整後營收成長預期28%至29%,調整後EBITDA成長29%至30%,調整後EPS成長1.2%至2.4%,自由現金流則預計大增33%至39%,達21.5億至22.5億美元。同時,在考量分拆與資產精簡後的「Pro Forma」基準上,2026年營收成長被估計僅約3.1%至3.6%,EBITDA成長約2.9%至3.6%。這顯示,FIS透過出售低毛利業務,把整體成長「洗高」,但以持續營運事業來看,未來幾年更像是溫和成長搭配強化現金流管理,而非高速擴張。對投資人而言,這種策略有利於提高可預測性與股東報酬,卻也意味著估值重評空間有限。
在能源轉型浪潮下,Shoals Technologies Group(SHLS)則展現截然不同的成長故事。該公司專注提供太陽能電廠電氣平衡系統設備,第三季淨利1,790萬美元,每股盈餘0.11美元,調整後每股盈餘0.14美元,超出市場預期的0.12美元。營收更以1.953億美元大幅擊敗分析師估計的1.599億美元,證明在公用事業與大型太陽能專案投資仍強勁的情況下,關鍵設備供應商可享受高成長紅利。公司預期第四季營收仍有1.65億至1.85億美元的區間,全年營收則上看6.65億至6.85億美元,延續高速擴張態勢。
如果將CVS的拆分、FIS的資產精簡、醫療生技與供應鏈的獲利差距,以及Shoals在新能源的爆發成長放在同一張雷達圖上,可以看到一個清晰趨勢:美國監管與市場環境正在迫使大型集團重新思考「整合」與「聚焦」的平衡。醫療與保險業由於牽涉患者安全與公共支出,未來勢必面臨更緊密監管與成本審視;金融與支付科技在利率高檔與資本成本攀升下,被要求以更精準的資產配置回應股東;能源轉型與再生設備則在政策與企業碳中和承諾支撐下,仍有相對寬鬆的成長空間。
反對者可能會質疑,過度拆分與精簡是否削弱了跨事業綜效,特別是像CVS這類原先以「垂直整合」為最大賣點的企業。然而,從近期財報可見,成本壓力、監管風險與投資人對現金流與可預測性日益重視,正讓「看得懂、算得清」的商業模式更受青睞。未來幾年,美國醫療與金融集團的關鍵戰場,將不再只是營收規模,而是能否在監管風暴與資本市場要求之間找到新的平衡點。
隨著美國國會權力結構變動、對醫療支出、金融監管及能源政策的討論升溫,現行的企業重組潮恐怕只是起點。投資人接下來需要關注的,不只是單季EPS優於或不及預期,而是各家公司在策略路線圖上,是否已做好在監管升級、成本壓力與科技變革三重夾擊下,仍能維持成長與獲利的長期布局。這場重組風暴,最終會淘汰那些無法調整體質的巨頭,也將創造新的產業領導者。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

肯納金屬宣佈每股0.20美元季度股息,殖利率2.62%;能否以穩定配息化解業績波動?
每股盈餘勝預期、營收下滑 西南天然氣重申2026成長藍圖、2026年資本支出約12.5億美元
UroGen Q3營收暴增223.9%但EPS失預期,處方與據點擴張顯示商轉動能
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
16minutes ago
2026.11.04 期指實戰錄 - VVIP 限定
25minutes ago
11/4 主動式ETF共識|8家經理人同步抄底大跌股
2hours ago
ETF、基金買越多越好?小心持股重疊 2專家教你5步驟汰弱留強
3hours ago
【00991A】11/04 操作日報|經理人逢低微調AI伺服器與晶片股
3hours ago