




玉晶光(3406)漲停站上高檔,明年獲利撐得起31倍本益比嗎?


從價格反應看,追價買盤確實很積極。這代表市場願意先把未來成長的期待放進股價裡,但後續能否延續,還要看量能是否持續集中,以及主力買超比率能否維持偏多。
今年與明年的獲利預估,支撐了股價的評價位置
目前共有8家機構預估玉晶光今年每股賺34.39元,年增約4.72%;另有7家預估明年每股賺38.9元,再成長13.1%。若以明年預估獲利回推,現在股價約落在31.11倍前瞻本益比。
這組數字的重點,在於市場已經把獲利成長放進評價。31.11倍前瞻本益比代表投資人對後續成長有一定期待,股價當下的彈升,和預估獲利續升是同一方向的反映。只是預估值終究是預估值,接下來仍要看實際營收與產品出貨能否跟上。
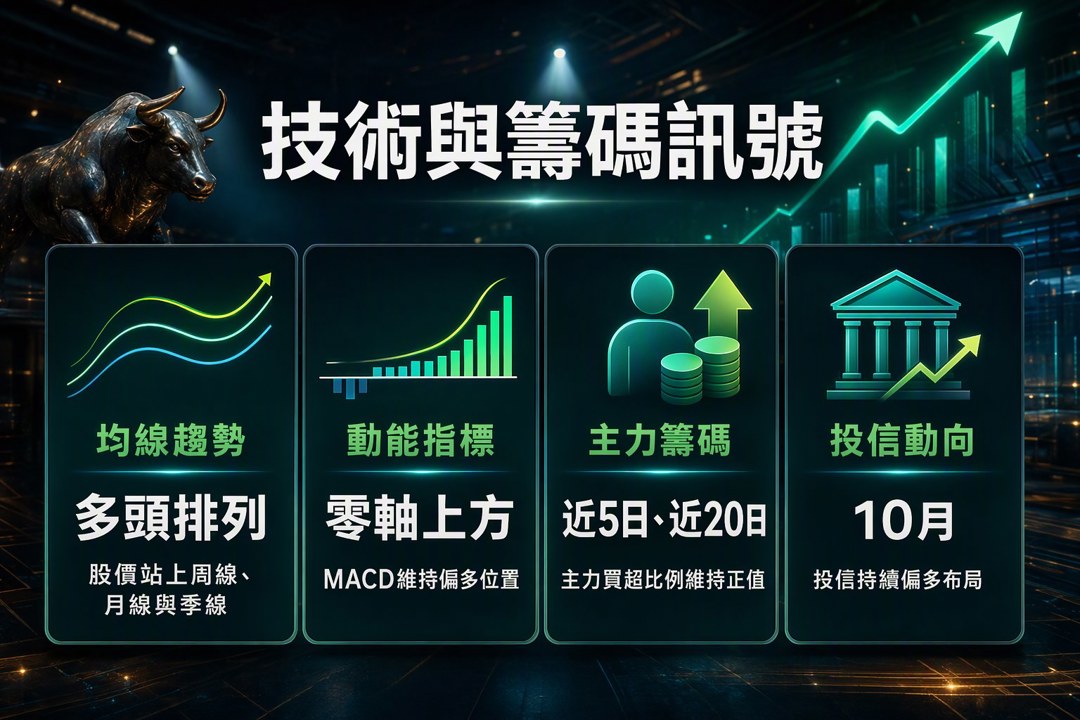
技術面維持偏多,籌碼面也還在高位整理
技術面上,玉晶光近期股價站在周線、月線與季線之上,日、周均線呈多頭排列。MACD位於零軸上方,RSI與日、周、月KD也同步往上,這些訊號合在一起,說明多頭結構還在。
籌碼面同樣偏正向。近一個月大戶與主力多次出現偏多加碼訊號,近5日與近20日主力買超比例維持正值,投信在10月也持續偏多布局。這種籌碼型態,通常會讓股價在高檔有較強承接力,但也更依賴後續成交量是否能配合。
本業仍是手機鏡頭,延伸方向看CPO與AR/VR
玉晶光主營光學鏡頭與鏡片研發製造,核心產品仍是手機鏡頭與AR/VR透鏡,也延伸到高功率LED照明產品,屬於電子與光電族群中的精密光學廠商。這家公司近月營收年增率多維持小幅正成長,8月與9月雖沒有改寫歷史高點,但都已寫下多月新高,營運軌跡仍偏溫和向上。
市場接下來關注的,除了高階手機鏡頭與旺季備貨,還有它把精密光學技術切進高速光通訊與AI相關光學連結的進度。CPO、FAU、EBO這幾項產品導入與量產時程,會直接影響市場對新成長曲線的想像;AR/VR、無人機與機器人的光學需求放量速度,也會影響這條成長線能走多遠。
後續觀察重點放在量能、主力買超與產品導入節奏
短線來看,漲停本身已經反映市場對玉晶光的強烈偏好。中期能否延續,關鍵會落在三件事:量能是否持續集中、主力與投信是否維持買超、以及高速光通訊與新興應用的導入速度能否跟上評價。若這三項條件同步維持,多方力道就有機會延續;若只有股價先跑,後面營收與產品節奏跟不上,漲勢就容易回到整理區間。
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
2026.10.30 期指實戰錄 - VVIP 限定
17hours ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
17hours ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
19hours ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
20hours ago
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
20hours ago