




【美股盤勢】降息進入長暫停,費半卻強勢領漲!(2026.01.29)


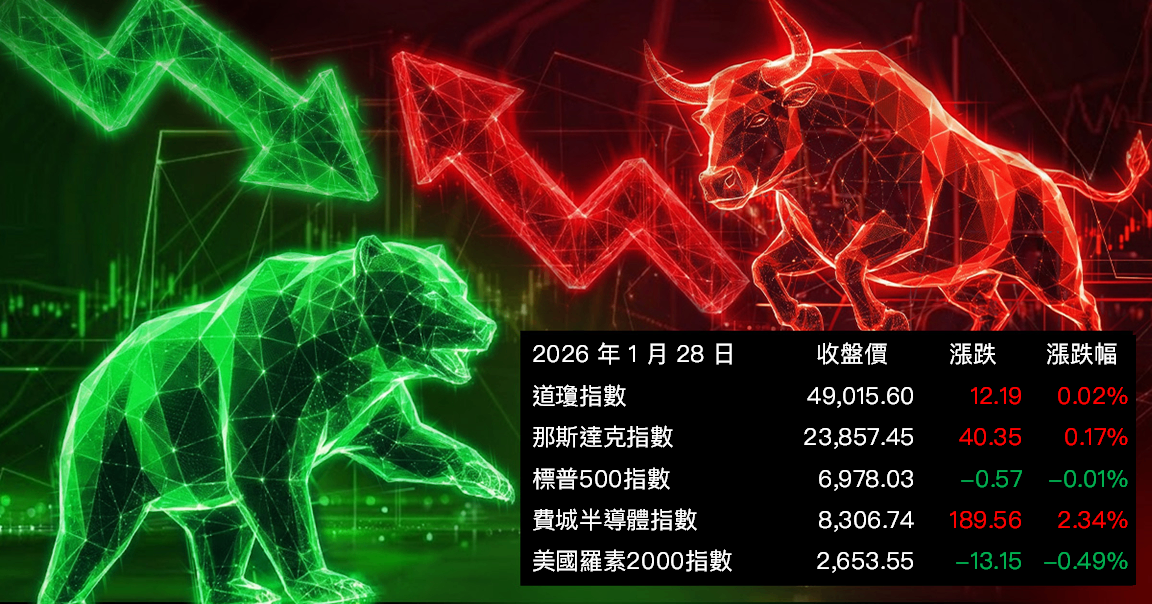
大盤解析
艾司摩爾(ASML)第四季財報揭露創紀錄的接單金額與擴大的庫藏股回購計畫,再度強化市場對AI資本支出加速的預期;加上德州儀器(TXN)給出優於預期的第一季展望,使投資人對半導體與雲端基礎建設需求回溫的想像升溫,美股期貨於亞洲時段走高,帶動指數開盤上攻並一度突破關鍵整數關卡。
不過,在指數創高之際,市場觀望FOMC利率決議及微軟(MSFT)、Meta(META)等大型科技股財報,早盤漲幅收斂。聯準會如預期按兵不動,並將經濟成長評估上修為「穩健」,同時淡化勞動市場下行風險,主席鮑爾強調政策處於「有利位置」、可耐心等待,顯示貨幣政策進入長暫停階段,壓抑大盤表現;標普500指數幾近持平,但費城半導體指數大漲2.3%。
類股表現呈現明顯分化。能源類股受地緣政治升溫與油價走高支撐而相對強勢;資訊科技類股續領漲,核心動能來自半導體。德州儀器(TXN)大漲近一成,市場解讀其工業與車用需求回溫,象徵非AI終端開始落底;同時,Seagate 希捷科技(STX)財報優於預期,以及美光(MU)宣布加碼新加坡投資,強化AI帶動記憶體長週期供需吃緊的共識。原材料族群溫和上漲,漲勢主要集中於貴金屬,反映避險與資產配置需求;防禦與利率敏感板塊則承壓,不動產、必需型消費與醫療保健整體表現偏弱,即便聯合健康(UNH)出現技術性反彈,仍難扭轉板塊壓力。
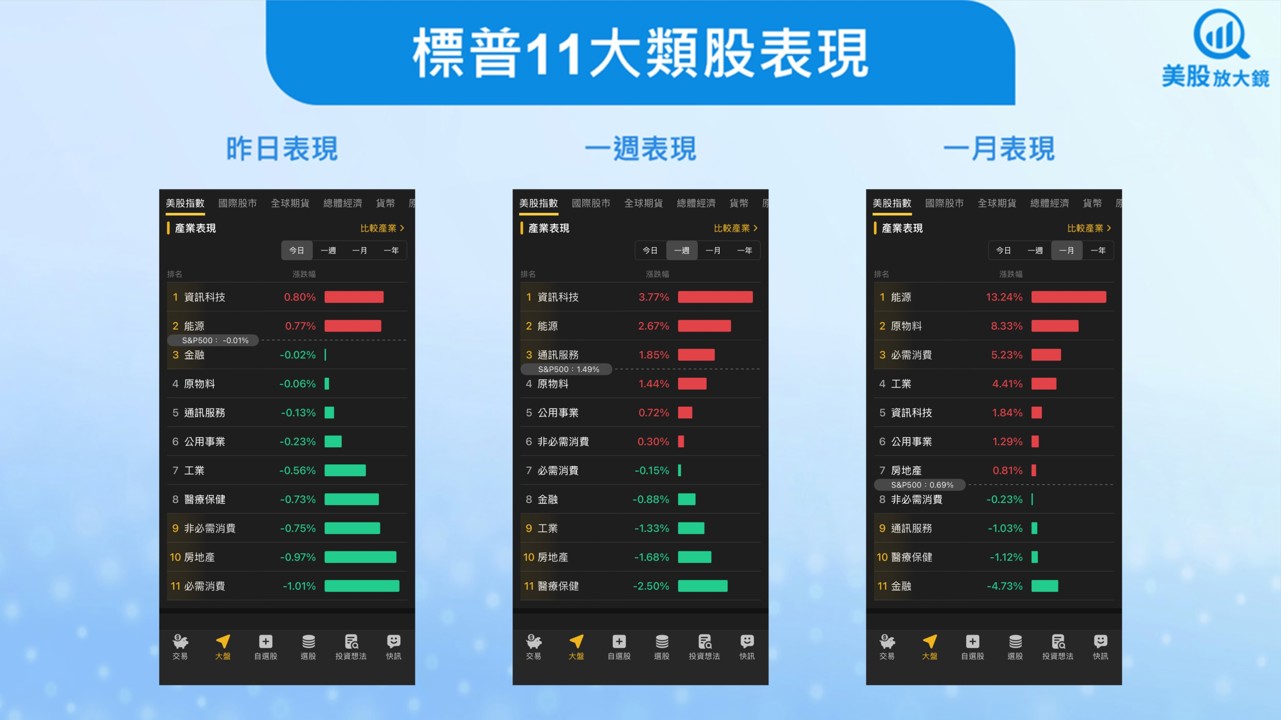
圖片來源:美股K線
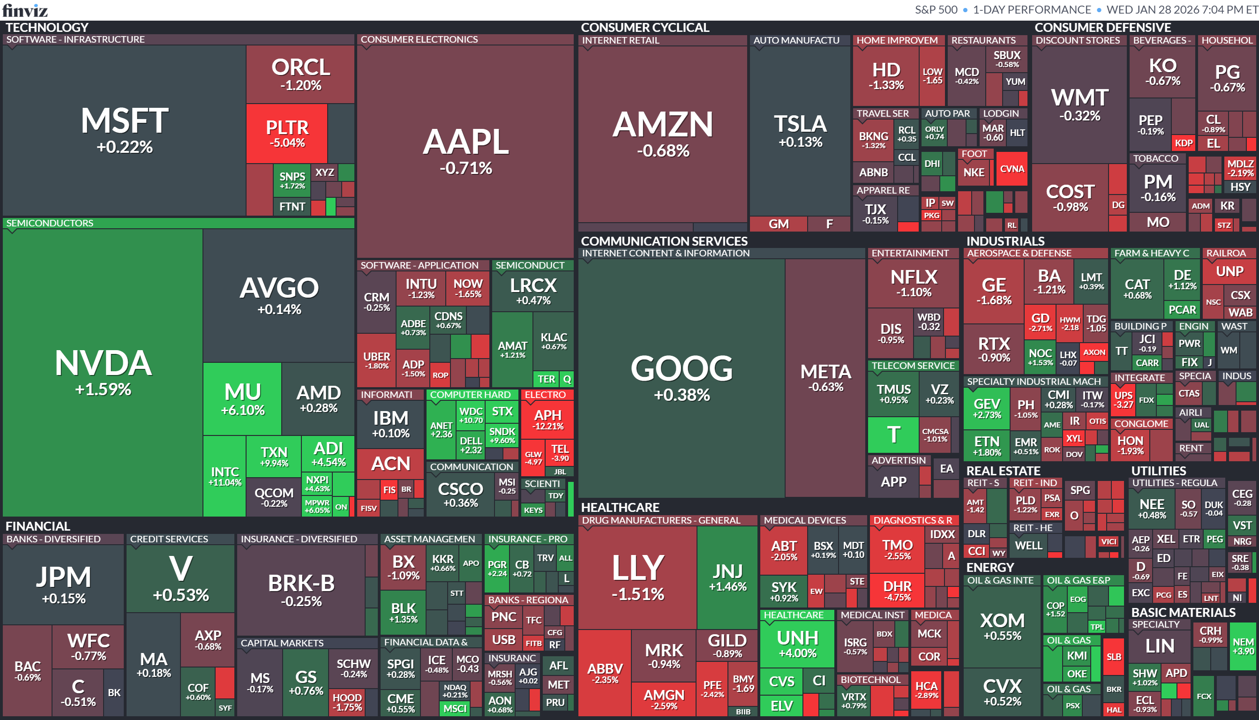
圖片來源:Finviz
財報速覽
特斯拉獲利優於預期但全年營收首度下滑,加速轉型AI與機器人布局
特斯拉 (TSLA) 第四季財報優於市場預期,但2025年全年營收年減約3%,創下公司成立以來首次年度下滑,顯示核心電動車業務面臨成長瓶頸。在車款老化、全球競爭加劇與需求放緩下,特斯拉正明確轉向以自駕、機器人與AI為核心的長期敘事,包括投資xAI、終止Model S與X、推進Cybercab與Optimus。短期財務承壓,長期價值將高度取決於自動駕駛與機器人商業化進度。
- 財報表現分歧
第四季調整後EPS為0.50美元,高於市場預期的0.45美元,但單季淨利年減61%至8.4億美元,營運費用年增39%,侵蝕獲利能力。 - 全年營收首度下滑
2025年營收降至約948億美元,主要受車輛交付量年減8.6%與監管積分收入下滑影響,電動車本業壓力浮現。 - 投資xAI強化AI布局
特斯拉將投資約20億美元入股馬斯克旗下xAI,結合自駕、機器人與AI模型,支撐公司從車廠轉型為AI公司的長期估值邏輯。 - 停產Model S與X,轉向Optimus
馬斯克宣布結束Model S與X生產,加州佛利蒙工廠將改為量產Optimus人形機器人,目標年產能達100萬台。 - 能源事業成亮點
能源儲存與發電業務第四季營收年增25.5%至38.4億美元,創歷史新高,成為目前最穩定的成長引擎。
微軟資本支出創新高但雲端成長放緩,AI投資回報疑慮拖累股價
微軟 (MSFT) 最新一季營收與獲利小幅優於市場預期,但雲端業務成長僅勉強達標,加上資本支出大幅攀升,引發投資人對AI投資回收期過長的疑慮。財報公布後,微軟盤後股價一度重挫逾6%。市場關注焦點已從「是否能成長」轉為「何時能兌現AI投資報酬」,特別是在高度倚賴OpenAI、競爭加劇與雲端毛利承壓的背景下,短期評價面臨壓力。
- 資本支出暴增創新高
單季資本支出達375億美元,年增近66%,約三分之二用於AI運算晶片,高於市場預期的343億美元,加重投資人對現金流與報酬率的疑慮。 - 雲端成長僅略優預期
Azure營收年增39%,僅小幅高於市場預估的38.8%,且公司預期下季成長放緩至37%–38%,顯示高基期下動能降溫。 - AI競爭與集中風險升高
Google Gemini與Anthropic等AI產品快速推進,削弱微軟先行者優勢;雲端在手訂單中約45%來自OpenAI,營收集中度偏高。 - 營收表現不差但驚喜不足
單季營收813億美元,年增約17%,僅略高於市場預期,未能對沖市場對AI高投入的擔憂。 - 雲端毛利率面臨壓力
管理層示警記憶體與基礎設施成本上升,未來可能持續侵蝕雲端毛利,短期獲利率改善空間有限。
Meta廣告動能強勁推升財測,重押超級智慧帶動股價大漲
Meta (META) 第四季財報與展望雙雙優於市場預期,核心廣告業務持續強勁,成功支撐公司大幅加碼AI與「超級智慧」投資。儘管資本支出與整體費用明顯攀升,市場更關注其穩定且高現金流的本業表現,認為Meta具備承擔長期AI投資的財務底氣。相較其他科技巨頭因AI回報不確定而承壓,Meta此次選擇以「廣告養AI」的策略獲得投資人肯定,推動股價盤後一度大漲約10%。
- 財報與財測全面優於預期
第四季EPS達8.88美元、營收598.9億美元,年增24%;第一季營收預估介於535億至565億美元,明顯高於市場預期的514.1億美元。 - 廣告業務成為最大支柱
廣告營收達581.4億美元,占整體營收近97%,AI驅動的投放效率提升,成為支撐高額資本支出的關鍵現金來源。 - 資本支出大幅上調
2026年資本支出預估1,150億至1,350億美元,年增約73%,幾近2025年的722億美元兩倍,主要用於AI資料中心與運算能力。 - 超級智慧成核心戰略
祖克柏明確將「個人化超級智慧」列為中長期目標,未來數月將陸續推出新一代AI模型,加速技術演進。 - Reality Labs持續虧損
Reality Labs單季營業虧損60.2億美元,累計虧損近800億美元,管理層預期2026年虧損將見高峰後逐步收斂。
ASML受惠AI晶片訂單創新高並上調展望,但產能能否消化需求成焦點
艾司摩爾(ASML)在AI晶片需求爆發帶動下,第四季接單金額創下歷史新高,並上調2026年營收展望,再次凸顯其在先進製程設備的關鍵地位。來自台積電、三星與記憶體大廠的擴產計畫,直接推升EUV設備需求。不過,訂單暴增也引發市場對ASML產能與供應鏈是否成為瓶頸的疑慮。公司同步宣布組織調整與裁員,試圖降低複雜度、強化工程研發,以支撐長期成長。
- AI需求推升接單創紀錄
第四季接單達132億歐元,較去年同期的71億歐元大幅成長,遠高於市場預期,顯示AI邏輯與記憶體晶片投資快速回溫。 - 2026年營收展望上修
ASML將2026年營收預估上調至340億至390億歐元,高於市場共識,反映AI相關資本支出持續擴大。 - 產能與供應鏈成市場疑慮
截至2025年底在手訂單約390億美元,分析師關注ASML是否可能成為客戶擴產的瓶頸,管理層則強調短期內並非限制因素。 - 組織調整聚焦創新
公司計畫裁撤1,700人、精簡約3,000個管理職位,將資源轉向工程與研發,以提升長期技術競爭力。
Lam Research受惠AI與記憶體擴產,晶片設備需求推升財測
Lam Research(LRCX)在AI應用與先進製程需求帶動下,上調第三季財測,顯示半導體設備景氣持續回溫。隨著企業加速建置AI基礎設施,高頻寬記憶體(HBM)與3D晶片架構需求快速成長,強化公司在記憶體設備市場的受益程度。財測優於預期也反映晶片製造商擴產動能明確,市場對半導體資本支出循環轉正的信心升溫。
- 第三季財測優於市場預期
公司預估第三季營收約57億美元,上下浮動3億美元,高於市場預期的53.4億美元,顯示訂單能見度持續改善。 - AI應用帶動設備需求
先進AI運算推升晶片複雜度與製程難度,促使客戶增加對蝕刻與沉積等關鍵設備的投資。 - 記憶體市場成主要受惠者
Lam Research高度曝險於記憶體產業,可望受惠於AI所需的大量高頻寬記憶體需求成長。 - 獲利表現同步超標
第二季調整後EPS為1.27美元,優於市場預期的1.17美元,營收53.4億美元亦高於預估。 - AI浪潮支撐長期成長
管理層指出,2026年起市場將加速轉向更小、更複雜的3D晶片與封裝技術,為公司設備與服務組合提供長期成長動能。
IBM受惠AI軟體需求強勁,第四季營收獲利雙雙超預期
IBM (IBM) 在企業加速導入生成式AI與自動化工具的趨勢下,第四季財報表現優於市場預期,帶動盤後股價大漲近9%。軟體業務成為主要成長引擎,顯示IBM多年來聚焦混合雲、資料與自動化的轉型方向逐步收割成果。不過,高毛利的混合雲成長放緩,也提醒投資人AI紅利分布仍不均,短期仍需觀察政府與大型企業支出動能的穩定度。
- 財報表現全面超標
第四季營收196.9億美元、調整後EPS為4.52美元,雙雙優於市場預期,營收年增12%,顯示整體需求韌性仍在。 - 軟體業務成長最為關鍵
軟體營收達90.3億美元,其中自動化年增18%、資料業務年增22%,AI相關應用成為企業升級IT架構的重要推力。 - 混合雲成長動能放緩
Red Hat混合雲業務成長降至10%,主因2025年底美國政府關門影響接單,政府客戶約占相關訂單15%。 - AI業務規模快速擴大
IBM「AI業務訂單」累計達125億美元,單季增加30億美元,顯示AI專案落地速度加快,但公司未來將不再單獨揭露此指標。 - 現金流與股東回饋穩定
公司預期全年營收成長將超過5%,自由現金流增加10億美元,並核准每股1.68美元股息,延續長期穩定配息紀錄。
三星電子受惠AI記憶體需求爆發,第四季獲利創新高並看好後市
三星電子 (005930.KS) 在AI伺服器與高頻寬記憶體(HBM)需求強勁推動下,第四季營業利益年增逾3倍,創歷史新高,凸顯記憶體產業在AI浪潮下的強勁定價能力。公司預期2026年第一季AI相關需求將持續支撐市況,但同時警告記憶體價格飆升已對手機與顯示器等下游業務造成成本壓力。整體而言,AI仍是三星成長主軸,但產品組合分化與全球關稅風險仍需關注。
- 第四季獲利大幅跳升
單季營業利益達20兆韓元,較去年同期的6.5兆韓元大增逾3倍,營收939兆韓元,年增24%,雙雙符合或優於市場預期。 - 晶片業務成為最大引擎
半導體部門營業利益暴增至16.4兆韓元,年增470%,反映AI伺服器帶動HBM與高階記憶體價格全面上揚。 - HBM4即將出貨輝達
三星表示新一代HBM4將於本季開始出貨,市場預期初期客戶為輝達 (NVDA),有助縮小與SK海力士在AI記憶體的差距。 - 手機業務承壓
記憶體價格飆升壓縮成本空間,行動裝置部門營業利益下滑至1.9兆韓元,管理層不排除未來調漲終端售價。 - AI榮景伴隨風險
公司看好AI需求延續,但指出全球關稅政策與下游客戶要求降價,可能成為2026年的不確定因素。
SK海力士AI記憶體需求爆發,第四季獲利創新高並加碼股東回饋
SK海力士受惠AI浪潮推升高頻寬記憶體(HBM)與主流記憶體價格,第四季營業利益年增逾1倍、創歷史新高,表現明顯優於市場預期。公司在HBM市占具領先優勢,直接受益於輝達 (NVDA) 等AI晶片客戶需求,並同步宣布歷來最大規模的庫藏股註銷,強化股東回饋。展望未來,AI資料中心仍是成長主軸,但PC與手機用記憶體需求可能落後整體市場。
- 第四季獲利大幅超預期
單季營業利益達19.2兆韓元,年增137%,高於市場預期的17.7兆韓元,股價盤後大漲約9%。 - HBM市占領先AI生態系
SK海力士在HBM市占約61%,2025年HBM銷售倍增,下一代產品已進入量產,穩居AI加速器關鍵供應商。 - 記憶體價格全面上揚
AI需求帶動DRAM與NAND價格齊漲,16GB DDR5合約價年增逾4倍,市場預期本季再漲55%至60%。 - 大規模註銷庫藏股
公司將註銷約12.2兆韓元庫藏股,占流通股約2.1%,為史上最大規模,有助提升每股價值。 - 競爭加劇成長仍穩
市場預期三星電子 (005930.KS) 將加速追趕HBM市占,SK海力士看好AI需求延續,但PC與手機用記憶體訂單成長相對溫和。
焦點新聞
總經
聯準會利率按兵不動,鮑爾強調通膨仍偏高並籲接班人遠離政治
美國聯準會(Fed)在1月會議決議維持政策利率於3.50%–3.75%,結束先前連續降息循環。主席鮑爾表示,美國經濟展現韌性,就業市場趨於穩定,但通膨仍「略為偏高」,距離2%目標尚有差距。整體而言,Fed認為目前政策立場適中,短期內不急於再次降息,市場預期最快6月才可能行動。此次會議也因政治壓力與接班議題而備受關注,鮑爾公開呼籲未來Fed主席應避免捲入政治,以維持央行獨立性。
- 利率政策維持觀望
聯準會以10比2投票結果維持利率不變,官方聲明未提供明確降息時點,強調未來調整將視數據與風險平衡而定。 - 通膨仍高於目標
鮑爾指出,核心PCE通膨約3%,仍高於2%目標,部分壓力來自關稅影響,預期年中後逐步消退。 - 就業市場趨於穩定
雖然就業成長偏低,但失業率回落至4.4%,Fed刪除先前對就業下行風險升高的措辭,顯示擔憂降溫。 - 內部分歧仍存
兩名理事主張再降1碼,顯示政策路徑仍有不同聲音,但多數成員支持延長觀望期。 - 央行獨立性受矚目
面對政治施壓與接班討論,鮑爾強調Fed必須保持獨立,並建議接班人「不要被選舉政治牽著走」。
產業
美國最大電網冬季用電需求創新高,輸電壅塞推升電價並提高停電風險
美國最大電網PJM Interconnection預測本週冬季用電需求將創歷史新高,嚴寒天氣與設備壓力使輸電壅塞急遽升高,迫使電網調度成本更高的發電機組,導致批發電價飆升並增加分區輪流停電風險。天然氣供應受凍結井口影響而吃緊,進一步放大價格波動。短期內,若極端低溫與燃氣瓶頸未解,電力系統穩定性將持續承壓。
- 用電需求刷新冬季紀錄
PJM預估週五尖峰負載達148吉瓦,創冬季新高,涵蓋13州與華府、服務約6,700萬人。 - 輸電壅塞導致電價暴漲
壅塞限制廉價電力輸送,現貨電價在部分區域突破每兆瓦時1,000美元,Dominion Energy (D) 區域一度約1,600美元。 - 高壓線限制時間拉長
逾1,400條高壓線將受限,平均受擾近13小時,較此前僅約60條、平均4小時明顯惡化。 - 天然氣供應成關鍵變數
嚴寒凍結影響德州等地產量,1月下旬下滑至日均1,061億立方英尺,推高發電成本並引發機組停擺。 - 停電風險上升但尚未實施
PJM已多次示警可能出現小規模、可控停電,目前未下令限電,系統仍在高壓運行中。
放大鏡觀點
整體而言,本次行情再次驗證基本面及利率決策仍是推動美股結構性多頭的核心。聯準會長暫停訊號降低短期政策不確定性,使市場能將焦點重新拉回企業獲利與產業趨勢,而非利率波動。半導體族群的領漲不僅來自AI相關投資,更關鍵的是非AI需求同步改善,代表產業循環正由單一動能擴散為全面復甦,這對評價基礎更具支撐力。相對地,高實質利率環境下,防禦與高負債板塊仍面臨估值與再融資壓力,短期難成資金主流。後續觀察重點在於大型科技股財報能否進一步上修資本支出指引,以及記憶體、設備商的訂單能見度是否持續延伸。若企業端對下半年需求展望維持正向,美股即便高檔震盪,回檔幅度料將受限,投資策略宜聚焦具長期成長動能、且能從景氣擴散中受惠的半導體與基礎建設相關標的。
展望本週,財報方面留意今日盤後蘋果(AAPL)、Sandisk(SNDK)、威騰電子(WDC)、Visa(V)、週五美國運通(AXP)、埃克森美孚(XOM)及雪佛龍(CVX)。經濟數據方面關注週五美國 12 月 PPI 數據。
延伸閱讀:
【美股焦點】康寧拿下Meta 60億大禮包!一天爆漲16%!
【美股研究報告】ASML訂單炸裂132億歐!盤前股價大漲近9%!
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
11 月選股清單:「低估成長股」出列!
5
大盤殺 2,635 點,軟體資服卻逾10檔漲停——錢為什麼往這裡跑?三個理由拆給你看
2026.11.18 期指實戰錄 - VVIP 限定
10hours ago
【00403A】11/18 操作日報|經理人新建倉瑞昱,加碼世芯-KY
12hours ago
【00981A】11/18 操作日報|經理人趁回檔加碼AI與半導體
12hours ago
「美股財報」第一次少了黃仁勳的NVDA輝達財報 & 我的思考
12hours ago
11/18 強棒旺旺來交易回顧|國巨(2327)表現弱勢
13hours ago