




【美股盤勢】經濟數據報喜,AI領軍美股強彈!(2026.02.09)


大盤解析
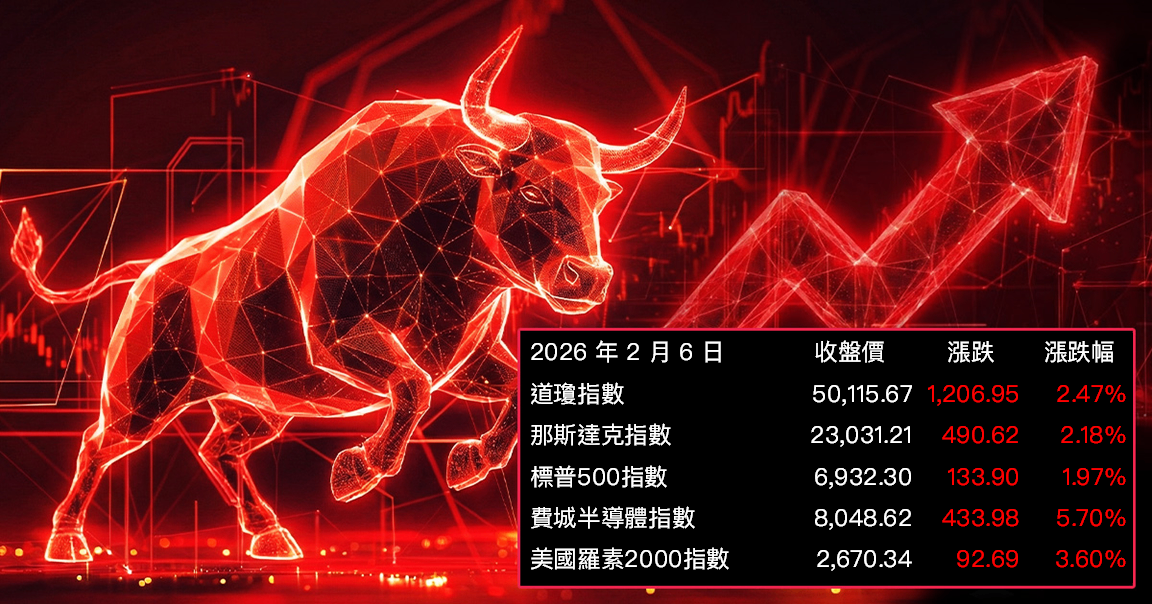
盤前在連續三日科技股修正後,美股期貨出現逢低承接買盤。開盤後公布的密大2月初步消費者信心指數升至近六個月高點(公布值57.3,預期值55,前值56.4),一年期通膨預期降至2025年1月以來低點(公布值3.5%,預期值及前值皆為4.0%),有效緩解市場對通膨再起的疑慮,進一步鞏固經濟溫和、通膨可控的軟著陸敘事。風險偏好回升下,VIX全日大跌逾18%,美股盤中持續走高,道瓊、標普、那指等三大指數全面上漲約2%,費城半導體指數更大漲逾5%,羅素2000也有3.6%的漲幅。
資訊科技類股成為反彈核心,半導體族群表現最為突出。輝達(NVDA)在執行長黃仁勳強調AI需求極為強勁、AI基礎設施建置週期可望延續7至8年後,股價大漲約7.9%,成功帶動整體晶片股情緒回暖。超微(AMD)、博通(AVGO)、科磊(KLAC)、科林研發(LRCX)等AI伺服器與設備供應鏈普遍上漲6~8%,泰瑞達(TER)更大漲逾一成創新高,顯示市場將雲端巨頭高達2,000億美元的資本支出,視為供應鏈的中長期利多。相對而言,德州儀器(TXN)、第一太陽能(FSLR)、微芯科技(MCHP)等AI關聯度較低或基本面承壓的個股表現落後,顯示科技板塊內資金持續高度集中於AI主軸。
工業與能源板塊同步走強,行情持續向景氣循環股擴散。航空與運輸股在美國經濟韌性與消費信心改善支撐下表現亮眼,達美航空(DAL)、聯合航空(UAL)漲幅達8~9%,鐵路業者 CSX(CSX)再創新高;重型機械方面,卡特彼勒(CAT)與迪爾(DE)受惠於全球基建與資本支出前景,股價續創歷史高點。能源股在油價企穩與中東風險溢價仍存的背景下溫和上行,埃克森美孚(XOM)、康菲石油(COP)、雪佛龍(CVX)同步收高。
相對弱勢的則是通訊服務與非必需消費類股。Alphabet(GOOGL)因未來數年高額AI與資料中心資本支出引發投資報酬率疑慮,股價續跌;Meta(META)亦小幅回落。非必需消費方面,亞馬遜(AMZN)在獲利略低於預期,且龐大資本支出壓抑自由現金流下,股價下挫約5.6%,成為板塊主要拖累,但特斯拉(TSLA)及部分旅遊、郵輪股則逆勢走高。
個股層面,AI與加密貨幣相關標的波動劇烈。羅賓漢(HOOD)與 Coinbase(COIN)分別大漲約14%與13%,受惠比特幣強勁反彈;微策略(MSTR)在前一日重挫後反彈逾26%。反觀醫療保險族群承壓,莫利納醫療(MOH)因成本與全年指引大幅下修,股價暴跌逾25%,拖累同業表現。
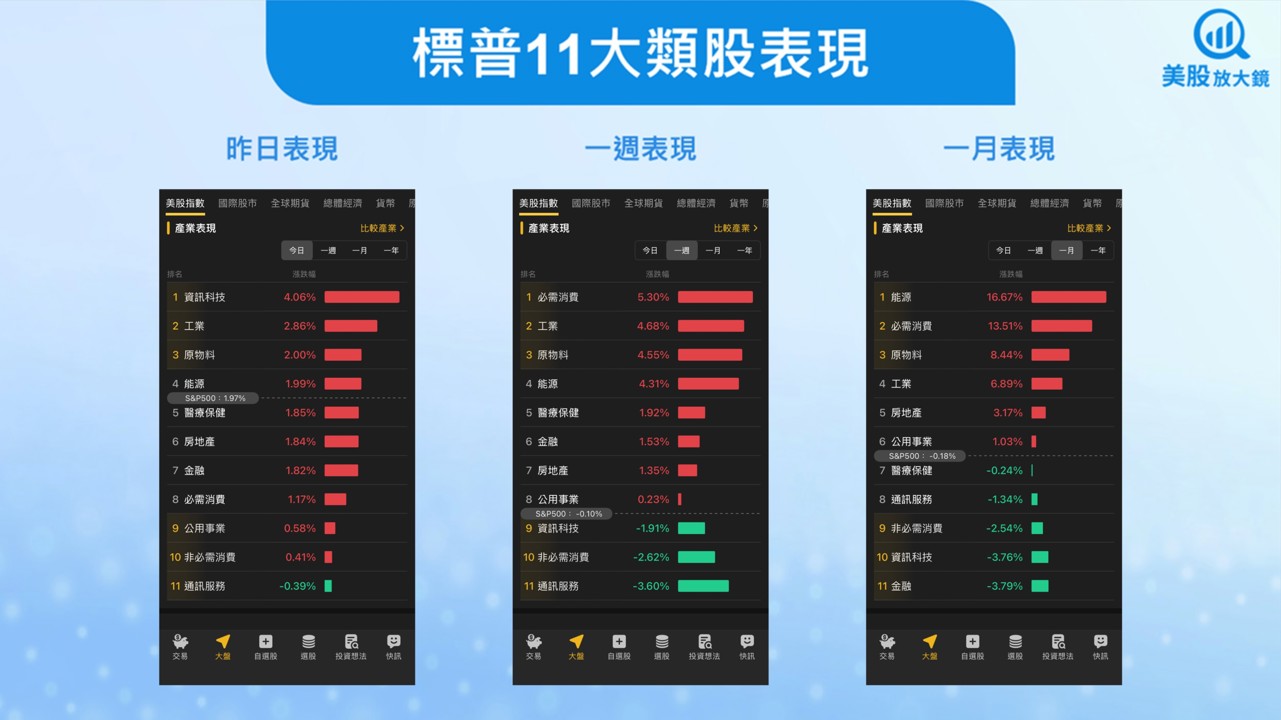
圖片來源:美股K線
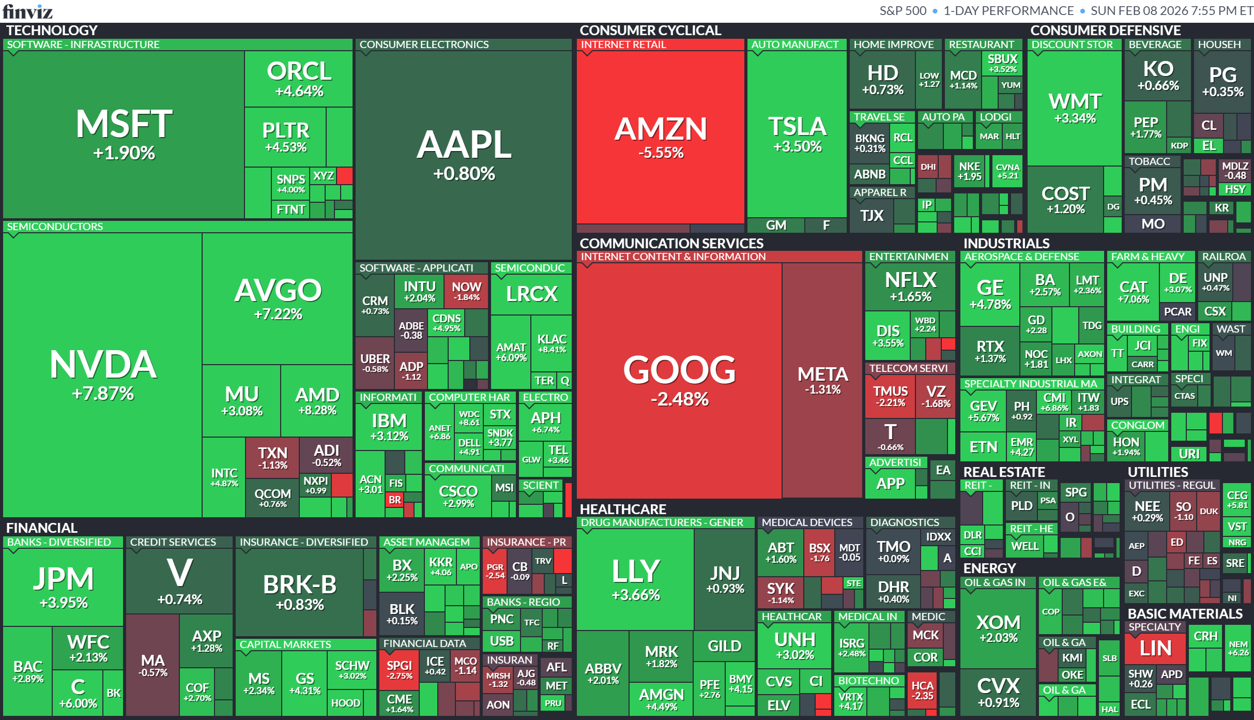
圖片來源:Finviz
焦點新聞
產業
Anthropic超級盃廣告直球對決OpenAI,AI聊天機器人商業模式之爭全面浮上檯面
Anthropic豪砸數百萬美元在NFL超級盃投放廣告,公開抨擊競爭對手OpenAI可能在ChatGPT導入廣告的計畫,凸顯大型AI公司在商業模式與品牌定位上的正面衝突。此舉不僅是Anthropic旗下Claude首次登上超級盃舞台,也讓尚未獲利的AI實驗室之間的競爭,從技術與資本層面延伸至大眾市場與輿論戰場。在AI信任度仍偏低的情況下,兩強對決反而可能同時放大AI產品的市場能見度。
- Anthropic以「無廣告」定位攻擊OpenAI
廣告以諷刺手法暗指ChatGPT未來可能夾帶廣告,強調「Ads are coming to AI. But not to Claude」,試圖將Claude塑造成更純粹、以用戶為本的AI服務。 - OpenAI強烈反擊指控廣告誤導
OpenAI執行長Sam Altman公開批評該廣告具欺騙性,並強調公司尊重用戶,不會採取損害使用體驗的廣告模式,同時利用超級盃宣傳其程式開發工具Codex。 - 超級盃成AI品牌戰新舞台
每支30秒廣告平均要價約8,000,000美元,吸引約1.2億觀眾,成為AI公司爭奪消費者心智、建立品牌信任的重要戰場。 - IPO前哨戰與市場份額競爭
Anthropic與OpenAI皆尚未獲利,卻積極搶攻消費者與企業客戶,並可能最快於今年啟動上市,超級盃廣告被視為吸引投資人關注的關鍵布局。 - AI形象仍待社會接受
研究顯示僅17%美國成年人看好AI未來20年的正面影響,廣告專家指出,兩家公司如何拿捏敘事與情感連結,將影響大眾對AI聊天機器人的長期態度。
Hims & Hers下架49美元減重藥複方版Wegovy,引爆FDA監管與肥胖藥市場震盪
Hims & Hers (HIMS) 原本以每月49美元推出Novo Nordisk (NVO) 減重藥Wegovy口服複方版本,試圖搶攻平價GLP-1市場,但隨即遭美國FDA點名將加強執法,並可能移交司法部處理,迫使Hims急踩煞車下架產品。事件凸顯複方藥品的法規灰色地帶,也加深市場對肥胖藥價格壓力、專利保護與監管風險的疑慮,連帶影響NVO與Eli Lilly (LLY) 股價表現。
- FDA強硬表態打擊複方GLP-1
FDA表示將限制用於複方藥的GLP-1成分,理由包括品質、安全疑慮與潛在違法風險,並強調不容許大量製造或販售仿製減重藥。 - Hims快速撤回產品止血
Hims坦言與產業利害關係人溝通後,決定停止提供該口服複方semaglutide藥物;該產品未獲FDA核准,也未經臨床試驗。 - Novo與Lilly股價受衝擊
Hims低價策略一度引發NVO與LLY股價拋售,市場擔憂肥胖藥定價能力與專利價值遭侵蝕,雖FDA表態後跌幅略為收斂。 - 專利與療效成市場爭議核心
分析師指出,Novo口服藥仰賴專利吸收技術SNAC,複方版本若缺乏該技術恐影響療效,若使用則可能踩到法律紅線。 - 肥胖藥市場不確定性升高
在NVO市占下滑、LLY新藥即將上市之際,監管風險與價格競爭加劇,為原本高速成長的減重藥市場增添變數。
美國電動車退場加速,中國車企掌控全球市場版圖擴大
美國汽車產業近年明顯放緩電動車布局,轉而回防燃油車與大型皮卡,與此同時,中國車企憑藉政府支持、垂直整合供應鏈與電動化速度,快速擴張全球市占。隨著美國車廠承擔巨額EV減損、需求降溫與政策反轉,中國品牌正在歐洲、南美等市場攻城掠地,長期恐削弱美國汽車產業競爭力,甚至構成結構性威脅。
- 美國EV戰略退卻
Stellantis宣布約260億美元減損並回撤電動化,GM與Ford合計EV相關減損逾270億美元,主因補貼退場與需求疲弱,轉向燃油卡車與SUV。 - 中國車企成全球最大出口國
中國自2023年起成為全球最大汽車出口國,電動車全球銷量自2020年至2025年成長近800%,海外市場成長逾1,300%。 - 市占結構快速翻轉
美國三大車廠全球市占由2019年的21.4%降至2025年的15.7%;中國BYD與吉利市占則由不到3%升至11.1%。 - 保護主義難阻中國擴張
美國對中國EV課徵100%關稅,但中國品牌已在歐洲市占接近10%,並加速進軍南美、印度與加拿大等市場。 - 長期競爭壓力升高
專家警告,中國車企的成本、速度與政策優勢構成「生存型威脅」,在美國汽車業占GDP約5%的背景下,恐衝擊產業與就業結構。
輝達股價大漲8%,黃仁勳力挺AI 6,600億美元資本支出具長期可持續性
輝達 (NVDA) 執行長黃仁勳公開為科技巨頭大規模AI資本支出背書,強調這是由真實需求與獲利能力驅動、具可持續性的基礎建設投資。隨著Meta、亞馬遜、Google與微軟持續加碼AI算力,市場對AI基礎設施的長期成長性信心回溫,帶動輝達股價單日上漲近8%。黃仁勳指出,只要AI服務能持續創造收入,算力投資就會不斷擴大,形成人類史上最大規模的運算建設浪潮。
- 6,600億美元AI資本支出合理且必要
黃仁勳表示,科技巨頭今年合計約6,600億美元的資本支出,主要用於AI資料中心,背後是客戶現金流即將成長的結構性趨勢。 - 雲端巨頭全面加碼AI
Meta、亞馬遜、Google與微軟皆在財報中確認大幅提高AI投資,算力需求成為推動下一階段營收成長的核心動能。 - AI應用直接帶動商業變現
Meta以生成式AI與代理人重構推薦系統,AWS強化電商推薦,微軟則將AI深度整合至企業軟體,提升付費價值。 - AI新創具備強勁獲利能力
黃仁勳指出,OpenAI與Anthropic皆已「賺很多錢」,算力若倍增,營收成長幅度可能更高,驗證AI商業模式。 - 算力供不應求支撐長期需求
即使是6年前的A100晶片仍全數被出租,顯示AI運算需求極為強勁,支撐輝達長期成長動能。
放大鏡觀點
通膨預期下修與消費信心回升,使風險資產重新獲得資金青睞,但資金流向呈現高度選擇性。AI仍是最具中長期能見度的主軸,但市場偏好已由平台型公司,轉向能直接受惠資本支出的上游供應鏈與設備商,顯示投資人更重視獲利可見度與現金流時點。另一方面,工業與能源股同步走強,代表行情已開始向實體經濟與循環類股擴散,有助於提升整體多頭結構的穩定度。短期仍須留意AI資本支出對企業利潤率的壓力,若後續財報無法驗證投資效益,市場波動恐再放大。操作上建議採取核心AI、輔以循環的配置策略,優先布局基本面明確、評價合理的產業龍頭,以因應多頭趨勢中的震盪整理。
展望本週,財報部分投資人應關注週一盤後安森美(ON)、Amkor(AMKR)、週二盤前可口可樂(KO)及盤後福特(F)、Robinhood(HOOD)、週三盤前Shopify(SHOP)、Vertiv(VRT)及盤後AppLovin(APP)、Cisco(CSCO)、週四盤後Coinbase(COIN)、應用材料(AMAT)等;經濟數據部分則關注週二美國12月零售銷售、週三美國1月非農及失業率表現、2025年非農基準變動終值、週五美國1月CPI數據。
延伸閱讀:
【美股焦點】機房越蓋越大、股價越跌?谷歌砸錢讓市場瞬間變臉?
【美股研究報告】亞馬遜陷入AI鉅額投資泥沼,25Q4財報後重挫逾11%?
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
【技術籌碼】贏勢股 APP 選股TOP5-202601116
6hours ago
【基本面】贏勢股 APP選股TOP5-202601116
6hours ago
2026.11.16 期指實戰錄 - VVIP 限定
9hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
12hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
12hours ago