




【美股盤勢】AI太燒錢?美股重挫!(2026.02.06)


大盤解析
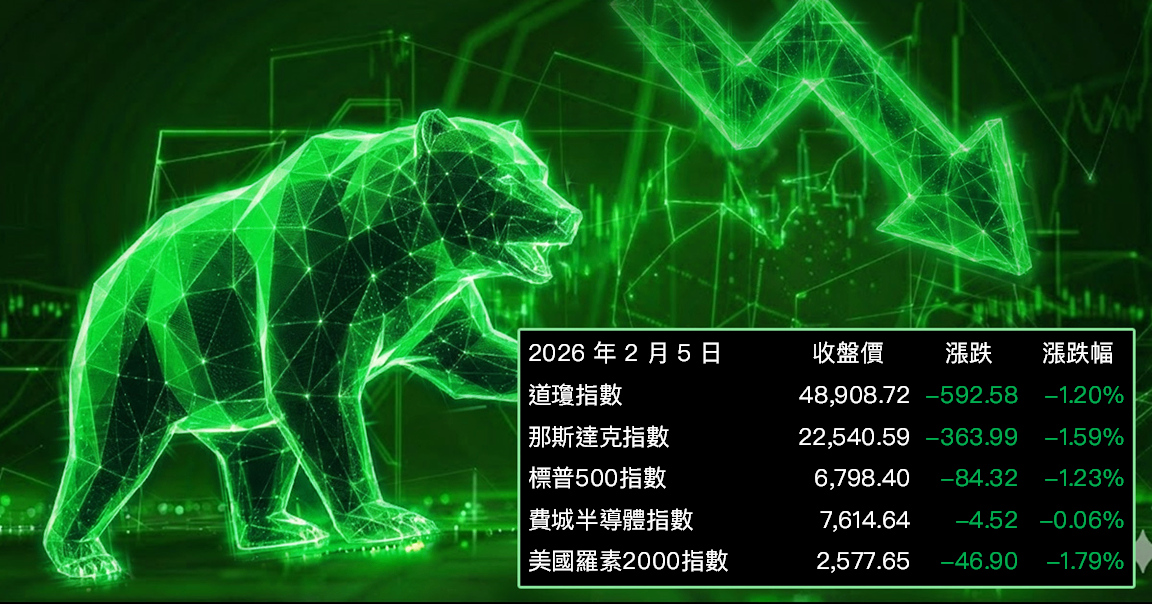
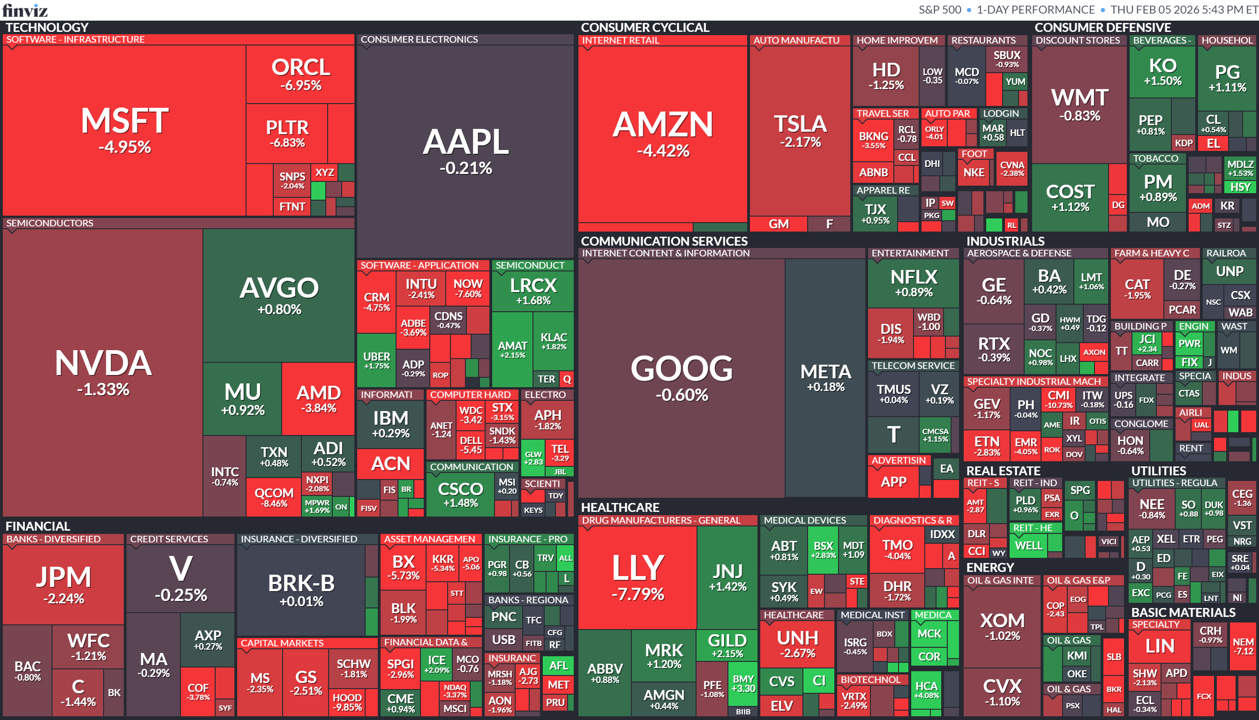
美股週四大幅收低,科技股成為主要賣壓來源,那斯達克指數跌至去年 11 月以來低點。市場焦點集中在 Alphabet(GOOGL)宣布 2026 年資本支出上看 1,850 億美元,象徵大型科技公司在 AI 軍備競賽中持續加碼,卻也加深投資人對「燒錢速度快於獲利成長」的疑慮。微軟(MSFT)、亞馬遜(AMZN)與甲骨文(ORCL)等大型科技股同步走弱,拖累整體科技板塊表現。
投資人近月來逐漸轉趨謹慎,開始要求 AI 投資帶來更明確的營收與獲利證據,而非僅停留在長期願景。另一方面,勞動市場數據釋出降溫訊號,也強化了景氣放緩的擔憂情緒,使避險需求升溫。
指數表現方面,道瓊工業指數下跌近 600 點,那指與標普指數同步下挫超過 1%。市場波動指標走升,顯示短線風險意識明顯提高。
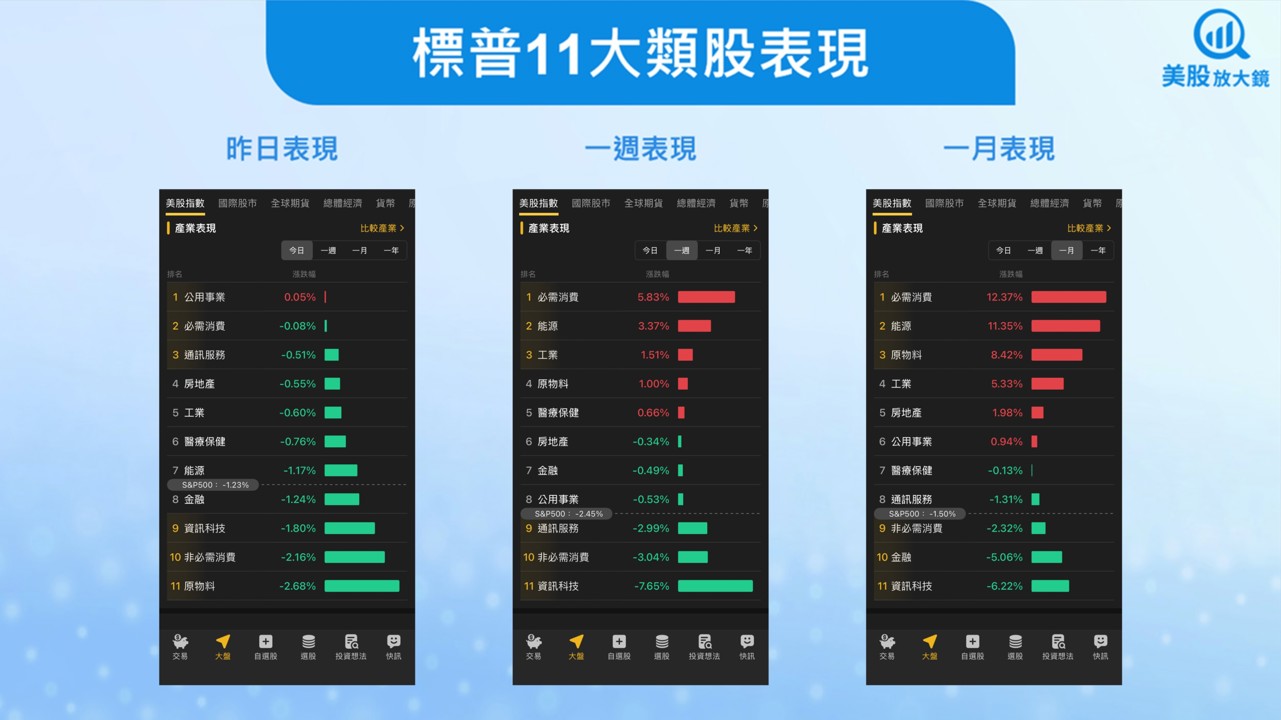
在類股表現上,賣壓集中於科技、軟體與非必需消費族群,軟體股因擔憂 AI 可能侵蝕既有商業模式而表現最弱;相對而言,部分價值型與防禦型股票跌幅較小,但仍難以扭轉整體下行趨勢。個股方面,微軟(MSFT)重挫、高通(QCOM)因財測不如預期大跌,而少數調升財測的傳統消費股則相對抗跌。
財報速覽
亞馬遜大幅上調資本支出至2,000億美元引發股價重挫,AI投資壓力成市場焦點
- 資本支出暴增引發疑慮
亞馬遜預估2026年資本支出約2,000億美元,高於市場預期的約1,466億美元,主要投入AWS資料中心、AI晶片與基礎建設,投資規模甚至可能超過當年營運現金流。 - AWS成長與獲利表現亮眼
AWS第4季營收約355.8億美元,年增24%,創13季新高,營業利益約124.7億美元,營業利益率擴大至35%,仍是集團超過6成獲利來源。 - AI需求強勁但產能受限
企業對AI與核心雲端工作負載需求持續升溫,亞馬遜已啟動「Rainier」計畫並部署大量自研Trainium2晶片,但短期仍受限於產能擴張速度。 - 零售與廣告業務成為支撐
廣告業務第4季營收約213億美元、年增逾2成,零售端則持續調整實體店策略與物流效率,為高額AI投資提供部分現金流緩衝。
可口可樂退出北美冷凍飲品市場,聚焦無糖與高端產品線調整組合
- 退出冷凍飲品類別
可口可樂將停止所有冷凍產品與冷凍罐裝業務,包含 Minute Maid 冷凍系列,相關產品將於2026年第1季停售,僅剩現有庫存銷售完畢。 - 消費偏好轉變成主因
公司指出,消費者口味正快速轉向更新鮮、健康取向飲品,冷凍產品已不再符合主要需求趨勢。 - 聚焦無糖與高端產品
在消費環境波動下,可口可樂持續押注無糖飲料,以及如 Fairlife 牛奶等高端產品線,以支撐成長動能。 - 監管與市場環境壓力
美國包裝食品監管趨嚴,加上低熱量產品需求增加,對傳統含糖飲料銷售形成壓力,迫使公司加快產品結構調整。 - 新任CEO策略取向明確
2025年12月上任的CEO Henrique Braun,正推動產品精簡與資源集中,顯示管理層更重視投資報酬與長期品牌定位。
雅詩蘭黛轉型前景不明朗,關稅衝擊與美洲需求疲弱拖累股價暴跌
- 財測不及預期引發股價崩跌
全年調整後每股盈餘預估為2.05至2.25美元,中位數低於市場預期2.16美元,全年營收成長率3%至5%亦略遜預期,股價單日下跌約23%。 - 美洲市場成最大拖累
儘管中國與歐洲銷售回溫,美洲市場因消費支出保守而持續承壓,美國市占提升未能轉化為通路訂單。 - 關稅衝擊侵蝕獲利
公司重申關稅將對全年獲利造成約1億美元衝擊,影響主要集中在下半年,第3季毛利率預期將下滑50個基點。 - 轉型計畫成本高昂
「Beauty Reimagined」重整計畫預計投入12億至16億美元,並裁撤約5,800至7,000名員工,短期對獲利形成壓力。 - 第2季營運表現平穩
第2季營收約42.3億美元,符合市場預期,每股盈餘0.89美元優於預期,但未能抵消市場對未來成長動能的疑慮。
Microchip示警記憶體短缺衝擊獲利,半導體供應鏈復甦再添變數
- 獲利展望不如預期
Microchip預估第4季調整後每股盈餘約0.40美元,低於市場預期的0.48美元,消息公布後股價盤後下跌逾5%。 - 記憶體供應短缺拖累需求
全球記憶體短缺影響智慧型手機與PC成品出貨,終端廠商因無法順利交貨而削減晶片訂單,連帶衝擊Microchip等供應商。 - 營收預測相對穩健
公司預估第4季營收介於12.4億至12.8億美元,高於市場預期的12.3億美元,顯示訂單並未全面急凍。 - 上季表現優於市場預期
第3季營收約11.9億美元、每股盈餘0.44美元,雙雙優於市場預估,凸顯壓力主要集中於後續季度。 - 產業復甦面臨不確定性
獲利下修反映供應鏈失衡仍在,短期內恐持續干擾半導體產業需求回溫的速度。
Reddit財報與展望雙雙報喜,AI廣告動能推升營收並啟動10億美元回購
- 財報大幅優於預期
第4季每股盈餘1.24美元,遠高於市場預期的0.94美元,營收達7.26億美元,年增70%,同樣優於預期的6.65億美元。 - 2026年首季展望強勁
預估第1季營收介於5.95億至6.05億美元,高於市場預期的5.77億美元,調整後獲利預估2.10億至2.20億美元,也優於市場共識。 - AI廣告工具推動成長
Reddit透過AI文案生成、影像自動裁切與自動化出價工具,提升廣告投放效率,吸引更多品牌在細分社群中投放廣告。 - 用戶規模與變現同步提升
全球日活躍用戶數達1.21億人,年增19%,平均每用戶營收年增42%,顯示用戶參與度與商業化能力同步增強。 - 啟動10億美元股票回購
公司宣布首度實施股票回購計畫,上限10億美元,反映管理層對現金流與長期成長前景的信心。
Roblox財報與訂單展望全面超預期,用戶高速成長推升股價暴漲
- 訂單與財報表現優於預期
第4季訂單金額達22.2億美元,年增63%,高於市場預期的20.5億美元;每股虧損0.45美元,優於預期的0.48美元。 - 第1季訂單展望偏多
公司預估第1季訂單金額介於16.9億至17.4億美元,高於市場預期的16.8億美元,顯示成長動能延續。 - 用戶數高速擴張
第4季平均日活躍用戶數達1.44億人,年增69%,明顯高於市場預期的1.38億人,凸顯平台全球吸引力。 - 虧損擴大但市場容忍度高
第4季淨虧損3.16億美元,年增近44%,反映公司持續加大內容、生態與安全相關投資。 - 年齡驗證影響短期、利多長期
全球推動年齡驗證機制,短期對參與度與訂單形成低個位數壓力,但有助提升平台安全性與長期用戶經營價值。
焦點新聞
總經
美國裁員潮升溫與公部門人事鬆綁同步發生,就業市場風險明顯上行
- 1月裁員創金融海嘯後新高
美國企業1月宣布裁員人數達108,435人,年增118%,月增205%,為2009年以來最高的1月水準,反映企業對2026年景氣展望轉趨保守。 - 招募意願急凍
1月僅公布5,306個新聘計畫,同樣創2009年以來同期新低,顯示「不招不裁」的勞動市場敘事開始出現鬆動。 - 科技與運輸業成裁員重災區
UPS計畫裁撤逾30,000人,使運輸業成為裁員最多產業;科技業居次,亞馬遜(AMZN)宣布裁撤約16,000名多為企業端員工。 - 職缺數大幅下滑
2025年12月職缺降至654萬個,較10月減少逾90萬個,職缺與失業人口比降至0.87,為2020年9月以來低點。 - 聯邦公務員保障遭大幅削弱
川普政府推動「Schedule F」改革,賦予總統更大權力任免最多50,000名聯邦公務員,並調整吹哨者保護機制,相關政策已引發工會與法律團體提告挑戰。
產業
美國軟體股遭AI顛覆疑慮重擊,一週市值蒸發逾1兆美元引發資金大輪動
- 軟體股全面重挫
標普500軟體與服務指數下跌4.6%,較200日均線低約21%,創2022年以來最嚴重超賣狀態,一週市值蒸發超過1兆美元。 - 資金輪動與避險升溫
投資人明顯自科技股撤出,轉向民生消費、能源與工業類股,同時VIX波動指數升至21.77,創逾2個月新高。 - 分化機會浮現
分析師指出,具核心資料與高轉換成本的「系統型軟體」如Salesforce相對具防禦性,而近期急跌也可能為長線投資人提供選股而非全面進場的機會。
放大鏡觀點
此次美股回檔主因 AI 估值修正。過去一年,市場給予 AI 題材極高的成長溢價,但隨著 Alphabet(GOOGL)、亞馬遜(AMZN)等公司揭露動輒千億美元的資本支出規模,投資人開始重新評估投資報酬率與回收期。短期內,折舊、營運成本與現金流壓力勢必侵蝕獲利,特別是軟體與雲端服務業者,面臨競爭加劇與定價能力下降的雙重挑戰。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台股一個月跌了 20%,該加碼嗎?大跌時的 3 份檢查清單
7hours ago
【產業戰報】國安基金進場買甚麼?
8hours ago
2026.11.09 期指實戰錄 - VVIP 限定
10hours ago
AMD財報超強,股價卻持續下跌!AI成長故事還能相信嗎?
10hours ago
大盤重挫國安基金進場,資金轉向太陽能與面板 | 2026.11.06 語音直播摘要
10hours ago