




【美股盤勢】美股震盪,晶片股強勢撐盤!(2026.01.19)


大盤解析
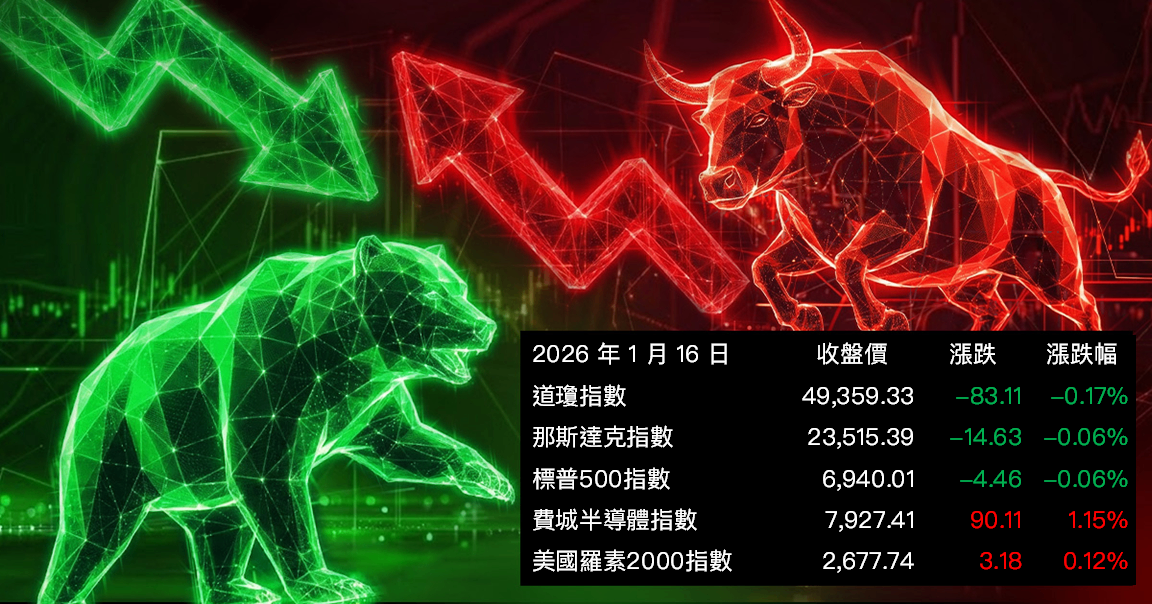
美股盤前延續週四晶片股與金融股的強勢表現,美股期貨在亞洲時段穩步走高,帶動美股早盤開高。然而,隨著市場逐步消化川普針對聯準會主席人選的最新談話,投資氣氛轉為保守。川普傾向讓被視為鴿派的 Kevin Hassett 持續擔任白宮國家經濟委員會(NEC)主任,使市場提高由立場偏鷹的 Kevin Warsh 接任聯準會主席的預期,進而下修今年再度降息兩碼的機率。美債殖利率明顯走升,壓抑標普 500 指數自高檔快速回落。午後雖有低接買盤進場,協助大盤收斂跌幅,但主要指數普遍收低,僅費城半導體指數在晶片股帶動下上漲約 1.15%。
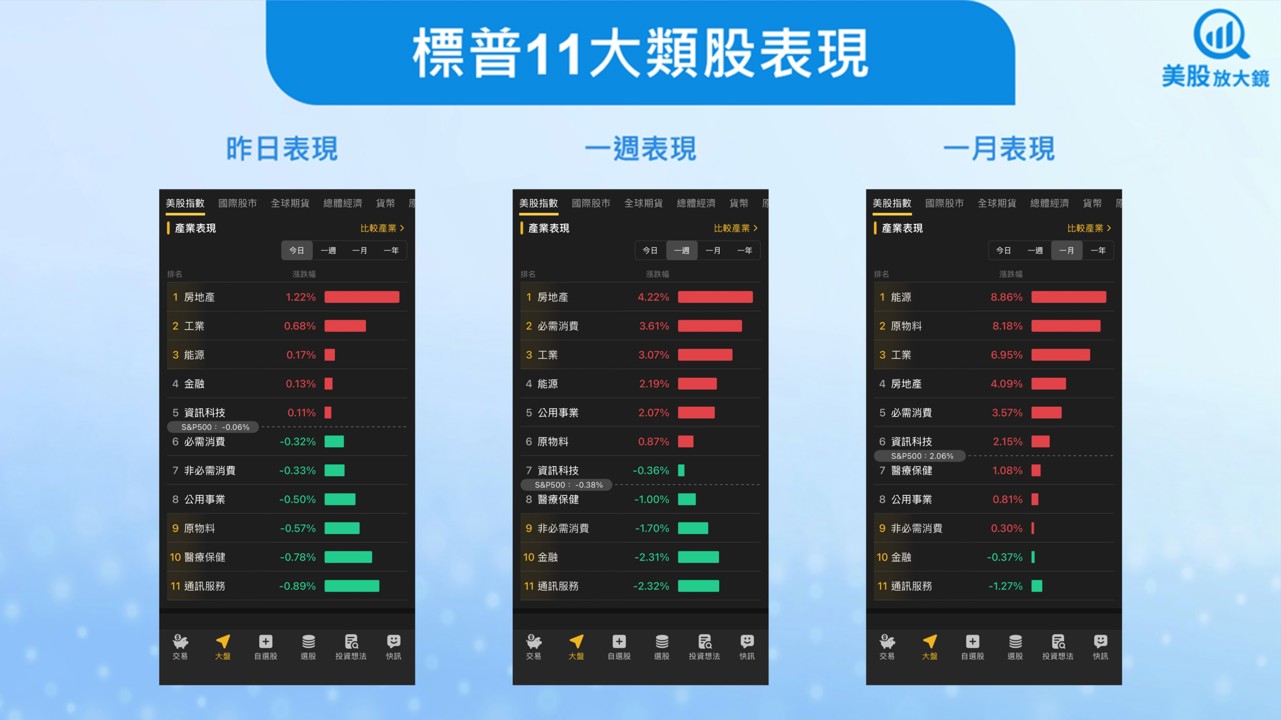
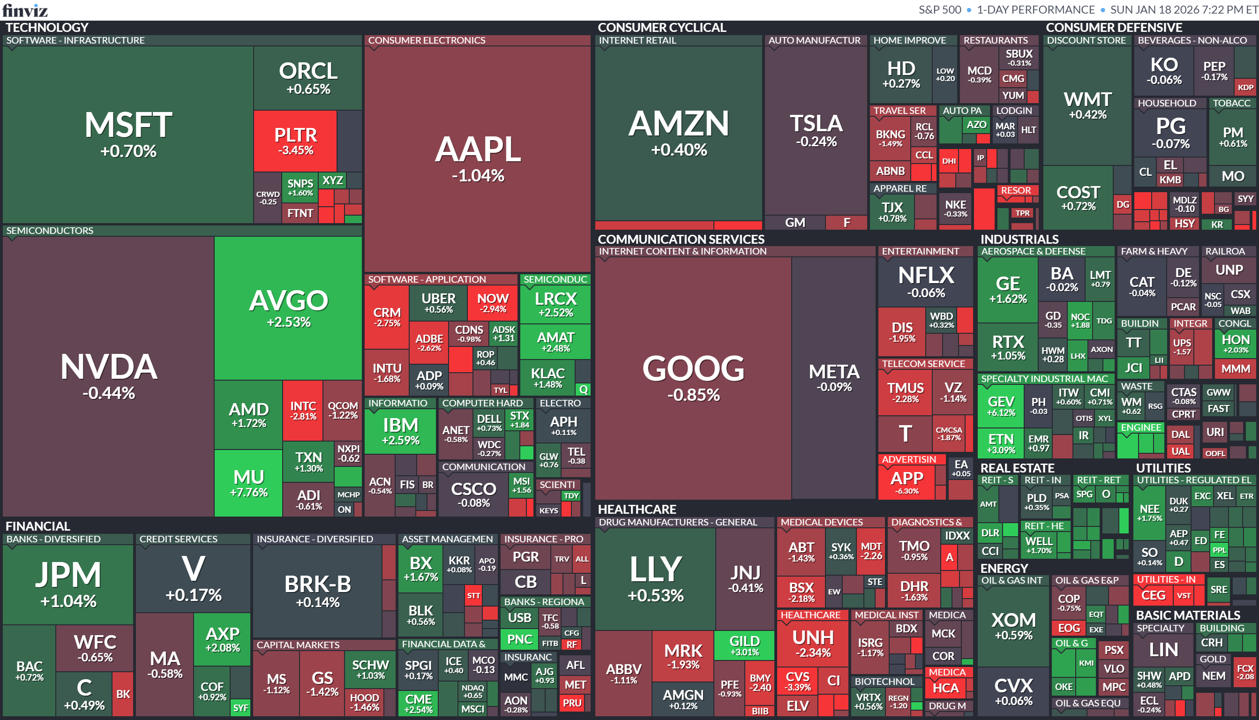
從類股表現來看,資訊科技整體接近平盤,但內部分歧顯著。半導體族群受惠 AI 伺服器與中長期晶片需求前景,表現持續突出,博通(AVGO)、美光(MU)、科林研發(LRCX)走勢強勁,相關資料中心概念股如美超微(Super Micro Computer,SMCI)、希捷(STX)同步受惠;相較之下,部分軟體與高估值雲端股出現獲利了結,賽富時(CRM)、Adobe(ADBE)承壓回檔。工業類股表現相對抗跌,在國防預算與新訂單題材支撐下,美國奇異航太(GE)、雷神科技(RTX)、諾斯洛普格魯曼 Northrop Grumman(NOC)維持強勢。通訊服務與公用事業則因評價與殖利率因素走弱,Google 母公司 Alphabet(GOOGL)、迪士尼(DIS)回檔,電力族群中 Constellation Energy(CEG)、NRG Energy(NRG)、PG&E(PCG)明顯下挫,僅多明尼能源(D)因風電案利多逆勢上揚。
焦點新聞
總經
川普表態留任哈塞特,聯準會主席人選風向轉向沃許
川普公開表示希望國家經濟委員會主任哈塞特(Kevin Hassett)留任白宮首席經濟顧問,而非轉任聯準會主席,此番談話立即改變市場對接班人選的判斷。預測市場顯示,前聯準會理事凱文.沃許(Kevin Warsh)支持度大幅上升,成為最被看好的新任主席人選,反映投資人解讀川普訊號後迅速調整預期。整體而言,川普人事布局的不確定性,正加劇市場對未來貨幣政策方向的關注。
- 川普公開釋放人事訊號
川普在白宮場合直言希望哈塞特繼續擔任經濟顧問,暗示其不會出任聯準會主席,打破原先哈塞特與沃許勢均力敵的局面。 - 預測市場迅速反應
在 Kalshi 與 Polymarket 上,沃許當選機率升至約 60%,哈塞特則降至約 15%~16%,顯示市場高度重視川普的即席談話。 - 聯準會主席競逐名單
川普預計於本月公布接替鮑爾的人選,最終候選人包括沃許、哈塞特,以及現任理事華勒(Christopher Waller)與鮑曼(Michelle Bowman)。 - 政策風格引發市場關注
川普一向批評聯準會立場偏緊,市場解讀沃許若出線,可能代表未來貨幣政策更貼近白宮偏好。 - 不確定性仍高
分析師指出,川普過往常釋放矛盾訊號,人事決策仍可能反覆,短期內聯準會政策預期波動恐持續。
產業
南韓將與美國協商記憶體晶片關稅,力保半導體競爭優勢
南韓政府表示,將與美國協商,爭取在晶片關稅政策上取得有利條件,特別是針對記憶體晶片進口。此舉反映在美國強化 AI 與先進晶片關稅政策背景下,南韓希望確保本國半導體產業不會遭受相較主要競爭對手更不利的待遇。官方評估,目前美國關稅對南韓企業的即時衝擊有限,但長期政策走向仍需密切關注。
- 南韓啟動對美協商機制
南韓總統府發言人指出,政府將依據既有美韓貿易協議內容,與美方協商,確保南韓晶片不會在關稅上受到差別待遇。 - 既有協議提供政策保障
去年公布的美韓貿易聯合事實清單中,已納入條款,保障南韓在美國晶片關稅政策下,不劣於其他主要競爭國。 - 美國鎖定 AI 與先進晶片
此次關稅爭議,源於川普政府對人工智慧相關晶片與先進運算晶片的關稅措施,引發主要晶片出口國高度關注。 - 產業衝擊短期有限
南韓貿易部長表示,美國關稅對南韓晶片廠的即時影響不大,市場供應鏈仍具彈性。 - 三星與 SK 海力士成關鍵角色
南韓半導體產業核心企業包括三星電子(005930.KS)與 SK 海力士(000660.KS),兩者皆為全球最大記憶體晶片供應商,美國政策變化將牽動其長期布局。
個股
OpenAI 在美國測試 ChatGPT 廣告模式,以變現支撐龐大 AI 投入
OpenAI 宣布將於美國開始在 ChatGPT 測試廣告,象徵其商業模式從單純訂閱制,邁向結合廣告的多元變現。在 AI 基礎建設投資規模急速擴大的背景下,廣告被視為補充現金流的重要工具,但同時也伴隨用戶體驗與信任風險,未來執行方式將左右其成長動能與競爭地位。
OpenAI 近年簽署超過 1.4 兆美元的基礎設施相關合作,並規劃至 2030 年投入逾 1 兆美元建設 AI 能力。透過在免費與低價方案導入廣告,OpenAI 希望在不影響高付費用戶的前提下,釋放 ChatGPT 高流量的商業價值,但市場也關注此舉是否會促使用戶轉向其他標榜無廣告的競爭產品。
- 廣告僅限免費與 Go 方案
廣告將出現在 ChatGPT 回答底部,清楚標示,僅針對美國的免費用戶與月費 8 美元的 Go 方案,用戶 Plus、Pro、Business 與 Enterprise 不受影響。 - 回應成本壓力與營收需求
OpenAI 2025 年簽署逾 1.4 兆美元基礎設施合作,年度營收運行率約 200 億美元,廣告被視為支撐高昂算力與資料中心支出的新來源。 - 強調不影響內容與隱私
OpenAI 表示,廣告不會影響 ChatGPT 回答內容,也不會出售用戶對話資料給廣告商,並禁止 18 歲以下用戶看到廣告。 - 敏感議題設限以維持信任
廣告不會出現在政治、健康與心理健康等敏感主題附近,顯示 OpenAI 試圖在變現與品牌信任間取得平衡。 - 競爭與流失風險並存
分析師指出,ChatGPT 每週活躍用戶約 8 億人,廣告具備龐大變現潛力,但若體驗不佳,使用者可能轉向 Google Gemini 或 Anthropic Claude 等替代方案。
中國卡關輝達 H200 出貨,AI 晶片供應鏈暫停生產衝擊中美科技角力
中國海關阻擋輝達(NVDA)H200 AI 晶片入境,導致零組件供應商暫停生產,凸顯中美科技博弈升溫。此舉不僅影響輝達在中國的短期出貨節奏,也為供應鏈與需求端帶來不確定性。北京是否全面禁令仍未明朗,後續走向將牽動談判籌碼與中國本土晶片替代進程。
- H200 入境遭阻引發停產
中國海關指示 H200 不得入境,供應商因此暫停相關零組件產出,影響原訂 3 月出貨節奏。 - 中國需求龐大卻受限
市場原預期中國客戶下單超過 100 萬筆,供應商曾 24 小時趕工,如今面臨急煞。 - 官方態度不透明
當局未說明原因,也未明確是否為正式禁令或暫時措施,增加企業決策難度。 - 政策警示企業採購
政府官員傳出勸告本土科技公司非必要勿購買,政策風向趨嚴。 - 地緣政治成最大變數
H200 作為輝達第二強 AI 晶片,已成中美科技談判與產業扶植的關鍵籌碼。
馬斯克旗下 Starlink 同時面臨商業爭議與地緣政治考驗,成本與安全成關鍵變數
Starlink 近期一方面在商業市場引發爭議,馬斯克與瑞安航空執行長歐萊利公開交鋒,凸顯航空用機上 Wi-Fi 的成本與效益爭論;另一方面,伊朗大規模鎮壓行動使 Starlink 成為突破網路封鎖的重要工具,也讓其安全與抗干擾能力接受前所未有的實戰考驗。這兩起事件顯示,Starlink 已從單純商業服務,升級為同時牽動企業獲利、監管與地緣政治的重要基礎設施。
Starlink 在航空市場被視為高階機上網路解決方案,但對成本極度敏感的廉航而言,燃油效率與高額費用仍是主要阻礙;而在伊朗,Starlink 則扮演資訊生命線角色,其表現不僅攸關人權,也將影響美國軍方與投資人對其長期戰略價值的評估。
- 馬斯克與瑞安航空公開衝突
瑞安航空執行長歐萊利拒絕在 600 多架飛機上安裝 Starlink,估算每年成本高達 2.5 億美元,並質疑天線增加阻力、推升燃油費,引發馬斯克在 X 平台激烈回擊。 - Starlink 航空市場定位分歧
分析師認為 Starlink 屬於高價值、高品質服務,較適合長程或全服務航空公司,目前已有聯合航空、卡達航空與漢莎航空等超過 20 家航空公司採用。 - 伊朗成為 Starlink 安全壓力測試場
伊朗政府切斷網路後,抗議者大量透過 Starlink 傳送影像與訊息,SpaceX 更宣布對伊朗用戶免費開放服務,使 Starlink 直接捲入地緣政治衝突。 - 干擾與假 GPS 成主要威脅
專家指出,伊朗正使用衛星干擾器與 GPS 偽造訊號,降低 Starlink 連線品質,雖難以完全封鎖,但足以影響影音傳輸與穩定性。 - 商業與戰略價值同步放大
Starlink 2024 年營收約 150 億美元,伊朗事件的應對成效,將被美國軍方、情報單位與潛在投資人視為其抗干擾能力與全球影響力的重要指標。
特斯拉自動駕駛遭美國調查延後回覆,FSD 合規風險持續升溫
美國監管單位同意給予特斯拉(Tesla,TSLA)5 週展延期限,回應其全自動輔助駕駛系統(FSD)涉嫌違反交通法規的調查。此案凸顯監管機構對先進駕駛輔助系統的審查趨嚴,也反映特斯拉在多項安全調查並行下,合規與營運壓力同步上升。短期內事件對營運影響有限,但長期仍可能牽動 FSD 推廣進度與監管框架走向。
- 調查期限延後 5 週
美國國家公路交通安全管理局(NHTSA)同意將回覆期限延至 2 月 23 日,主因特斯拉需人工審查大量紀錄以釐清相關事件。 - FSD 涉嫌交通違規成焦點
本次調查聚焦在啟用 FSD 時,車輛是否涉及闖紅燈、違規行駛等交通違法行為,屬於對駕駛輔助技術合法性的關鍵審查。 - 案件資料量龐大
NHTSA 已收到 62 起投訴,並掌握多起媒體與事故報告;特斯拉表示仍有 8,313 筆紀錄待審,每日僅能處理約 300 筆。 - 多案並行增加監管壓力
特斯拉同時面臨其他 NHTSA 調查,包括事故通報延遲與車門把手失效問題,回應負擔恐影響整體合規品質。 - 自駕技術監管趨嚴
此案顯示美國對自動與半自動駕駛系統的監管態度日益保守,未來可能提高法規門檻,影響 FSD 商業化節奏。
美光受惠 AI 記憶體需求爆發,股價大漲凸顯產業緊俏循環
在 AI 基礎建設投資持續擴張下,美光(Micron,MU)股價單日上漲約 8%,過去一年累計漲幅超過 250%。公司執行長直言,AI 對高頻寬記憶體與儲存的需求正加速成長,全球記憶體供給緊俏狀態可望延續至 2027 年,產業基本面具備中期支撐。隨著價格上行與資本支出擴大,美光正站在新一輪景氣循環的有利位置。
- AI 驅動記憶體需求暴增
AI 模型運算高度依賴記憶體,美光管理層指出需求「真實且持續擴大」,成為推動股價與營收的核心動能。 - 產業供需失衡延續至 2027 年
執行長預期記憶體供給緊俏將持續到 2027 年,顯示 AI 浪潮下,產業結構性需求強於過往循環。 - 價格上漲支撐獲利前景
市場預估 2026 年第一季記憶體價格年增約 55%,在供給受限下,有利美光毛利率與現金流表現。 - 大規模美國投資強化產能
美光計畫在美國投資約 2,000 億美元,包含愛達荷州兩座晶圓廠與紐約州一座投資約 1,000 億美元的新廠,擴充中長期產能。 - 伺服器與 PC 記憶體同步成長
2025 年伺服器記憶體成長率由原估 10% 上修至接近 20%,PC 記憶體需求亦優於預期,顯示需求面並非單一市場支撐。
ASML 受惠 AI 與台積電資本支出爆發,股價創新高仍具上行空間
ASML 在台積電強勁財報與 AI 投資潮推動下,股價再創歷史新高,市值站上約 5,220 億美元,成為歐洲最具代表性的 AI 受惠股之一。由於 ASML 是全球唯一能供應先進 EUV 微影設備的廠商,在 AI 晶片需求持續升溫、晶圓代工與記憶體廠資本支出回升的背景下,分析師普遍看好其 2026 年後的訂單與獲利動能,甚至認為股價仍有大幅上漲空間。
- 台積電財報帶動評價重估
台積電(TSM)公布優於預期的財報與資本支出指引後,ASML 股價短期上漲約 7%,顯示市場將其視為 AI 投資循環的核心受益者。 - 獨占 EUV 技術形成護城河
ASML 為全球唯一 EUV 微影機供應商,是先進 AI 晶片不可或缺的設備,讓其在半導體資本支出回升時具備高度定價權。 - 投行看好仍有 70% 上漲空間
摩根士丹利在多頭情境下預期 ASML 股價可上看 2,000 歐元,較目前仍有約 70% 潛在漲幅,主要來自 2027 年晶圓代工與記憶體資本支出上修。 - 記憶體與 AI 需求同步推升設備投資
市場預期 2026 年第一季記憶體價格再漲 40%~50%,三星與台積電訂單動能強勁,有利 ASML 未來 2~3 季接單表現。 - 政策與供應鏈環境助攻
美國將台灣關稅上限設為 15%,並要求高額在美投資,有助穩定台積電擴產節奏,進一步鞏固 ASML 作為最大設備供應商的長期成長性。
放大鏡觀點
整體來看,本次美股回檔並非基本面惡化,而是對利率路徑重新定價的結果。市場先前過度押注年內多次降息,在聯準會人事變數升溫、長端殖利率反彈下,股市自然出現估值修正壓力。值得留意的是,資金並未全面撤出風險性資產,而是明顯轉向具備成長能見度與訂單支撐的族群,特別是 AI、半導體與國防相關產業,顯示中長期趨勢仍具吸引力。相對而言,評價偏高、對利率敏感度高的軟體與防禦型公用事業,短線仍可能承壓。後續盤勢關鍵,將聚焦聯準會官員談話是否進一步強化「高利率維持更久」的預期,以及企業財測能否持續證明 AI 投資可轉化為實質獲利。
操作上,建議以結構性成長產業為核心,搭配嚴控部位與逢回布局策略,以因應短期利率與政策雜訊帶來的波動。展望本週,25Q4財報季繼續如火如荼展開,投資人應關注週二盤後 Netflix(NFLX)、週三盤前嬌生(JNJ)、週四盤後英特爾(INTC);經濟數據方面,則留意週四美國 11 月 PCE 數據、週五美國 1 月標普全球製造業與服務業 PMI 指數與 1 月密大消費者信心指數。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
4
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【技術籌碼】贏勢股 APP 選股TOP5-202601116
7hours ago
【基本面】贏勢股 APP選股TOP5-202601116
7hours ago
2026.11.16 期指實戰錄 - VVIP 限定
11hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
13hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
13hours ago