


Acurx製藥(ACXP)虧損擴大股價走低,現金續航能撐到合作落地嗎?

第二季每股虧損擴大,市場預期落空
Acurx製藥(ACXP)今年第二季每股虧損為0.53美元,差市場預期0.19美元。股價在消息後下跌3.9%,市場先對這份財報做出負面反應。對一家還在研發與商業化過程中的生技公司來說,虧損數字本身不算意外,重點在於它能否把現金和產品進度一起往前推。
這次財報把兩件事放在一起看得很清楚。獲利面仍在燒錢,現金面卻比去年底更穩一點,這種組合很常見,也最考驗管理團隊接下來的資金安排。
現金增至1,070萬美元,研發壓力還在
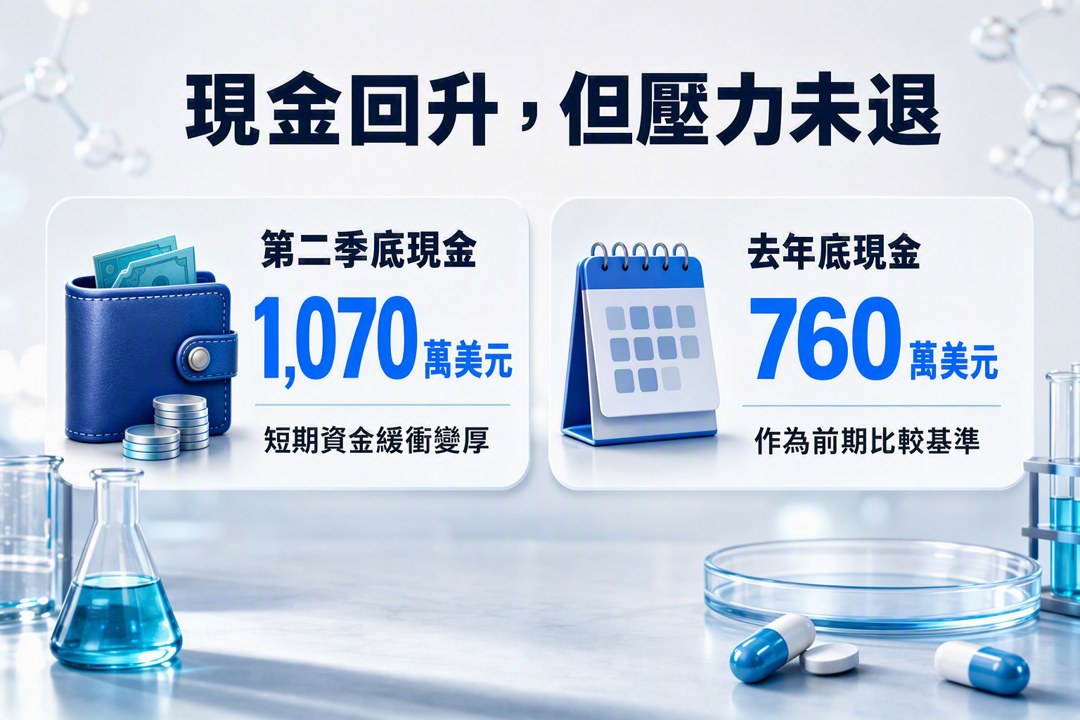
Acurx今年第二季底現金總額是1,070萬美元,去年底是760萬美元。這代表公司手上的流動性有改善,至少短期內的資金緩衝比前一季更厚。現金增加對生技股很重要,因為研發進度一慢,燒錢速度就會直接壓到估值。
我自己會把這個數字看成一個暫時的支撐,而不是轉折點。原因很簡單,單季現金回升,還不足以證明公司已經建立起更穩定的造血能力。若後續沒有新的資金來源、合作夥伴,或更明確的產品進展,財務壓力還是會回來。
後面要看資金來源與產品線進度
來源提到,公司接下來得尋找新的資金來源或合作夥伴,才能支援研究計畫並改善財務狀況。這句話的意思很直接:Acurx現在的挑戰,核心在於研發投入與資金續航能不能接上。
這類公司我向來看得很務實。巴菲特不太會碰這種靠未來想像撐估值的生意,波克夏也一向偏好能看見現金流的公司;查理蒙格講得更直白,紀律比故事重要。Acurx現在的財報,故事還在,紀律要靠現金管理和合作進度來補。
接下來市場會盯兩件事:一個是現金消耗速度能不能放慢,另一個是產品線或外部合作能不能帶來實質進展。只要這兩個條件沒有同步改善,股價要重新得到信心,難度就不低。
關於作者

1
9月營收行情開跑!下一檔營收黑馬股怎麼找?
2
2026半導體展盛大登場!盤點供應鏈受惠股
3
【產業焦點】iPhone Duo登場股價卻跌!蘋概股「利多出盡」,市場的錢去哪了?
4
【每日簽到領獎】最高送 500 元超商禮券 + LINE Points
5
AI巨頭財報將至!用ETF一次打包科技動能
2026/9/11 尼克萊RS強勢股全清單&大盤附表
4hours ago
9/11 主動式ETF共識|跌近5%日月光投控4家狂掃
4hours ago
2026.9.11 期指實戰錄 - VVIP 限定
4hours ago
【00403A】09/11 操作日報|經理人動作保守,大砍一半日月光持倉
7hours ago
記憶體大廠發錢不手軟 美光台灣員工百萬獎金入袋!薪酬概況大方揭露:最高可領68個月薪資
7hours ago
收藏內容 讓好文不錯過

