


國邑(6875)拿下普元生技,藥械合一下一步要補哪塊拼圖


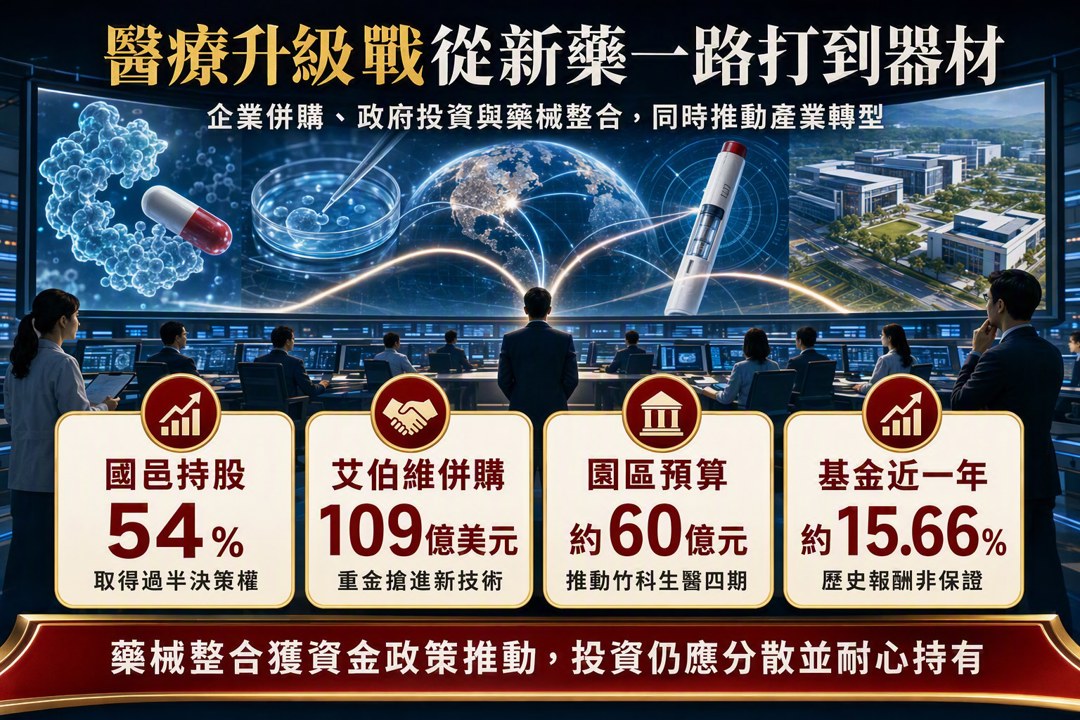
醫療股又熱了?我看見的不是題材,是一場「把藥送對地方」的升級戰
這幾天如果你有在看市場,應該會發現生技醫療板塊又開始有點熱。
我自己先講結論:這波不是單純因為大家更重視健康,而是整個產業正在往一個更實用的方向走——藥物和器材開始一起設計、一起開發。
如果你手上剛好有閒錢,正想把共同基金當成理財起點,那這篇可以先看完。因為你要懂的,不只是「醫療好像很有前景」,而是現在市場大戶到底在押什麼。
不是只賣藥了,現在玩的是「藥械合一」
很多人一聽到生技醫療,腦中第一個畫面就是新藥研發。
但老實說,現在的醫療產業早就不是只靠「做出一顆藥」這麼簡單。
現在更熱門的概念叫做藥械合一。意思很直白:不是只有藥要好,把藥精準送進體內的工具也要一起做好。
你可以把它想成煮咖啡——咖啡豆再好,如果你只是隨便沖一沖,風味就是不對;但如果你有一台能控制溫度、壓力的好咖啡機,整體品質就完全不同。
藥也是同樣道理。
再厲害的藥,如果送不到正確位置,效果就會打折。
像台灣的國邑,最近就做了一個市場很在意的動作:策略投資普元生技,取得高達 54% 股權。這不是小小入股而已,而是直接拿下過半,等於有了絕對決策權。
這一步很關鍵,因為國邑要做的不只是藥物本身,還要把藥物劑型和精準給藥器械一起串起來。
說白了,就是從「做藥」進一步做到「怎麼把藥送進去」都自己掌握。這種能力,正是現在全球醫療市場很想看到的東西。
這不是單一公司在忙,是整個產業都在燒錢升級
我自己看這類產業,最怕把它當成某一家公司的故事。
事實上,這是整個全球都在玩的競賽,而且比拼的是資本、技術、併購速度。
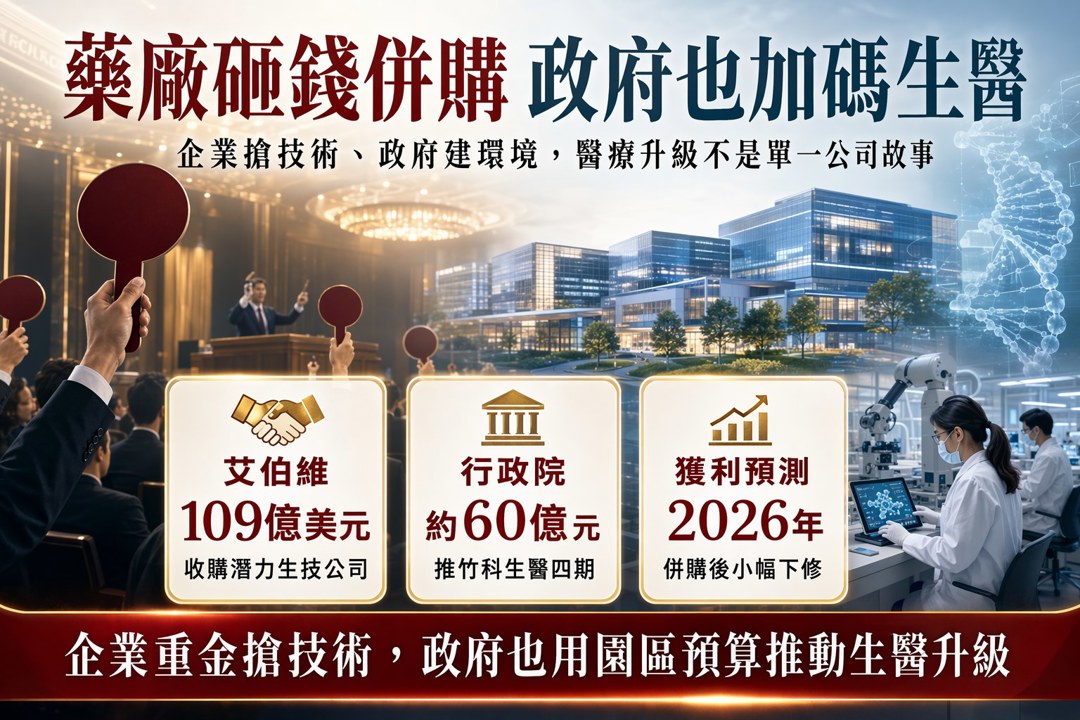
拿全球藥廠艾伯維來說,他們最新公布的第二季財報其實比市場原先預期還好。
但有意思的是,他們卻小幅下修了 2026 年的獲利預測。為什麼?因為他們前陣子直接砸下 109 億美元,去收購一家潛力生技公司。
這種操作很像什麼?
像一支球隊不想慢慢養新人,直接用重金把最有天份的球員先搶下來。
大藥廠很清楚一件事:與其自己慢慢研發,不如直接買下有最新技術的公司,這樣最省時間,也最能維持競爭力。
而且這種大額併購,不只是影響單一公司,它會把整個醫療生技市場的資金熱度一起拉高。
不只企業在砸錢,政府也在推。
最新消息提到,行政院已編列約 60 億元,準備推動新竹生醫園區第四期計畫,而且方向是把 AI 人工智慧 和頂尖醫療技術結合起來。
另一方面,北京市政府這幾天也公開說,要持續完善產業支持政策,目標是打造具全球競爭力的醫藥健康產業高地。
你看,企業往前衝,政府也在推。
當這兩股力量都往同一個方向走,這個產業的長線空間自然就會被打開。
一般人要怎麼參與?別急著自己挑生技股
很多人看到這裡會想:
「聽起來很猛,但我又不是醫生,更不懂研發,難道我要自己去挑生技股票?」
我自己會直接說:別急著這樣玩。
因為生技股的風險真的不低。
新藥、新器材、臨床試驗、法規審查,任何一關出問題,都可能讓股價大震盪。對一般人來說,單押一兩家公司,風險太集中。
比較實際的做法,是透過共同基金參與。
簡單講,就是把錢交給專業團隊,一起買一籃子醫療相關公司。這樣你不用自己看那些艱澀的醫學資料,也不用自己猜哪一家藥能過、哪一家器材能中標。
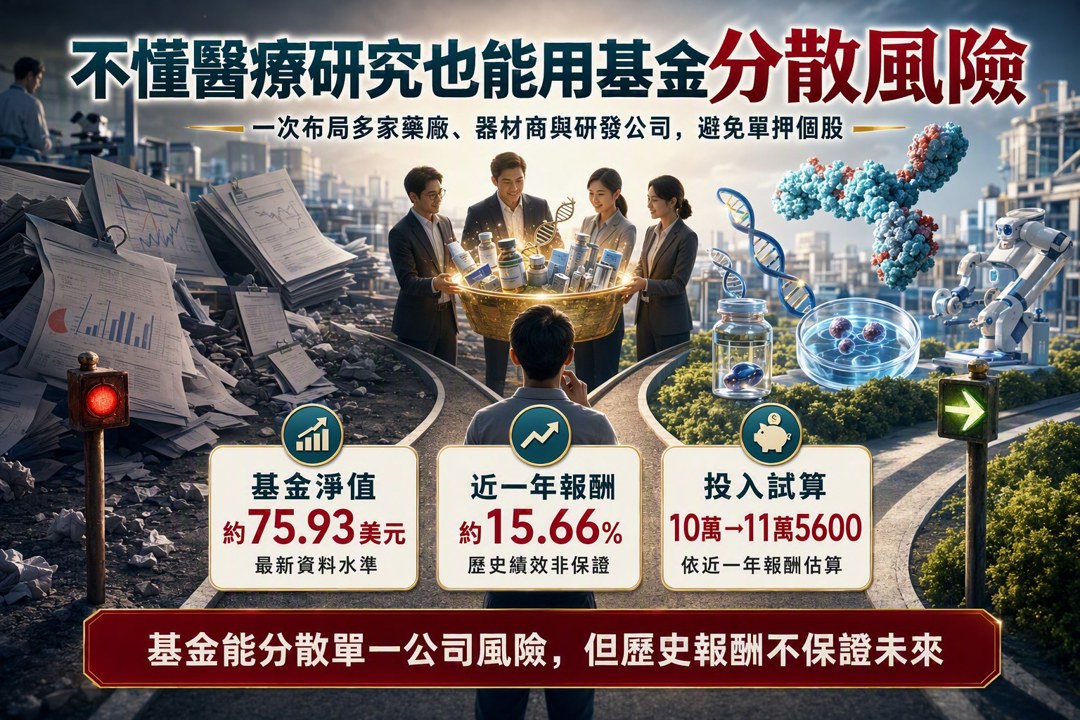
像貝萊德世界健康科學基金(A2 美元,LU0122379950),就是一檔專門布局全球醫療科學領域的基金。
根據最新資料,這檔基金的淨值大約是 75.93 美元,而近一年的報酬率約 15.66%。
換句話說,如果你在一年前投入 10 萬元台幣,大致會成長到 11 萬 5 千 6 百多元。
這類基金的好處是,你一次就能參與到全球的大藥廠、醫療器材公司和生技研發團隊,不用自己去賭單一公司的勝負。
但買醫療基金前,我覺得你要先懂兩件事
醫療產業前景看起來不錯,這沒錯。
不過要進場之前,我自己認為至少要先把兩個盲點想清楚。
第一,這類基金多半是主動式基金
也就是說,基金經理人會自己挑股票,目標是找出有潛力的公司,盡量打敗大盤。
為什麼這一類基金常常需要主動操作?因為醫療這個領域太專業了。什麼藥能過審、什麼器材能搶市占,一般投資人根本很難判斷。
所以很多基金公司會請有醫學背景的博士或醫師來當研究員。
你付的管理費,某種程度上就是在買這些專業人士的判斷力。
第二,醫療基金不是飆股型商品
這點很重要。
醫療產業有個很強的特性,叫做剛性需求。意思是,不管景氣好不好,人生病了還是要看醫生、還是要吃藥。
所以在市場震盪時,醫療基金通常會有一定防禦性。
但反過來說,這個產業很多成果都不是一兩個月內看得到的,研發和商業化都需要時間。你如果期待買進去下個月就翻倍,那這類產品大概不適合你。
它比較適合放在核心資產配置裡,當成一部分長期參與人類健康長壽趨勢的工具。
這種投資,拼的不是運氣,而是努力、紀律、耐心。我自己一直覺得,這才比較像巴菲特、波克夏、查理蒙格那一套思路:不靠亂猜,不靠短線,靠的是把事情做對、把風險看懂。
我會怎麼看這條線?
如果你下次去基金平台逛,不妨打開這類全球醫療基金的月報,看看它的前十大持股。
你大概率會發現,裡面很多都是你耳熟能詳的跨國藥廠、醫療品牌,或是長期深耕的研發公司。
這種產業很有意思。
它不是靠熱血喊口號,而是靠真金白銀砸研發、靠技術升級、靠大藥廠併購、靠政府政策推一把,慢慢把整個市場做大。
如果你問我,這種能跟人類健康直接連在一起、而且又有大戶資金和政策撐腰的產業,要不要放進資產配置裡?
我的答案是:可以看,但別衝動;可以參與,但別單押。
本文提到的數據、股價與基金淨值皆屬歷史資料或概念性說明,引用時點為 2026 年 8 月 3 日。歷史績效不代表未來表現,投資皆有風險,可能損失本金;本文不構成任何投資建議,申購前請詳閱公開說明書與風險揭露文件。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

