


美股資金追醫療創新與AI基建,誰能把熱度變成獲利?


Moderna重評估,市場先看管線
Moderna(MRNA)這一波最吸睛。個人化mRNA癌症療法傳出Phase 3重大進展後,股價先大漲,之後進入高檔震盪,市場開始重新算它的管線價值。這種走法很像巴菲特一直提醒的事:短期價格會很熱鬧,長期還是要回到現金流、產品落地與執行力。
8月19日,Moderna和Merck(MRK)公布,個人化mRNA癌症療法「intismeran autogene」搭配Keytruda,在黑色素瘤的INTerpath-001試驗中,同時達成主要終點與關鍵次要終點。消息一出,MRNA當日大漲約177%,市值單日增加約440億美元。執行長Stéphane Bancel也把市場想像往前推,提到療法最快有機會在2027年前後拿到法規核准。
利多夠大,股價先反映。但我自己會盯得更細,因為這類題材一旦進入估值重算,後面看的就不只是一個數字。完整Phase 3資料、監管細節、商業化節奏,這些都還沒完全攤開。股價衝到高檔後還能守住,代表市場願意先賭管線價值;接下來能不能繼續走,還是要看後續數據和審查進度。
現金、疫苗與產品失手,Moderna的底盤還在磨
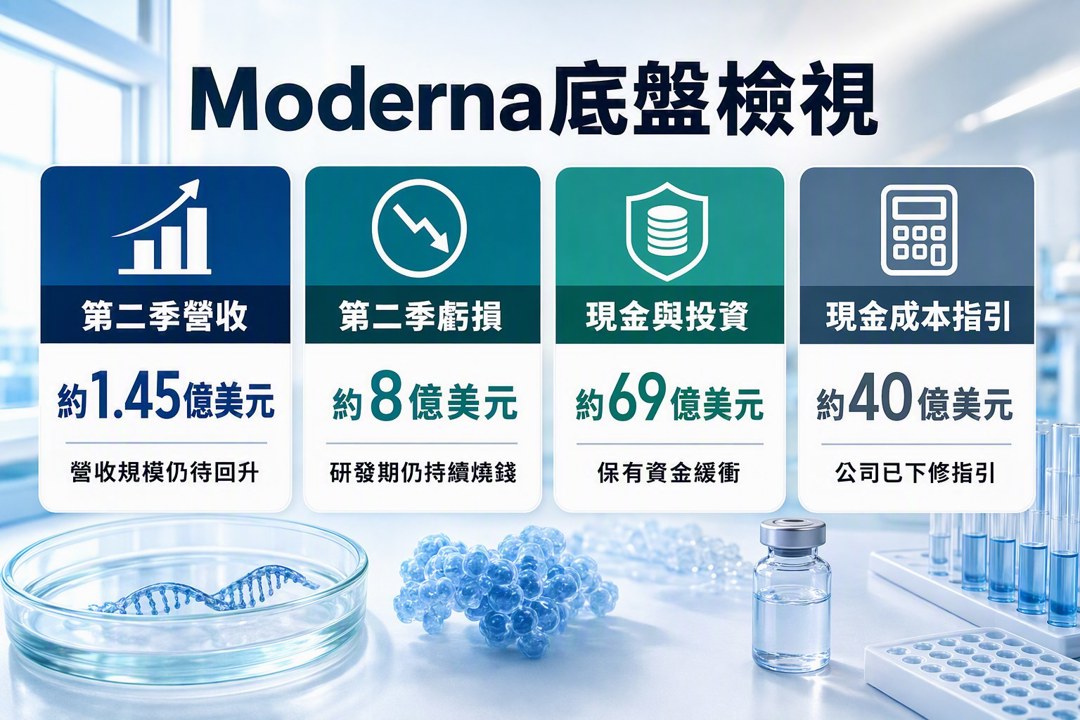
Moderna現在也不是只有癌症療法一條線撐場。7月公布的第二季營收約1.45億美元,仍虧損約8億美元,但手上現金與投資約69億美元。公司同時把2026年營收成長目標維持在最多10%,也把現金成本指引下修到約40億美元。這些數字給人的訊號很直接:它還在燒錢,但資金緩衝還夠,營運節奏也沒有失控。
FDA在8月初核准mRNA流感疫苗mFLUSIVA(mRNA-1010),代表mRNA平台沒有停在新冠疫苗的單一高峰。它正往更廣的疫苗與治療應用推進。平台故事還在延伸,這點市場看得很清楚。不過,腸胃病毒候選產品在期中分析未達提早成功標準,還得加開試驗隊列,這也提醒我自己:平台受到追捧,個別產品照樣可能卡關。巴菲特常講圈內能力圈要看得準,我會把這句話放在這裡理解成,平台可以強,單一管線還是要一條一條驗證。
Spyre的臨床結果一喜一憂,生技股波動照舊
Spyre Therapeutics(SYRE)這次就比較典型,臨床數據直接把風險報酬攤開。公司針對類風濕性關節炎的Phase 2候選藥SPY072,低劑量組達成主要終點,高劑量組卻沒有達標。消息公布後,股價盤後大跌約12%。這種結果很殘酷,也很生技。
公司後續調整方向也算明確,SPY072不再優先作為類風濕單藥治療主力,但仍看好它在乾癬性關節炎、化膿性汗腺炎等自體免疫疾病的延伸空間。公司預計今年第4季公布乾癬性關節炎與軸向脊椎關節炎的初步數據,化膿性汗腺炎相關的IL-17A/F聯合療法則要等到2027年底或2028年初。
同樣是創新療法,結果落差很大。Moderna靠Phase 3重大突破重評價,Spyre則在Phase 2裡被市場先打折。這種差異也很符合查理蒙格那套思路:複利很迷人,前提是不要把劑量、端點和試驗設計這些細節看輕。生技股的劇烈波動,常常就是這幾個細節在決定十年命運。
SMCI和Cisco結盟,AI基礎建設接住另一條主線
醫療創新的另一邊,資本市場也在追AI基礎建設。Super Micro Computer(SMCI)周二大漲逾9%,收在38.46美元,原因是公司宣布和Cisco合作,把自家液冷與風冷伺服器系統納入Cisco的Secure AI Factory方案,並搭配NVIDIA平台,預計自2026年10月起陸續提供整合解決方案。這個消息很清楚,市場在押的已經不只是模型和晶片,還有背後整套機櫃、散熱和部署能力。
AI需求往下走,真正吃到錢的是基礎架構。SMCI這種公司很像波克夏喜歡的那種賣鏟子生意,熱潮越大,周邊供應鏈越有機會先收錢。醫療研究也一樣,越來越依賴高效能運算和AI模型訓練,伺服器和資料中心設備就越重要。這次合作把醫療、AI和企業級基礎設施串在一起,市場自然會先給反應。
強的地方很強,質疑也很重
SMCI前一份財報也替股價提供了支撐。調整後EPS達1.70美元,高於市場預估的1.59美元,營收達111.2億美元,還有超過600億美元的新訂單,訂單出貨比超過5倍。這些數字讓部分分析師把它視為AI基礎建設的重要受益者,甚至認為它的位置很有變革性。
但另一面也很明顯。第四季毛利率衝到17.6%,市場有人懷疑裡面有一次性因素,包括延後認列的低毛利專案與暫時性關稅利益。2026財年營運現金流為負68.1億美元,即使帳面淨利有22.3億美元,現金流壓力還是存在。再加上內控缺失與監管調查的陰影,這家公司現在就是高成長、高爭議一起來。訂單很漂亮,現金流和治理也要一起看,這才像長期投資該有的態度。
美股資金在兩條線上跑,結論還是看證據
週二道瓊工業指數(DJI)和標普500(SP500)各漲約0.3%,那斯達克指數(Nasdaq Composite)上漲0.6%。市場一邊等NVIDIA(NVDA)財報和通膨數據,一邊消化科技股與醫療股的最新消息。Semtech(SMTC)因財報和財測優於預期,盤後上漲約2.5%;Zoom(ZM)雖然EPS和營收略優於預期,股價反應卻偏冷,反映成長放緩還是會被放大檢驗。
我自己的理解很直接:現在華爾街同時在追兩條線,一條是醫療創新,一條是AI與運算基礎建設。前者看的是臨床節點和法規節奏,後者看的是訂單、毛利、現金流和合作能否持續放大。這兩條線都能帶來大波動,也都不適合只看一天股價就下結論。接下來幾季,市場會繼續用試驗數據、財報和合作進度,慢慢把誰能走遠、誰只是短線熱度分出來。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

