


醫療股漲勢分化,禮來與諾和諾德誰能延續強弱?


美股走高,醫療股也跟著轉強
本週美股三大指數收高,道瓊工業平均指數(DJI)漲0.9%,標普500指數(SP500)漲0.5%,那斯達克綜合指數(COMP)漲0.4%。推動盤面的力量,來自美國公債殖利率下降與國際油價走低,投資人同時還在盯荷姆茲海峽的地緣政治變化。在這種環境下,標普500醫療保健類股指數(XLV)本週也上漲1.4%,醫療股的表現明顯比大盤更順。
個股裡面,莫德納(MRNA)本週漲29.11%,領先整個醫療族群。Illumina(ILMN)漲12.68%,安捷倫(A)漲10.43%,梅特勒-托利多(MTD)漲8.57%,Veeva Systems(VEEV)漲7.87%。相對地,Centene(CNC)跌5.05%,捷邁邦美(ZBH)跌4.53%,Quest Diagnostics(DGX)跌4.11%,美敦力(MDT)跌3.79%,Elevance Health(ELV)跌3.62%。這組數字很清楚,醫療股裡面有資金追捧,也有明顯分歧。
諾和諾德的2030目標,市場先看見專利壓力
諾和諾德(NVO)在倫敦資本市場日提出2030年成長目標,並把肥胖症藥物銷售目標拉到230億美元,股價卻重挫7%。公司還提到,要在2030年前推出至少五款重磅新藥,也計畫把口服GLP-1肥胖症患者服務量擴大十倍。市場反應卻被另一件事蓋過去:Wegovy和Ozempic的活性成分索馬魯肽,預計在2032年失去美國關鍵專利保護,而美國市場占諾和諾德銷售總額的一半以上。
這裡的壓力很直接。減肥藥市場競爭者愈來愈多,專利保護也開始進入倒數,投資人先看的是未來防守能力。諾和諾德股價已經從歷史高點跌超過70%,禮來(LLY)則持續走強,兩家公司現在的市場印象差很多。專利懸崖這件事,已經比2030目標更搶眼。
禮來靠授權合作補產品線,也拿下新適應症
禮來(LLY)和諾誠健華(INCPF)簽了一筆總價值最高33.5億美元的研發合作與授權協議。諾誠健華會用它的新藥研發平台,替最多五個標的做化合物開發與推進。禮來先付最高1億美元的預付款與近期款項,後續若達成開發與商業化里程碑,還有最高32.5億美元的獎勵金。未來產品若有年度淨銷售額,諾誠健華也能抽取個位數百分比的權利金。
這種合作模式很符合禮來現在的節奏。它一邊靠自家主力產品撐住市場地位,一邊用外部合作補強研發管線。對大型藥廠來說,這類授權案的重點很單純:用資金換時間,用合作換選項。產品線補強對禮來的重要性,在這筆交易裡看得很清楚。
糖尿病新藥Onswik過關,禮來再多一條成長線
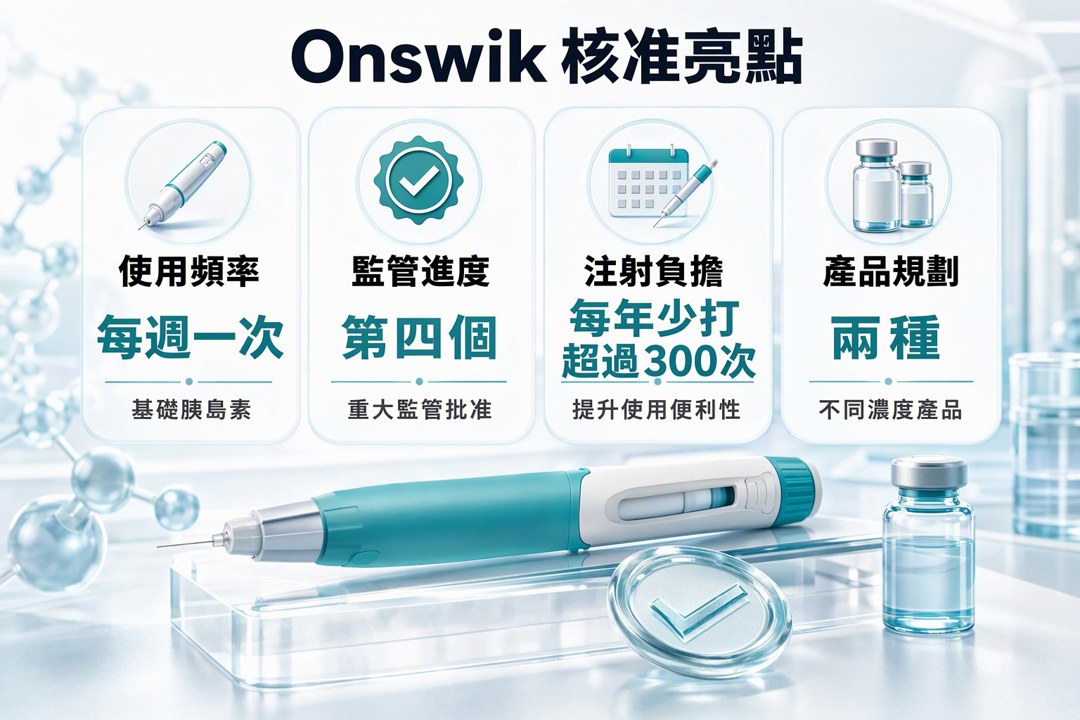
禮來在糖尿病治療也拿到新進展。美國食品藥物管理局已核准每週一次的基礎胰島素Onswik上市,搭配飲食與運動,用來協助成年第二型糖尿病患者控制高血糖。這是繼歐洲、墨西哥與日本之後,Onswik拿下的第四個重大監管批准。
第三期臨床試驗顯示,Onswik的療效和市面上每日注射一次的胰島素產品相當。這款藥的賣點很實際,估計能讓患者每年少打超過300次胰島素,使用便利性大幅提升。禮來預計未來幾個月推出兩種不同濃度的產品。對市場來說,這代表禮來不只在減肥藥領先,糖尿病照護也還在往前推。
醫療股分化還在,真正強的題材要看獲利能否接上
本週醫療族群的走勢,很像一張切得很細的成績單。新藥、授權、監管核准這些消息,能把股價往上推;保險補助、專利風險、產品競爭這些因素,也會直接壓住估值。諾和諾德面對的是專利保護倒數與市場競爭升高,禮來手上則有合作案和新藥核准,兩邊的市場敘事差距愈來愈大。
我自己會先把這一輪醫療股看成事件驅動的分化,還不到全面一致上攻的階段。能否延續,還是要回到後續的業績、產品放量和政策變化。現在已經看得出來的是,資金願意追新藥,也會懲罰專利與補助風險。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

