




Vertex(VRTX)營收預期一路上修,財報後全年指引能否再調高?


Vertex 盤後財報先看營收上修與 inaxaplin 進度
Vertex Pharmaceuticals(VRTX)今天盤後要公布今年第3季財報。市場先抓到的數字很清楚,EPS共識4.75美元,年減1.0%;營收共識34.3億美元,年增11.4%。我自己先看營收,因為這家公司過去兩年在營收端更常交出超預期表現,這次分析師也把頂線預期一路往上調。
分析師把營收拉高,獲利預期卻更保守
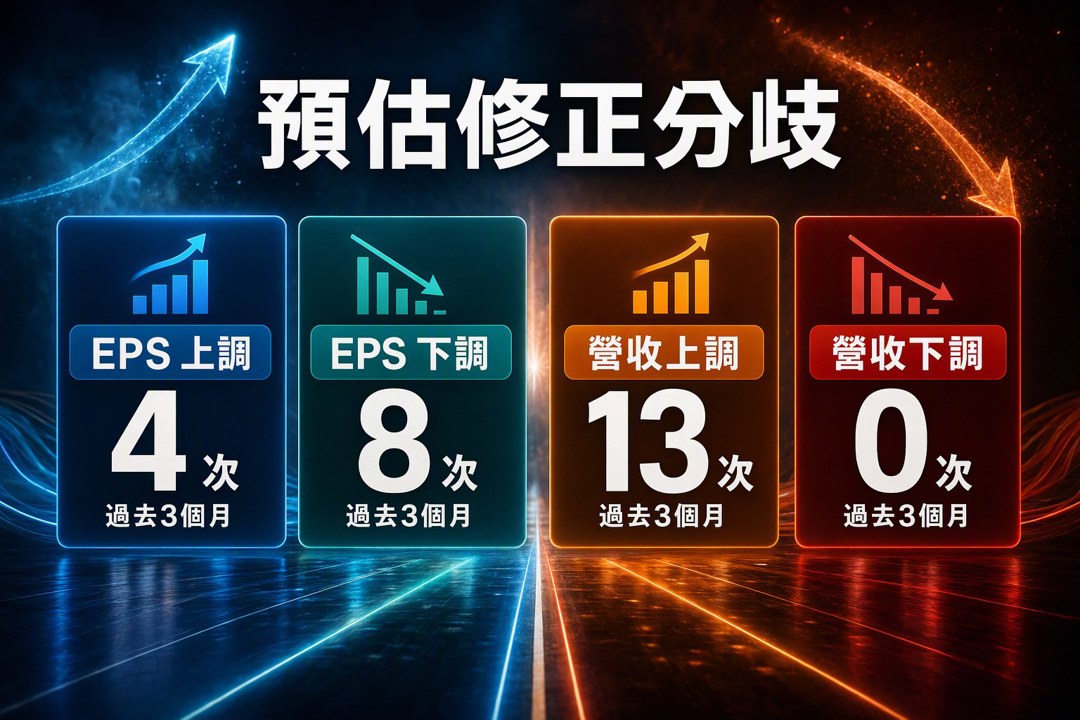
過去3個月,Vertex的EPS預估出現4次上調、8次下調;營收預估則有13次上調、0次下調。這組數字很有意思,市場對銷售動能的看法越來越樂觀,對每股盈餘的判斷卻偏保守。背後通常代表兩件事同時發生:產品收入還在往上走,研發、商業化前期支出也還在壓EPS。
過去2年內,Vertex在EPS上的擊敗率約50%,營收擊敗率約75%。這代表公司在頂線上比較容易超過預期,獲利面則波動較大。對我自己來說,這種組合比單看EPS更有參考價值,因為市場現在願意先相信營收成長,再慢慢看費用能不能收斂。
CF 基本盤還在,新成長要靠腎病線補上
Vertex長期靠囊性纖維化(CF)療法撐起主要營收,這塊基本盤還在。公司近年積極往腎臟等罕見疾病擴張,inaxaplin就是投資人這次最在意的候選藥之一。它在腎病上的中期正向資料,已經開始進入市場對成長想像的核心位置。
今年8月的ASN Kidney Week 2026發表,也把這條線推到更前面。對Vertex來說,這不只是一場學術會議,還是市場在檢查:CF以外的營收來源,能不能真的長出來。若後續臨床和上市審查順利,公司的成長結構會比現在更穩。
FDA 與 Duke-Margolis 的工作坊,直接牽動審查節奏
今年8月,FDA與Duke-Margolis舉辦工作坊,主題是罕見疾病的證據標準。這件事會影響臨床到審查的整條路徑。對Vertex這類新適應症公司來說,法規標準一旦變動,時間表和證據要求都可能跟著調整。
我自己會把這裡看成雙面刃。標準如果更清楚,後面推進會更順;標準如果更嚴,inaxaplin這類資產就要付出更多時間與資料。市場現在先把這個變數放進估值預期裡,財報後的管理層說法會很重要,因為它能告訴大家,公司對臨床、申請、商業化的節奏怎麼抓。
財報後先盯指引、費用與非 CF 管線
這次財報我會先看三件事。第一,管理層對全年營收與EPS的更新,這會直接反映公司對第4季與全年節奏的掌握度。第二,inaxaplin和其他非CF候選藥的里程碑、時程與商業化安排,這決定市場願意把多少未來成長先算進去。第三,研發與商業化費用的說明,因為這會影響EPS壓力是短期還是延續一段時間。
Vertex現在的故事很直白:CF現金流還在,腎病線要接力。營收預期已經在往上走,獲利預期還在消化費用壓力。接下來就看財報與電話會議,能不能把這條成長路線講得更扎實。
關於作者

1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
AI長線一定好,跌了就抱?美股線上體驗課,「限時免費」講給你聽👉
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
2026.11.02 期指實戰錄 - VVIP 限定
10hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
11hours ago
1101【AI大數據超級Excel表】VIP 專屬
12hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
12hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
12hours ago