




應用材料(AMAT)財測續強,設備股漲勢能否擴散到同業?


應用材料第四季財報優於預期,先進製程需求繼續撐住設備景氣
應用材料(AMAT)最新一季財報交出亮眼成績,營收與獲利都高於華爾街預期。第四季營收達104.1億美元,優於市場預估的103億美元;調整後每股盈餘4.16美元,也高於預期的4.06美元。這組數字把半導體設備景氣的韌性再拉高一級。
單季淨利達27.2億美元,換算每股盈餘3.40美元。全年營收344.5億美元,全年淨利100.9億美元,每股盈餘12.62美元,顯示公司在需求回升與產品組合改善下,仍能維持穩健的獲利節奏。
第一季財測直接拉高市場對設備循環的想像
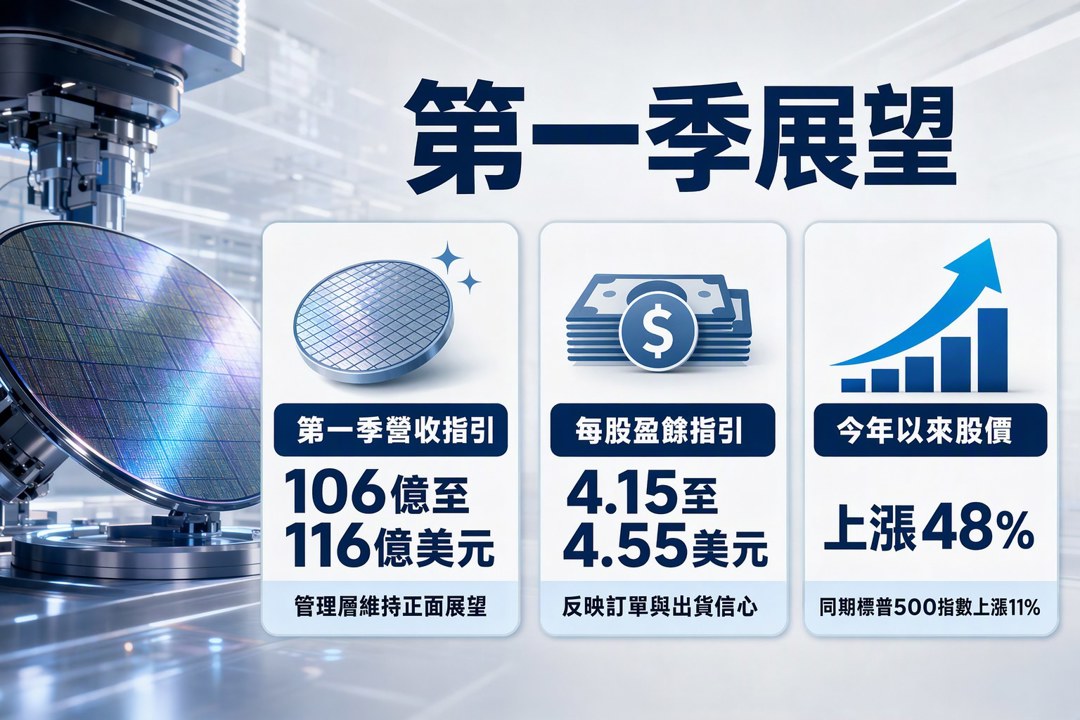
更關鍵的是下一季展望。應用材料預估,截至明年1月的第一季營收會落在106億至116億美元,每股盈餘區間為4.15至4.55美元。這代表管理層對短期訂單與出貨節奏維持相當正面的判讀,也讓市場對設備需求延續性有了更清楚的參考點。
股價反應也印證了這個預期。今年以來,AMAT股價累計上漲48%,同期標普500指數只漲11%;拉長到過去十二個月,漲幅達65%。週四盤中股價一度碰到380.51美元,最新收盤價則是380.95美元,單日下跌14.13美元,跌幅3.58%,成交量8,473,927股。短線波動存在,全年走勢仍反映市場對設備業前景的重新定價。
幾乎吃下除曝光外的全部製程,AMAT的景氣敏感度很高
應用材料的市場地位,讓這份財報更有指標性。它是全球最大的半導體製造設備供應商,提供材料工程解決方案,服務幾乎所有晶片製造流程。公司系統幾乎涵蓋除微影曝光之外的主要製程步驟,像是化學與物理氣相沉積、蝕刻,以及化學機械平坦化。
這種產品組合代表一件事:只要先進製程、擴產與製程升級仍在推進,AMAT就會很早反映到需求變化。這次財報高於預期,搭配第一季財測偏強,說明先進製程投資仍在支撐設備廠的訂單能見度。
我會把這份財報當成設備循環的溫度計
對我來說,AMAT這次公布的重點,不只是一季賺多少錢,而是它對下一季營收區間給出的態度。104.1億美元的營收、4.16美元的調整後EPS,再加上106億至116億美元的第一季營收指引,串起來看,半導體設備的景氣支撐還在。
後面要持續看的,會是這個強勁指引能否延伸到同業與不同製程環節。若沉積、蝕刻、平坦化等設備需求同步維持,設備股的評價就還有根據;若後續只剩單一產品線撐場,市場對這波上行循環的解讀就會更保守。
關於作者

1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
11檔營收新高股整理,從本益比降低、訂單滿手到資安主流。
anhour ago
2026|1109-1113|市場重點周報
11hours ago
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
18hours ago
2026.11.13 期指實戰錄 - VVIP 限定
18hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
19hours ago