




中石化(1314)停掉20萬噸CPL產線,轉型布局何時開始回收?


中國CPL產能壓低全球價格,中石化台灣產線退場
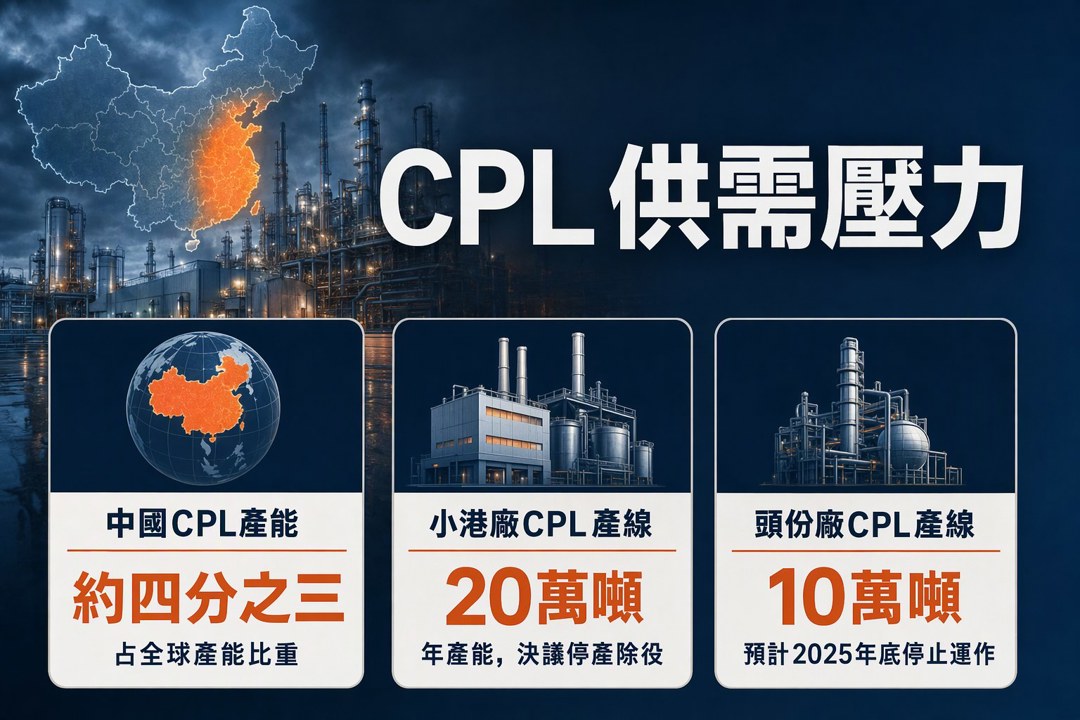
中國己內醯胺(CPL)產能擴張到全球約四分之三,市場供過於求的壓力一路往下傳。中石化(1314)董事會決議,停止高雄小港廠年產能20萬噸的CPL產線並進行除役。
若再加上預計在2025年底停止運作的頭份廠10萬噸產線,台灣本土CPL產能將歸零。這代表的訊號很直接:在進口低價與原料成本墊高的環境下,國內廠商已難靠現有規模維持競爭。
低價進口與原料成本夾擊,防禦措施撐不到損益平衡
中石化過去已採取依銷定產、嚴格控管庫存等措施,盡量縮小虧損面。公司內部評估後,仍認為CPL業務缺乏長期競爭力,繼續維持生產只會累積營運壓力。
這裡要看的,是產業價格結構已經變了。當中國產能占比過高,台灣這種規模較小、成本結構較硬的生產線,面對外部報價很難取得優勢。
停產後的小港廠,轉向高值化化學品與資產活化
停止虧損產線後,小港廠未來會朝高值化化學品生產調整。公司也同步評估既有廠房與設備的再利用、出租或出售,希望提高資產使用效益。
這一段的重點在於,停產只是第一步,後面接的是資產重新配置。對石化廠來說,產線退出後如果能把土地、設備與廠房轉成更有效率的用途,財務壓力才有機會下降。
高塑收購案與新事業,資源轉向半導體與新能源
中石化接下來會持續推動今年首季公告的高塑股權收購案,目標是深化丙烯腈(AN)與高塑甲基丙烯酸甲酯(MMA)的上下游整合。公司同時把新事業方向放到新能源、AI高速通訊與半導體相關材料等領域。
管理層的思路很清楚:先把持續性虧損切掉,再保留財務調度空間,讓資源往成長性較高的材料鏈移動。這類轉型能否落地,接下來要看策略合作、投資節奏,以及新事業能否帶來實質訂單與獲利貢獻。
CPL退場背後,是石化產業分工重組的壓力
從產業角度看,CPL退場反映的是全球石化供需失衡持續擴大。中國產能大幅增加後,價格主導權跟著往大供應端集中,區域型生產者的生存空間被壓縮。
中石化這次宣布停產,代表台灣CPL產能正式歸零,也把石化產業的下一個課題推到眼前:傳統量產型產品的毛利空間愈來愈薄,資本與技術開始往高值化材料、半導體與新能源鏈條集中。後續真正值得觀察的,是停產節省的成本能否轉成轉型資本,以及新材料布局何時開始回收。
關於作者

1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
11檔營收新高股整理,從本益比降低、訂單滿手到資安主流。
anhour ago
2026|1109-1113|市場重點周報
11hours ago
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
18hours ago
2026.11.13 期指實戰錄 - VVIP 限定
18hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
19hours ago