




【美股盤勢】地緣政治干擾,美股衝高回落!(2026.03.11)


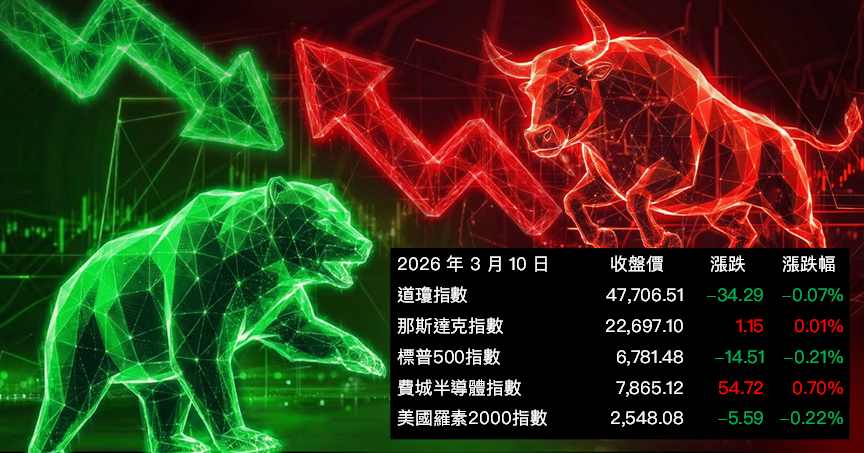
大盤解析
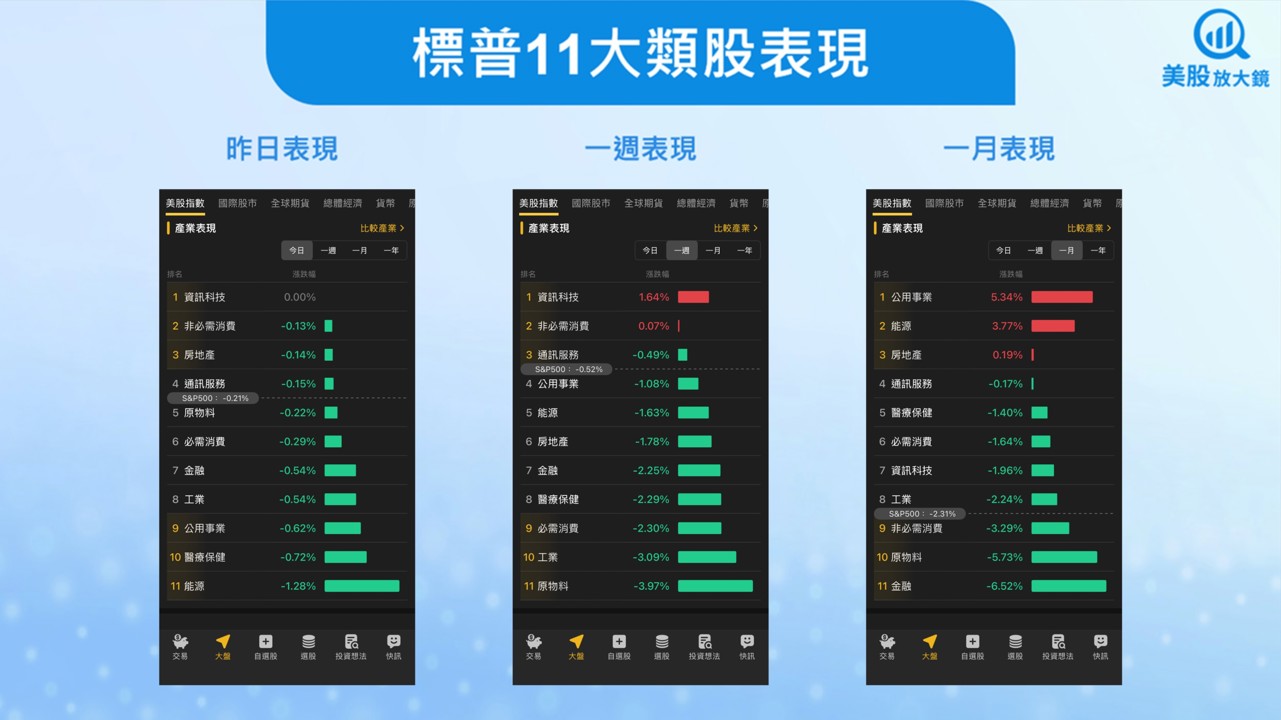
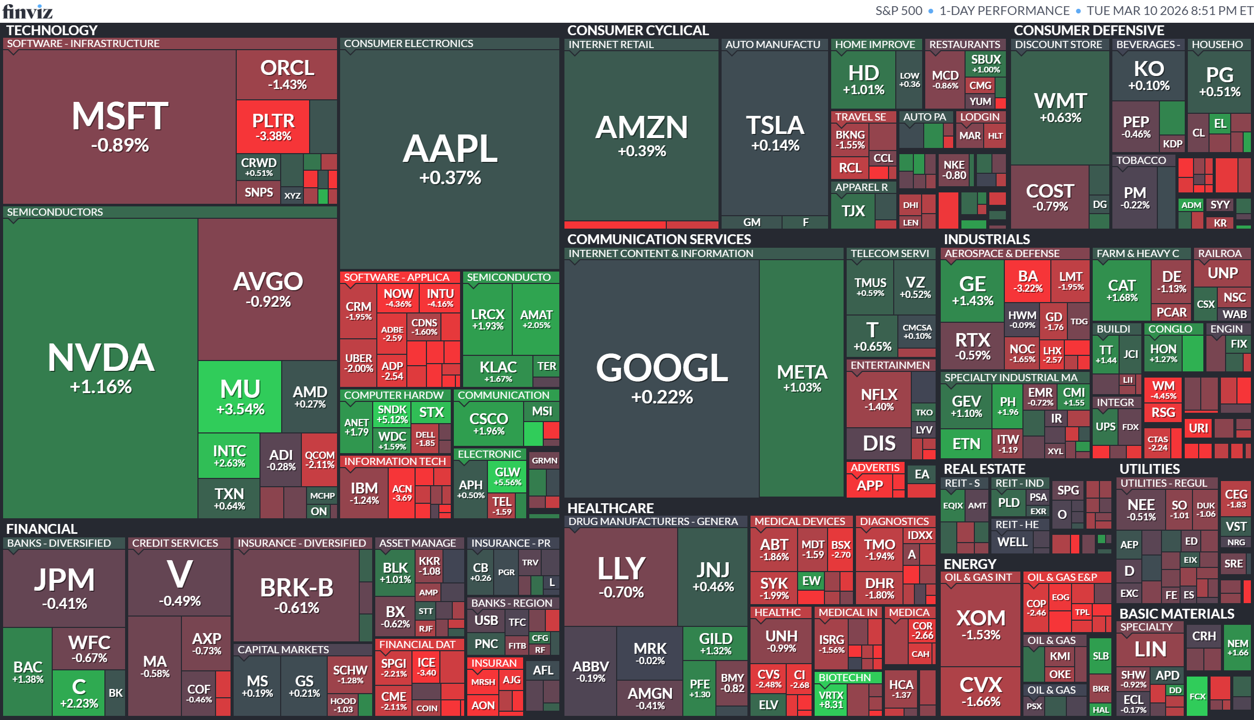
財報速覽
Oracle財報超預期並上調2027營收展望,AI雲端需求推動股價大漲
Oracle (ORCL) 最新財報優於市場預期,並上調2027財年營收預測至900億美元,顯示AI雲端基礎設施需求強勁。公司雲端業務年增44%,其中AI相關雲端基礎設施收入更暴增84%。同時,未履約訂單(RPO)飆升至5,530億美元,反映大型AI合約持續湧入。雖然Oracle正大舉舉債投入AI資料中心建設並出現負自由現金流,但強勁需求與長期合約使市場信心回升,股價盤後大漲約9%。
• 財報全面優於市場預期
Oracle本季調整後EPS為1.79美元,高於預期的1.70美元;營收171.9億美元,高於預期169.1億美元,年增22%。
• AI雲端基礎設施成長爆發
雲端總收入達89億美元、年增44%;其中雲端基礎設施收入49億美元,年增84%,顯示AI算力需求快速擴張。
• 大型AI合約推升訂單積壓
未履約訂單(RPO)暴增至5,530億美元,年增超過4倍,主要來自AI資料中心與算力合約。
• 大舉融資擴建AI資料中心
Oracle計畫籌資450億至500億美元擴建雲端基礎設施,未來三年將新增超過10GW算力,以支援AI需求。
• AI與自動化改變公司結構
公司表示AI程式生成工具讓開發效率提升,正縮小產品開發團隊並重組人力,以更低成本推出更多SaaS產品。
焦點新聞
總經
美以加大空襲伊朗並打擊荷莫茲水雷船艦,市場押注戰爭短期內結束但能源風險仍高
美國與以色列對伊朗展開戰爭以來最猛烈空襲,同時摧毀多艘佈雷船並警告不得威脅荷莫茲海峽航運。儘管軍事衝突升級、伊朗威脅阻斷中東石油出口,市場仍押注川普政府將在短期內結束戰事,使油價從接近每桶120美元回落至90美元以下、股市反彈。然而伊朗政權由革命衛隊主導的新領導層上台,可能採取更強硬路線,能源供應與地緣政治風險仍未解除。
• 戰事升級但市場押注短期停火
美國與以色列對伊朗發動最猛烈空襲,伊朗亦以飛彈與無人機攻擊以色列及美軍基地;但川普多次暗示戰爭可能很快結束,金融市場因此回穩。
• 荷莫茲海峽成能源關鍵風險
美軍摧毀16艘伊朗佈雷船並警告不得佈雷;該海峽承載全球約20%石油與LNG運輸,目前戰事已實質干擾航運。
• 伊朗政權權力向革命衛隊集中
革命衛隊主導推舉穆杰塔巴·哈梅內伊為新最高領袖,顯示軍方影響力上升,未來對外政策可能更強硬。
• 戰爭代價上升
衝突約10天已造成約140名美軍受傷,伊朗稱超過1,300名平民死亡,並有近8,000棟住宅遭破壞。
• 能源政策緊急應對
為抑制油價飆升,國際能源署(IEA)正討論史上最大規模戰略石油儲備釋放,以穩定全球能源市場。
美國成屋銷售意外回升,房貸利率下降帶動買氣但供給仍偏緊
美國2月成屋銷售意外上升,主要受房貸利率下降與房價漲幅放緩影響,使部分買家重返市場。銷售年化達409萬戶,高於市場預期。不過房市仍面臨供給不足與可負擔性壓力,且中東戰爭可能推升通膨與利率,限制未來房市復甦速度。整體而言,美國房市出現初步回暖跡象,但復甦仍將維持緩慢節奏。
• 成屋銷售意外成長
2月成屋銷售月增1.7%,年化達409萬戶,高於市場預期的389萬戶,但年減1.4%,顯示房市仍未完全復甦。
• 房貸利率下降帶動需求
30年期固定房貸利率近期降至約6%,促使買家回流市場,但中東衝突可能推升美債殖利率,限制利率進一步下降。
• 房價漲幅放緩但仍偏高
2月成屋中位價為39.8萬美元,年增0.3%,雖漲幅明顯放緩,但房價仍對購屋族造成壓力。
• 房屋庫存仍低於正常水準
庫存約129萬戶,年增4.9%,但仍低於疫情前150萬至160萬戶水平,供給不足可能推升春季房價。
• 首購族回升顯示市場改善
首次購屋者占比升至34%,創五年高點,但仍低於健康房市所需的40%,顯示可負擔性仍是主要限制。
產業
國際石油巨頭重返委內瑞拉油氣市場,Chevron與Shell接近達成重大開採協議
在美國於2026年初拘捕委內瑞拉總統馬杜洛後,該國能源政策出現重大轉向。Chevron (CVX) 與 Shell (SHEL) 正接近簽署新的油氣開採協議,將成為多年來首次大型外資重返委內瑞拉能源產業。新法允許外國企業即使是PDVSA少數股權夥伴,也能自主營運與出口石油。此舉是美國推動約1,000億美元重建委內瑞拉石油產業計畫的重要一步,可能大幅提升該國產量並影響全球能源供應格局。
• Chevron擴大奧里諾科油帶布局
Chevron計畫取得Ayacucho 8區塊開採權,並擴展既有Petropiar專案。該區屬於全球最大重油資源之一,若開發成功,Chevron有望成為該區最大外資產油商。
• Shell進軍Monagas North油氣區
Shell計畫開發Carito與Pirital油氣田,這些區塊可產出輕質原油與天然氣,有助混合出口重油並提升商業價值。
• 委內瑞拉開放外資營運權
新石油法允許外國企業在PDVSA合資項目中取得更大自主權,包括營運、出口與銷售石油,吸引國際石油公司回流。
• 油氣基礎設施與產量潛力巨大
Monagas North目前每日產量約94,000桶原油與10.3億立方英尺天然氣,但仍有約3.5億立方英尺天然氣被燃燒浪費,顯示開發潛力。
• 全球能源格局可能重塑
若外資投資恢復並提升產能,委內瑞拉目前約105萬桶/日的產量可能顯著增加,對全球油價與供應安全產生影響。
個股
Meta將向廣告主收取2%–5%費用轉嫁歐洲數位稅,科技平台成本轉嫁趨勢加劇
Meta (META) 宣布自2026年7月1日起,將向廣告主收取2%至5%的「地區費用」,以抵消歐洲部分國家對大型科技公司徵收的數位服務稅。此舉與Alphabet (GOOGL) 與 Amazon (AMZN) 先前策略一致,顯示科技平台正將監管成本逐步轉嫁給廣告客戶。隨著歐洲對科技巨頭監管與課稅持續強化,廣告成本上升可能影響品牌投放策略與數位廣告市場結構。
• Meta開始轉嫁歐洲數位稅成本
Meta將對廣告主收取2%至5%的地區費用,以抵消歐洲政府徵收的數位服務稅與相關政府費用。
• 費用依受眾所在地計算
新費用將依廣告受眾所在國家計算,而非廣告主公司所在地,適用於Meta旗下多種廣告形式。
• 適用多國稅率不同
英國費率約2%,法國、義大利與西班牙約3%,奧地利與土耳其最高達5%。
• 大型科技公司普遍採取相同策略
Alphabet (GOOGL) 與 Amazon (AMZN) 早已採取類似措施,顯示科技巨頭正形成將監管成本轉嫁給客戶的產業慣例。
• 美歐數位稅爭議持續升溫
美國政府長期批評歐洲數位稅歧視美國科技企業,此政策可能進一步加劇跨大西洋科技與貿易摩擦。
Nvidia布局企業級AI代理平台NemoClaw,推動AI從模型走向自主代理應用
Nvidia (NVDA) 傳出正在開發開源AI代理平台「NemoClaw」,目標讓企業能部署AI代理自動完成多步驟工作任務。該平台將整合安全與隱私工具,並可能與 Salesforce、Cisco、Google、Adobe、CrowdStrike 等企業軟體公司合作。此舉顯示AI產業正從大型語言模型(LLM)競賽轉向「AI Agent」應用生態系,Nvidia希望透過軟硬體整合鞏固其在AI基礎設施與平台層的影響力。
• 推出開源AI代理平台NemoClaw
Nvidia計畫推出開源平台NemoClaw,讓企業可部署AI代理替員工完成複雜、多步驟的工作流程。
• 瞄準企業軟體生態合作
Nvidia正與 Salesforce、Cisco、Google、Adobe、CrowdStrike 等公司洽談合作,可能透過開源模式建立AI代理生態。
• AI產業從LLM轉向Agent
企業需求正從單純語言模型轉向能「推理、規劃並執行任務」的AI代理,Nvidia正加大投入相關技術。
• 整合既有AI工具與模型
平台可能結合Nvidia近期推出的Nemotron、Cosmos模型與NeMo工具,用於管理AI代理的完整生命週期。
• 開源AI代理工具熱潮升溫
OpenClaw等開源AI代理工具近期爆紅並被OpenAI收購,顯示AI代理軟體可能成為下一波AI應用競賽焦點。
放大鏡觀點
【美股焦點】川普暗示伊朗戰事將結束,油價急跌回85美元,美股該怎麼看?
【美股焦點】Oracle FY26Q3財報前瞻,AI浪潮中的關鍵驗證時刻!
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【籌碼K線 1月登入禮】籌碼集中股(4)
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
2026.10.25 選股一點通手把手帶你盤後做功課
16hours ago
2026/10/19~10/22 大盤週報
16hours ago
🔥台股回檔近4,000點!強勢股30→15檔,3檔逆勢走強
aday ago
特斯拉財報優於預期!FSD成長67%,現在值得布局嗎?
2026-10-25 10:44
【標普500回測分析】標普500歷史回測與當前評估 1025
2026-10-25 10:14
收藏內容 讓好文不錯過

