




【美股盤勢】油價回落帶動科技股反攻,美股翻紅!(2026.03.10)


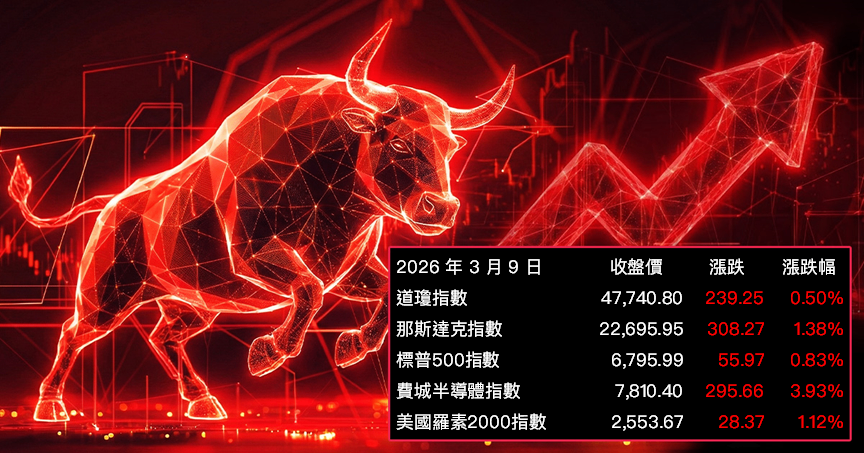
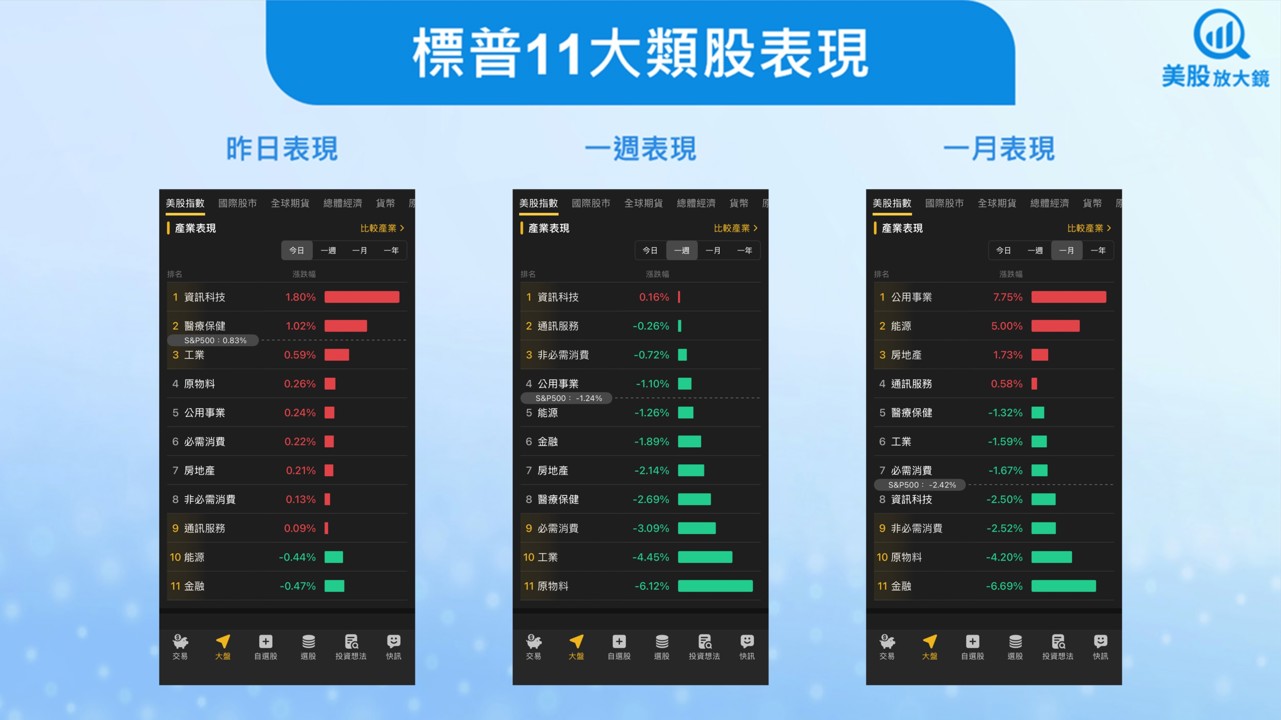
大盤解析
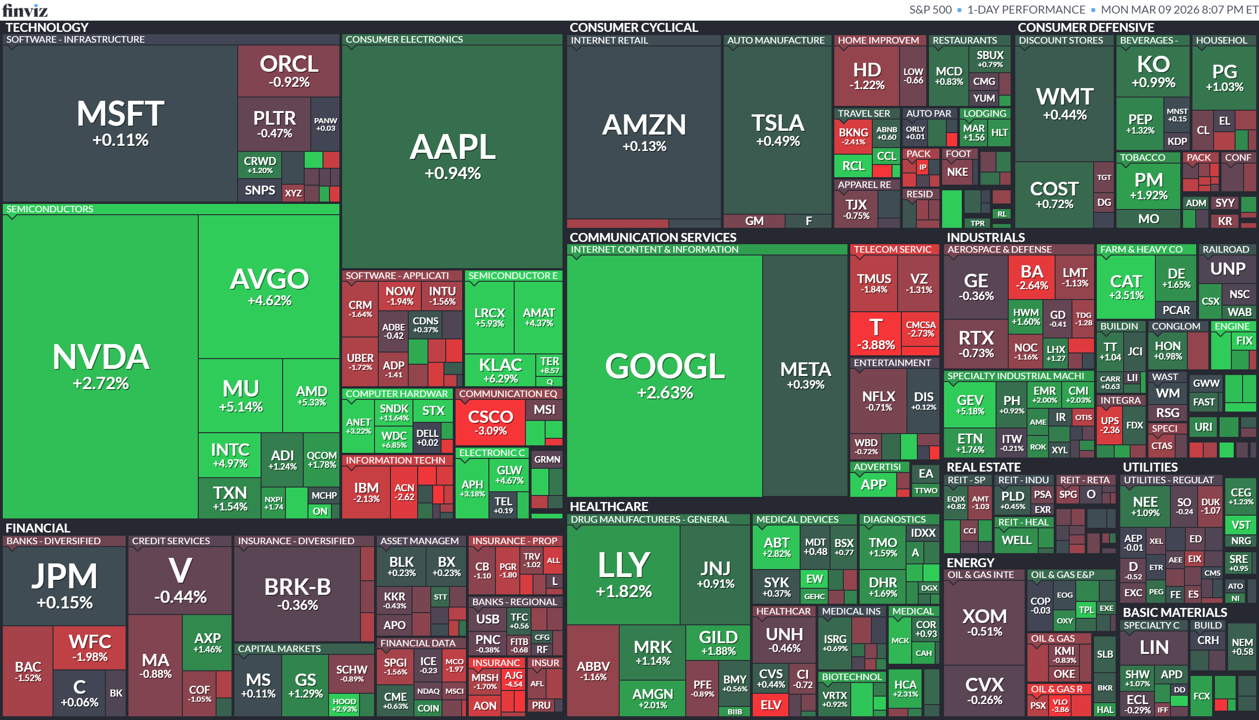
財報速覽
HPE受惠AI基礎建設需求成長,上調全年獲利預測與網路業務展望
慧與科技 (HPE) 受AI資料中心建設需求推動,AI訂單積壓突破50億美元並帶動全年獲利預期上修。公司策略轉向優先承接高毛利網路設備訂單,以提升整體盈利能力。儘管AI伺服器市場競爭激烈且成本上升,但大型科技企業大規模投入AI基礎設施,使伺服器與網路設備需求持續強勁,支撐HPE未來營收與訂單能見度。
• AI訂單積壓突破50億美元
HPE表示AI系統積壓訂單已超過50億美元,其中64%來自企業與主權型客戶,顯示政府與大型企業正加速部署AI基礎設施。
• AI基建投資推動需求
Alphabet (GOOGL)、微軟 (MSFT)、亞馬遜 (AMZN) 與Meta (META) 預計今年AI基礎建設支出將達6,300億美元,帶動AI伺服器與資料中心設備需求。
• 營收成長但略低於市場預期
HPE第一季營收年增18%至93億美元,略低於市場預期的93.3億美元,但調整後EPS達0.65美元,高於預期的0.59美元。
• 轉向高毛利網路設備策略
公司優先承接高毛利網路設備訂單,並上調網路事業全年成長預期至68%至73%,該業務整合Juniper Networks產品。
• AI伺服器競爭與成本壓力上升
HPE與戴爾 (DELL)、美超微 (SMCI) 競爭AI伺服器市場,同時面臨記憶體成本上升壓力,公司預期相關價格壓力將持續至2027年。
焦點新聞
總經
伊朗新強硬領袖上台與荷姆茲海峽危機推升油價波動,全球股市震盪後反彈
中東戰爭局勢與能源供應衝擊成為全球市場核心風險。伊朗新任最高領袖莫吉塔巴·哈米尼上台顯示強硬派仍掌權,衝突短期難以快速結束;同時荷姆茲海峽受阻推升油價並引發市場劇烈波動。不過川普釋出戰事可能提前結束與考慮放寬俄羅斯能源制裁的訊號,使油價回落、科技股帶動美股反彈。地緣政治不確定性與潛在停滯性通膨,將持續主導市場情緒。
• 伊朗政權延續強硬路線
莫吉塔巴·哈米尼接任最高領袖,軍方與革命衛隊公開效忠,顯示政權仍穩固並準備擴大飛彈攻擊,意味衝突短期內難快速緩和。
• 荷姆茲海峽受阻推升能源風險
戰爭導致全球約20%石油與LNG運輸要道受阻,油價盤中一度飆升29%,布蘭特原油創2022年以來新高,引發全球市場劇烈震盪。
• 川普釋出降溫訊號穩定市場
川普表示戰事可能比原先4–5週預期更快結束,並考慮放寬部分俄羅斯石油制裁以緩解供給,帶動油價回落與股市反彈。
• 科技股領軍美股反彈
費城半導體指數回升,輝達 (NVDA)、博通 (AVGO)、SanDisk (SNDK) 上漲2.7%至11.7%,帶動那斯達克上漲1.38%。
• 中東戰火拖慢加薩和平計畫
原本推動哈瑪斯解除武裝與加薩重建的談判因伊朗戰爭暫停,顯示區域衝突外溢正干擾美國中東戰略與重建進程。
油價衝破100美元引發停滯性通膨疑慮,美國經濟面臨成長放緩與通膨雙重壓力
中東衝突推升油價突破每桶100美元,加上美國就業市場出現停滯跡象,使市場重新擔憂1970年代式停滯性通膨(Stagflation)。高油價可能推升整體通膨並壓抑消費與就業,讓聯準會在抗通膨與支撐經濟之間陷入政策困境。不過多數經濟學家認為,衝擊是否演變為真正停滯性通膨,關鍵仍取決於油價高位與中東衝突持續時間。
• 油價突破100美元觸發通膨警報
受中東戰爭與荷姆茲海峽運輸受阻影響,油價一度突破每桶100美元,創2022年以來新高,市場擔憂能源成本推升整體物價。
• 就業市場降溫加劇經濟疑慮
美國2月非農就業減少92,000人,失業率升至4.4%,顯示勞動市場動能轉弱,與高通膨形成「低成長+高物價」的停滯性通膨條件。
• 聯準會政策陷入兩難
目前核心通膨約3%,仍高於聯準會2%目標。若降息刺激經濟可能加劇通膨,但維持高利率又可能進一步壓抑就業與成長。
• 市場延後降息預期
利率期貨顯示市場已將首次降息預期從6月延後至9月,2026年全年降息次數預期也明顯下降。
• 停滯性通膨機率升至35%
Yardeni Research將1970年代式停滯性通膨機率上調至35%,但多數機構仍認為若油價衝擊時間短,美國經濟仍具韌性。
產業
Anthropic控告五角大廈列入黑名單,AI軍事用途與企業治理衝突升級
AI公司Anthropic因拒絕放寬AI在自主武器與國內監控上的限制,被美國五角大廈列為供應鏈風險並限制政府使用其Claude模型,雙方衝突升級至法律戰。Anthropic主張政府此舉違反言論自由與正當程序,並可能對整個AI產業設定危險先例。此事件凸顯AI公司與政府在國家安全與技術倫理之間的權力拉鋸,也可能重新塑造AI軍事應用與政府採購模式。
• 五角大廈限制Anthropic AI使用
美國國防部將Anthropic列為供應鏈風險,限制Claude模型在軍事相關合約中的使用,原因是公司拒絕取消對自主武器與國內監控用途的AI安全限制。
• Anthropic提起訴訟反擊政府決策
Anthropic向聯邦法院提告,主張政府行為違反言論自由與正當程序權利,並要求撤銷黑名單與停止相關限制措施。
• AI軍事應用治理出現產業分歧
Anthropic認為目前AI模型尚不足以安全用於自主武器,而五角大廈則強調軍事使用AI的決策權應由政府而非企業決定。
• OpenAI與Google員工公開聲援
37名來自OpenAI與Google的研究人員提交法庭意見書,認為政府打壓AI公司的技術立場,可能削弱產業公開討論AI風險的能力。
• 國防AI市場競爭格局變化
在Anthropic遭限制後,微軟 (MSFT) 支持的OpenAI迅速宣布與國防部合作部署AI技術,顯示AI軍事市場可能重新分配。
個股
Oracle以高槓桿押注AI資料中心建設,晶片迭代過快恐讓投資面臨折舊風險
甲骨文 (ORCL) 正積極投入AI資料中心基礎設施,但其以債務為主的融資模式與晶片技術快速迭代形成潛在風險。OpenAI因希望部署更新一代輝達 (NVDA) GPU,已放棄擴建德州Stargate資料中心,凸顯AI晶片升級速度已快於資料中心建設周期。若硬體在資料中心啟用前即被新世代晶片取代,可能對整體AI基建投資回報與產業資本配置帶來壓力。
• OpenAI調整Stargate資料中心擴建計畫
OpenAI原計畫擴大與甲骨文合作的德州Abilene Stargate資料中心,但因希望部署更新一代輝達GPU而改變策略,顯示AI模型開發者對最新算力需求極高。
• 晶片升級速度超過基礎設施建設
輝達目前幾乎每年推出新一代AI晶片,新架構Vera Rubin推論效能是Blackwell的5倍,但資料中心建設通常需12至24個月,形成技術與基建節奏錯配。
• Oracle以高負債推動AI擴張
甲骨文是少數以債務為主要資金來源建設AI資料中心的雲端公司,負債已超過1,000億美元,且目前自由現金流轉為負值。
• AI基建可能出現硬體折舊風險
若AI公司在資料中心啟用前即轉向更新晶片,現有GPU設備可能快速貶值,影響整體AI基礎設施投資回報。
• Oracle股價承壓與資本支出疑慮
甲骨文今年股價已下跌23%,較去年9月高點跌逾50%,市場關注其高達500億美元資本支出計畫與融資能力是否可持續。

放大鏡觀點
【關鍵趨勢】AI 軟體股反彈號角響起!誰能接棒領漲 2026?
【美股焦點】輝達 GTC 2026 倒數!黃仁勳預告震驚世界新晶片

文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
聯發科 ASIC 上修、市值型 ETF 分拆、盤弱時的停損心法
40minutes ago
費半崩跌7.2%,鴻海卻逆勢翻紅!科技日揭三條成長曲線——AI伺服器、量子電腦與衛星
anhour ago
維諦技術(Vertiv/VRT)AI電力與散熱需求,能否延續獲利成長?
anhour ago
聯發科(2454)AI ASIC開始放量,資料中心接棒成長
anhour ago
【00406A】11/02 操作日報|經理人大舉建倉5檔金控!
anhour ago