




【美股盤勢】地緣衝突推升油價,美股震盪回落(2026.03.16)


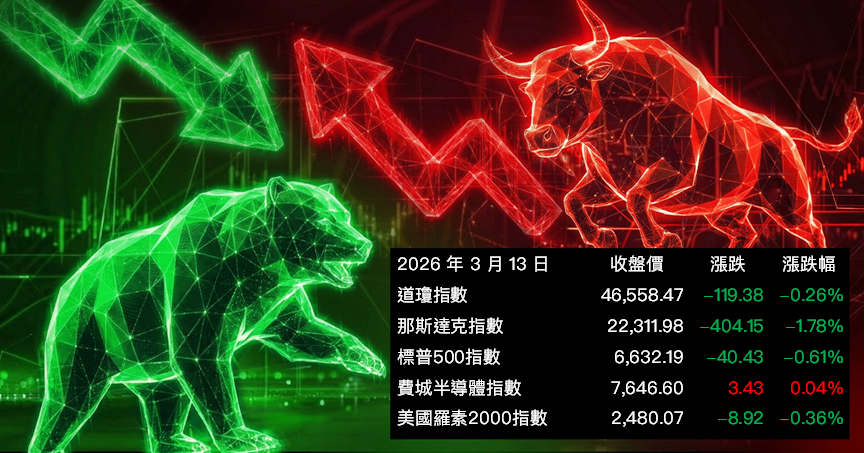
大盤解析
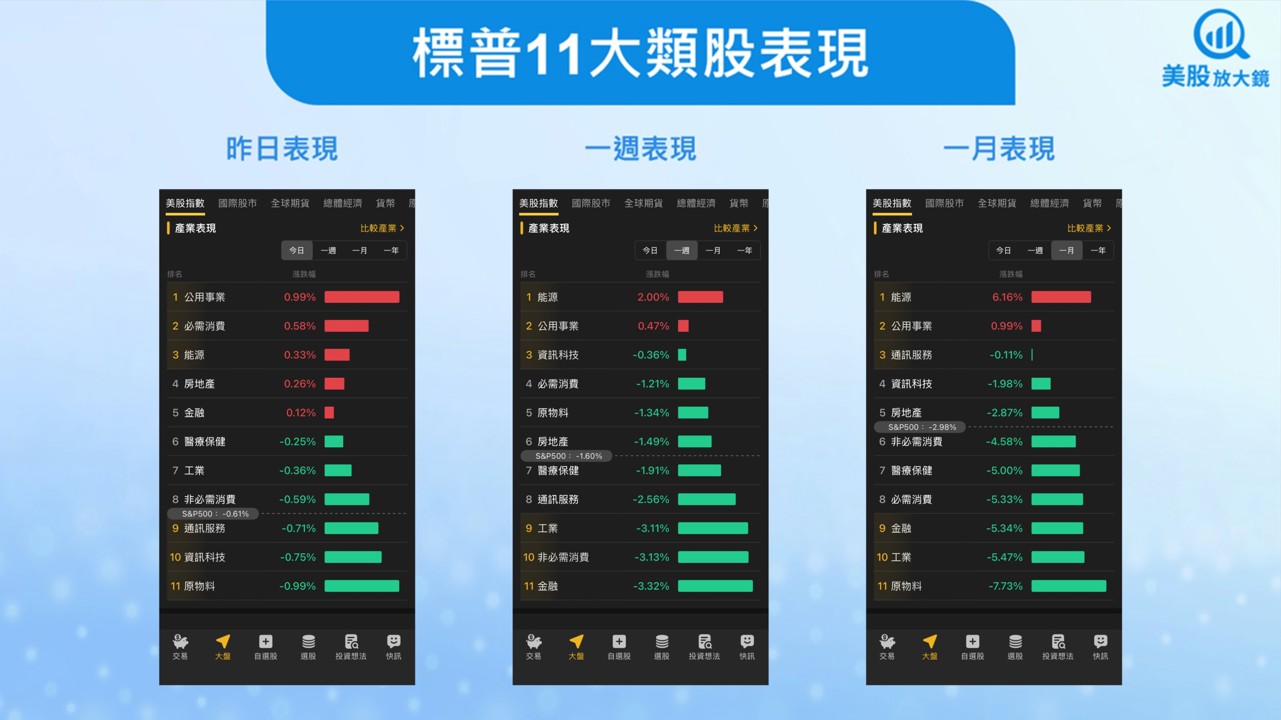
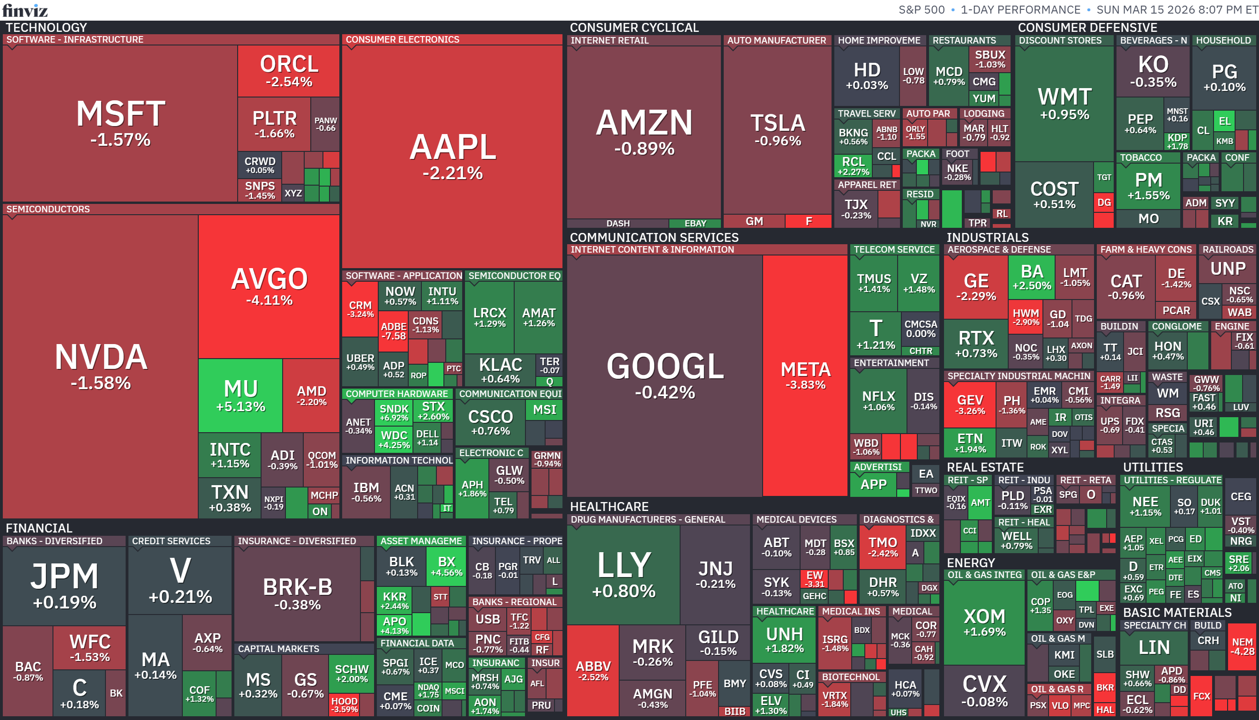
焦點新聞
總經
伊朗戰爭衝擊全球能源市場:荷姆茲海峽封鎖引發油氣供應危機
美國與以色列對伊朗的軍事行動使中東衝突迅速升級,伊朗以封鎖荷姆茲海峽與攻擊能源設施反制,導致全球約20%油氣運輸受阻。即使戰事短期結束,市場信心與基礎設施修復仍需數週至數月,能源供應與價格波動恐持續,全球能源市場實際恢復關鍵仍掌握在伊朗手中。
• 荷姆茲海峽封鎖衝擊全球能源供應
伊朗攻擊船隻並實質封鎖荷姆茲海峽,使全球約20%石油與LNG運輸中斷,油價升至約100美元/桶,形成近年最嚴重能源供應衝擊。
• 中東產量大幅下降
沙烏地阿拉伯關閉Safaniya與Zuluf油田、伊拉克與阿聯酋減產,整體中東產量減少約700萬至1,000萬桶/日,相當於全球需求約7%至10%。
• LNG市場同步受創
卡達全面暫停液化天然氣生產,影響全球約20% LNG供應,並通知客戶最早可能至5月才恢復出貨。
• 油氣基礎設施與航運信心崩跌
多國煉油廠、港口與油田遭攻擊,保險成本飆升且航運公司暫停通行,業界認為即使派遣海軍護航,也難以立即恢復正常航運。
• 地緣政治與區域安全風險升高
海灣國家遭超過2,000次飛彈與無人機攻擊,區域對美國安全承諾產生質疑;同時伊朗逮捕約500名涉嫌向敵方提供情報的人員,顯示戰爭進入情報與內部安全階段。
中東戰爭推升油價突破100美元,荷姆茲海峽封鎖引發全球能源供應危機
美國與以色列對伊朗的軍事行動進入第三週,伊朗封鎖荷姆茲海峽並攻擊能源設施,導致全球能源供應出現史上最大級別干擾之一。布蘭特與WTI油價本月已飆升超過40%,突破100美元。國際能源署(IEA)宣布釋放超過4億桶戰略儲油以穩定市場,但由於衝突仍未見停火跡象,市場對油價持續上漲與供應長期緊張的擔憂仍然存在。
• 油價單月暴漲逾40%
布蘭特原油升至105美元/桶,WTI升至100美元/桶,創2022年以來新高,主要因荷姆茲海峽關閉導致全球約20%石油供應受阻。
• 荷姆茲海峽封鎖成核心風險
伊朗停止該海峽航運並攻擊油輪與能源設施,威脅全球最重要能源運輸通道,使市場擔憂供應中斷進一步惡化。
• 主要能源設施遭攻擊
美軍打擊伊朗主要出口樞紐Kharg Island(負責約90%伊朗原油出口),伊朗則以無人機攻擊阿聯酋富查伊拉油港,凸顯能源基礎設施成為戰略目標。
• IEA釋放4億桶戰略儲油穩定市場
IEA宣布釋放411.9百萬桶石油,其中約72%為原油、28%為成品油,以緩解戰爭造成的供應衝擊。
• 地緣政治升級風險仍高
美國考慮更高風險軍事行動,包括突襲伊朗核設施或控制能源出口樞紐;同時外交談判停滯,使市場擔憂衝突升級可能推動油價進一步飆升。
個股
Agentic AI崛起推動CPU需求復興,Nvidia在GTC大會強化AI運算平台布局
隨著AI從聊天機器人轉向「Agentic AI」任務型應用,資料中心運算需求出現結構性變化。Nvidia(NVDA)指出,CPU正成為AI系統的瓶頸,並在GTC大會上強化CPU策略,推出新一代Vera處理器。未來AI基礎設施將由GPU負責模型運算、CPU負責流程協調與資料處理,使CPU需求重新快速成長,預估市場規模將從2025年270億美元擴大至2030年600億美元。
• Agentic AI推動CPU需求爆發
新一代Agentic AI需要多代理協作與大量資料調度,使CPU在AI流程管理與任務協調中扮演關鍵角色,成為GPU之外的重要運算核心。
• Nvidia強化CPU產品布局
Nvidia推出Grace CPU並準備導入下一代Vera處理器,並計畫在GTC展示CPU-only伺服器架構,顯示其AI基礎設施從GPU擴展至完整平台。
• 與Meta合作部署CPU資料中心
Meta(META)已開始在資料中心大規模部署Nvidia Grace CPU,並計畫於2027年導入Vera,顯示大型雲端企業對AI運算架構的轉型。
• CPU市場可能進入新成長週期
分析預估全球CPU市場將從2025年270億美元增至2030年600億美元,且成長速度可能在2028年前超越GPU。
• 產業出現CPU供應緊張
AMD(AMD)與Intel(INTC)已警告CPU供應不足,交期延長至6個月且價格上漲超過10%,顯示AI資料中心需求正快速消耗晶片產能。
Meta為支撐AI投資計畫擬裁員20%,科技業進入AI效率重組時代
Meta(META)正考慮大規模裁員,可能影響超過20%員工,以降低成本並支撐龐大的AI投資。公司計畫在2028年前投入約6,000億美元建設資料中心,同時大幅提高生成式AI與超級智慧團隊的投入。隨著AI工具提升生產效率,科技企業正逐步縮減人力規模,Meta此舉也反映整個科技產業進入「AI取代部分人力」的組織重構階段。
• AI基礎建設投資驅動裁員
Meta計畫至2028年投入約6,000億美元建設AI資料中心,為平衡龐大資本支出,公司正評估裁員以降低營運成本。
• 裁員規模可能超過20%
Meta目前員工約79,000人,若裁員比例達20%,代表可能削減超過15,000個職位,將成為近年最大規模的人力重整。
• AI提升生產效率減少人力需求
CEO Mark Zuckerberg指出,AI工具讓原本需要大型團隊的專案,現在可能由少數頂尖工程師即可完成,顯示AI正在改變組織結構。
• 大手筆搶人才打造AI團隊
Meta正以數億美元級薪酬吸引頂級AI研究員,並成立「超級智慧(Superintelligence)」團隊,強化生成式AI競爭力。
• 科技業出現AI驅動裁員潮
Amazon(AMZN)已裁員約16,000人,Block(XYZ)裁減近一半員工,顯示企業利用AI提高效率並縮減人力的趨勢正在加速。
Tesla將啟動「Terafab」AI晶片超級工廠計畫,強化自動駕駛算力供應
Tesla(TSLA)CEO Elon Musk宣布,公司打造AI晶片的「Terafab」超大型晶圓廠計畫將在7天內正式啟動。此舉旨在解決AI晶片供應不足問題,以支撐自動駕駛與Full Self-Driving(FSD)系統的算力需求。Tesla目前正開發第五代AI晶片(AI5),並與台積電(2330.TW)、三星電子(005930.KS)合作,同時不排除與Intel(INTC)進一步合作。此計畫顯示Tesla正向垂直整合AI算力供應鏈邁進。
• Tesla推動自建AI晶片工廠
Elon Musk表示將啟動「Terafab」計畫,打造比現有Gigafactory更大型的晶片工廠,以確保AI晶片產能滿足未來需求。
• AI5晶片支撐自動駕駛發展
Tesla正在開發第五代AI晶片AI5,用於提升Full Self-Driving(FSD)與自動駕駛系統的運算能力。
• 與台積電與三星合作製造
目前Tesla已與台積電(2330.TW)與三星電子(005930.KS)合作生產AI晶片,以確保高階製程與產能供應。
• 不排除與Intel合作
Musk曾表示可能與Intel(INTC)合作建設晶圓廠,顯示Tesla正探索多元供應鏈策略。
• AI算力需求遠超現有供應
Musk指出即使供應商提供最佳產能,仍無法滿足Tesla未來AI晶片需求,因此自建大型晶圓廠成為必要策略。
放大鏡觀點
【美股盤勢】中東衝突夢魘,美股疲軟!(2026.03.13)
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
放風箏週末庫存11/01
3hours ago
漲時重勢、跌時重質,大盤回檔看Q3財報亮點股。
3hours ago
台股跌到哪會反彈?006208即將拆分,績效勝0050?
3hours ago
2026/10/30 尼克萊RS強勢股全清單&大盤附表
4hours ago
【直播重點】10/30語音直播重點:AI股跌不停,另一批股票卻悄悄創新高?
5hours ago