




科技股震盪擴大,AI資本支出撐得起下一段反彈嗎?


全球科技股震盪,總體數據先壓風險偏好
近期全球股市波動明顯放大,科技類股成為資金進出最集中的區域。美國通膨數據高於預期,市場也在重新評估貨幣政策路徑,資金一度撤出科技股,亞洲主要指數同步承壓。美國市場同時進入期中選舉與科技巨頭財報密集公布的窗口,宏觀數據與企業獲利都進入高敏感期。
這一段市場反應,先反映的是風險偏好收縮。科技股估值對利率與流動性變動最敏感,通膨數據一旦偏強,短線資金就容易先調節部位。
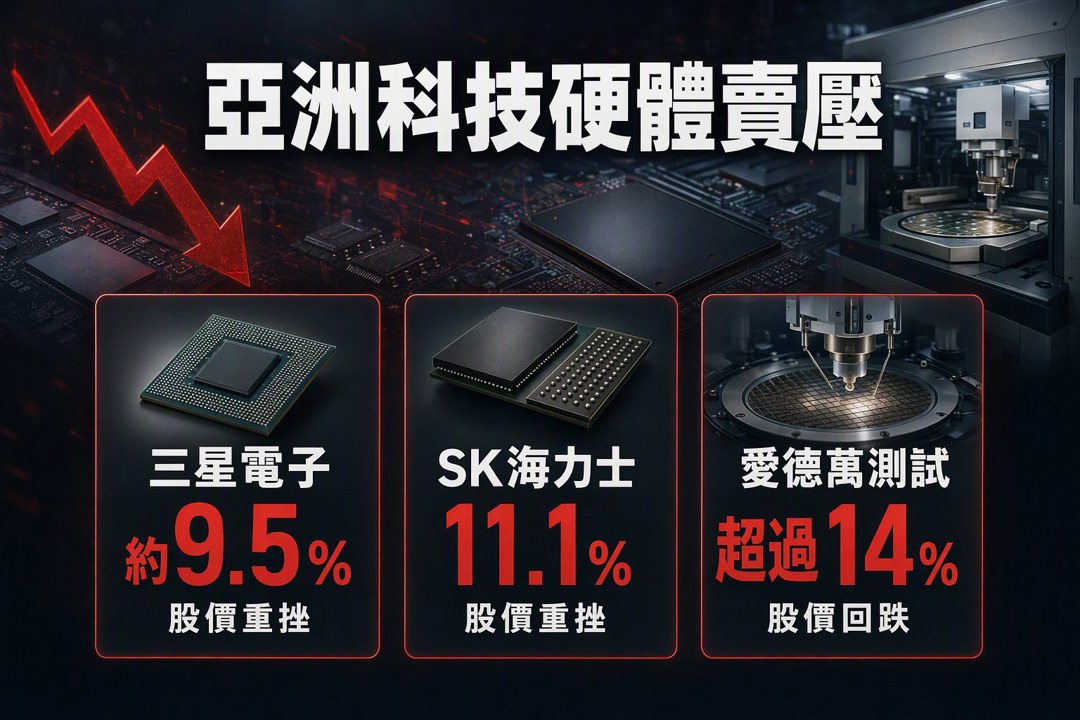
亞洲半導體與電子零組件賣壓擴大
亞洲市場的壓力,集中落在半導體與電子零組件供應鏈。南韓KOSPI指數一度暴跌並觸發熔斷機制,三星電子與SK海力士股價分別重挫約9.5%與11.1%。日本半導體測試設備廠愛德萬測試也回跌超過14%,顯示市場對科技硬體的風險部位同步縮減。
台灣市場同樣受到牽動,台達電(2308)與國巨(2327)近期都出現明顯回跌。台積電(2330)ADR在美股盤中則僅呈現微幅波動,這代表資金對不同半導體子產業的反應並不一致,短線情緒仍偏脆弱。
AI基礎建設資本支出,仍在推動相關供應鏈
短線市場承壓,AI基礎建設的擴張腳步仍在延續。SpaceX公開宣布將大幅擴增AI基礎設施資本支出,計畫在未來數年內把算力規模拉高。這個動作直接指向晶片與相關硬體需求,也讓輝達獲得實質業務支撐。
市場在開盤時看到的反彈,反映出大型企業對AI應用仍持續投入。對供應鏈來說,這類支出最重要的地方在於它會帶動晶片、伺服器、散熱與電力配置的連動需求,後續也會牽動整條科技硬體鏈的訂單能見度。
財報、利率決議與AI報酬率,決定下一段方向
接下來的觀察重心,落在微軟、Alphabet與亞馬遜即將公布的財報,以及聯準會與日本央行的利率決議。這些事件會同時回答兩個問題:企業獲利能否跟上過去的AI投資,貨幣政策又會把折現率維持在什麼位置。
我會把這段行情先視為高波動區間。科技股的中期方向,仍要看財報能否延續資本支出轉成收入與獲利,還有全球利率環境是否進一步壓縮估值空間。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
4
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
006208分割預估1拆8:12/18表決,持有1張會變多少?
17minutes ago
ETF、股票、基金算緊急預備金嗎?投資市值與急用現金要分開算
17minutes ago
日經指數逼近歷史高點該追嗎?日本央行暫緩升息真相、日圓弱勢紅利與投資人自保策略
17minutes ago
機器人題材持續發酵!上銀(2049)股價強鎖漲停!
28minutes ago
【基本面】贏勢股 APP選股-盟立、事欣科、晶豪科-20261027
9hours ago