




【關鍵趨勢】美股風水輪流轉,2月漲幅冠軍竟不是科技股?


圖 / Shutterstock
美股2月表現震盪,資金從科技股轉向實體經濟板塊
2 月份的美股市場猶如一場驚心動魄的雲霄飛車。標普 500 指數在 1 月底創下接近 7,000 點的歷史新高後,進入 2 月卻面臨了強烈的獲利回吐與政策不確定性。而影響股市的主要因子包括聯準會「大換帥」的衝擊、AI泡沫疑慮與科技拋售潮、地緣政治與宏觀環境等。
本月最重大的事件莫過於川普總統提名凱文·沃許 (Kevin Warsh) 接任聯準會主席(預計 5 月上任)。這項提名徹底攪動了市場對貨幣政策的預期,包括鷹派轉向擔憂 — 沃許被視為比鮑爾更注重財政紀律與穩定貨幣,這引發了市場對未來降息空間受限的疑慮;資產劇震 — 此消息引發美元反彈,並導致先前暴漲的黃金、白銀等避險資產在 2 月初出現了自 1980 年以來最劇烈的單週跌幅。
而 AI 泡沫疑慮與科技股拋售潮方面,儘管第四季財報顯示企業獲利依然強勁,但市場對 AI 投資回報率 (ROI) 的耐心正逐漸耗盡。2 月中旬,美股爆發了大規模的科技股拋售。投資者開始擔心 AI 工具可能侵蝕傳統金融與服務業的利潤空間,導致那指單日重挫 2%。資金明顯從「高估值科技股」轉向「實體經濟」板塊(公用事業、工業與原物料),防禦性股票如可口可樂等展現較強韌性。
另外,地緣政治的頻繁擾動為市場增添了避險情緒。委內瑞拉與伊朗局勢的緊張推升了原油價格(布蘭特原油一度觸及72美元),促使能源類股過去一個月漲幅居冠;而有關格陵蘭島的戰略爭議引發了與歐洲盟友的關稅紛爭,直接拖累了大型跨國企業的表現。
接下來我們就來回顧 2 月標普市值前十大個股表現及整體漲幅排名分析吧!
2月權值股跌多漲少,蘋果、波克夏及沃爾瑪逆勢上漲
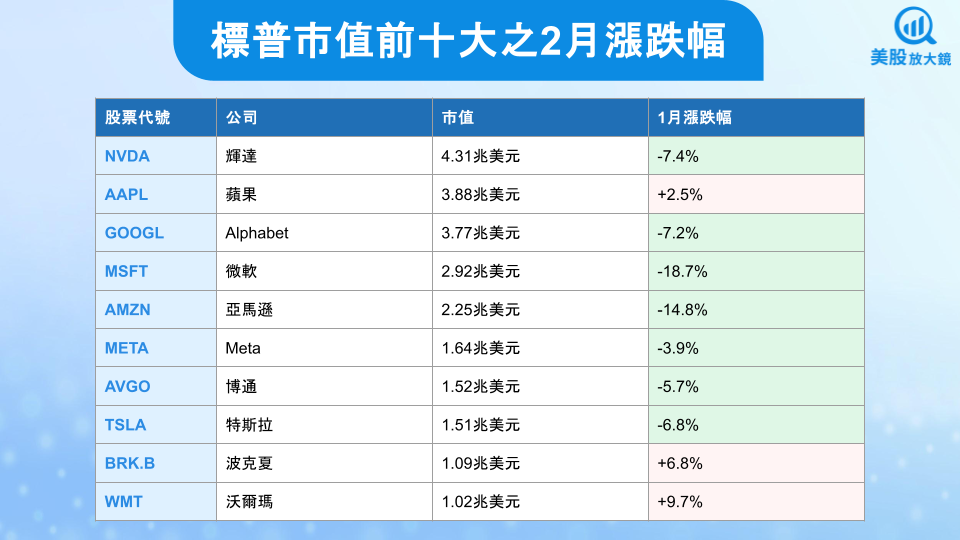
標普市值前十大名單中,2月僅3檔上漲,7檔下跌,蘋果(AAPL)再次超越 Alphabet(GOOGL)、博通(AVGO)擠下特斯拉(TSLA),波克夏(BRK.B)則同時超過沃爾瑪(WMT)及禮來(LLY)成為市值第九。標普市值前十名全數皆達到 1 兆美元以上。
以下按照市值排序,列出其2月報酬率:
資料來源:CMoney整理
註:數據為2026/02/27收盤後資料
2 月份上漲的有蘋果、波克夏及沃爾瑪。蘋果表現亮眼主要歸功於 FY26Q1 強勁財報。iPhone 需求在經歷先前低迷後強勢反彈,營收達 853 億美元(年增 23%),遠超預期。此外,服務事業群持續提供高毛利支撐,抵銷了宏觀經濟的不確定性。投資人看好蘋果的兩大關鍵在於:第一,資本回報計畫,董事會宣佈增加股息並持續大規模實施股票回購,這在市場波動時提供了極佳的下行保護;第二,AI 策略落地,蘋果透過 iOS 系統整合 AI 功能,成功帶動換機潮而非僅僅是硬體競賽。在 2 月科技股普遍遭拋售時,蘋果憑藉其強大的現金流與「避風港」屬性,成為資金的避風港,全月漲幅顯著優於大盤。
波克夏在 2 月的逆勢走強,體現了市場在面對通膨疑慮與聯準會政策轉向時的「品質溢價」。雖然 2 月底發佈的年報顯示部分投資(如西方石油、卡夫亨氏)出現減損,但市場焦點更多放在其穩健的保險事業與創紀錄的現金儲備。隨著 Greg Abel 正式接班 CEO 後的第一個完整年度,投資人對波克夏「後巴菲特時代」的穩定性信心大增。在 2 月份市場對 AI 估值產生懷疑時,資金大量轉向這類擁有實體經濟支撐、獲利模式清晰的傳統價值股。此外,波克夏強大的資產負債表讓其在利率維持高檔的環境下,仍能透過龐大的短期票據投資獲取穩定利息收益,展現了極強的抗跌韌性。
沃爾瑪在 2 月創下歷史新高,主因是 2 月 19 日公佈了極為優異的 25Q4 財報。該公司年度營收正式突破 7,000 億美元大關,且電子商務表現亮眼,全球電商銷售額成長達 24%。這證明沃爾瑪已成功從傳統零售商轉型為全通路巨頭,有效搶佔市佔率。另一驅動因子是其高毛利業務的增長,特別是零售媒體廣告(Walmart Connect)與會員費收入。公司宣佈了新的 300 億美元股票回購計畫,進一步激勵股價。在消費者支出趨於謹慎的背景下,沃爾瑪的低價策略展現了強大的民生必需品防禦屬性,吸引了從高估值科技股撤出的避險資金。
相較於上述三者,微軟在 2 月表現較為疲軟(股價跌破 400 美元關卡),主要受以下三大因素拖累:
- AI 資本支出負擔: 儘管雲端業務持續成長,但微軟承認 AI 基礎設施的投資(CapEx)壓力巨大,且「產能受限」將持續至財年底,引發市場對短期毛利擠壓的擔憂。
- OpenAI 估值雜音: 隨著 OpenAI 估值變動頻繁,微軟持有的股權利潤波動使財報變得複雜,投資人開始對這種「未實現損益」感到不安。
- 估值修正: 作為 AI 領頭羊,微軟在 1 月漲幅過大。當 2 月市場利率預期上升、科技股估值面臨重估時,微軟首當其衝成為法人獲利了結的首選目標。
標普2月漲幅前十名獎落誰家,第一名竟是能源股
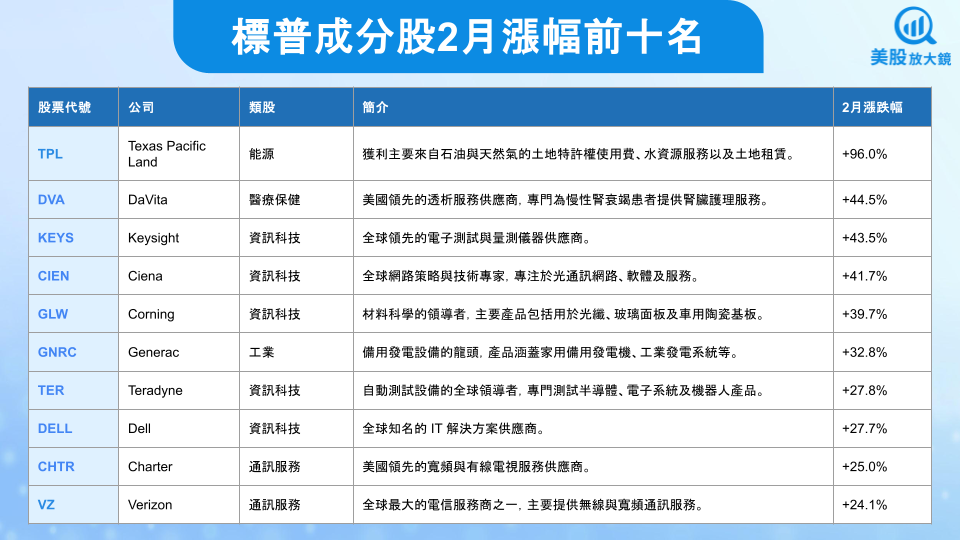
分析完大型股績效表現,在標普 500 成分股中,又是誰在 2 月獨占鰲頭?下圖按照 2 月報酬率排序列出公司名單:
資料來源:CMoney整理
1. Texas Pacific Land (TPL) — 能源
TPL 是美國最大的土地持有者之一,主要資產集中在德州的二疊紀盆地(Permian Basin)。其獲利模式主要來自石油與天然氣的土地特許權使用費、水資源服務以及土地租賃。
TPL 在 2 月份表現極其亮眼,主要受到「業績與轉型」雙重利多驅動。公司公佈了創紀錄的 2025 年全年財報,並宣佈調升股息 12.5% 及進行 3 股拆 1 股的拆股計畫。更重要的是,市場對其「數據中心轉型」感到興奮——TPL 宣佈向 Bolt Data & Energy 投資 5,000 萬美元,利用其在西德州的龐大土地與水權發展大型數據中心園區。這種從傳統能源地主向「AI 基礎設施地產」的轉型,加上強勁的現金回報,使其股價在 2 月份大幅飆升。
2. DaVita (DVA) — 醫療保健
DaVita 是美國領先的透析服務供應商,專門為慢性腎衰竭患者提供腎臟護理服務。公司在全美經營數千家透析中心,並提供實驗室服務與門診護理。
DVA 在 2 月 4 日公佈財報後股價單日跳空大漲逾 25%。主要驅動力是其 2026 年獲利指引遠超市場預期,公司預計 2026 年調整後 EPS 中位數將達到 14.30 美元,顯著高於分析師原先的預估。市場看好其在控制運營成本上的成效,以及透過 AI 雲端平台優化照護效率的計畫(目標在 2026 年底實現 70-90 億美元的年化收入跑率)。這種強勁的盈利增長預期,讓 DVA 在 2 月份成為醫療保健板塊中最亮眼的明星。
3. Keysight (KEYS) — 資訊科技
Keysight(Keysight)是全球領先的電子測試與量測儀器供應商,其技術廣泛應用於通訊、半導體、航太國防及自動化駕駛等領域。
Keysight 在 2 月下旬公佈了優於預期的第一季財報,其營收與淨利雙雙超越預期。推動上漲的核心因子是 AI 數據中心對高頻測試設備的爆發性需求。隨著 6G 技術研發升溫以及 MWC 2026 行動通訊大會的召開,Keysight 展示了其在次世代網路與衛星通訊測試的領先地位。公司對第二季提供的營收指引(年增率預計達 30%)極為強勢,顯示出 AI 基礎設施建置已從運算層延伸至網路測試層,帶動資金積極湧入。
4. Ciena (CIEN) — 資訊科技
Ciena 是全球網路策略與技術專家,專注於光通訊網路、軟體及服務。其產品主要幫助雲端服務商與電信運營商提升數據傳輸速度與容量。
Ciena 在 2 月的表現主要受惠於 「AI 引發的光通訊升級潮」。市場意識到 AI 模型訓練產生的龐大流量必須透過高效能光纖網絡傳輸,而 Ciena 正是該領域的技術領先者。2 月份多家投資機構上調其評等,理由是超大型雲端業者(Hyperscalers)的訂單能見度極高。此外,Ciena 於 2 月初被納入 S&P 500 指數 的消息也觸發了被動基金的強制性買盤,進一步推升了股價的漲幅。
5. Corning (GLW) — 資訊科技
康寧(Corning)是材料科學的領導者,主要產品包括用於光纖通訊的光纖、用於電子產品顯示屏的玻璃面板(如大猩猩玻璃),以及車用陶瓷基板。
康寧股價的上漲主要延續了 1 月底宣佈的 與 Meta 達成的 60 億美元光纖長期協議 的利多。這份合約為未來數年的營收提供了極高的確定性。2 月份公佈的財報顯示,其 AI 相關光通訊業務營收增長 19%,且核心營業利潤率顯著擴張至 20% 以上。投資者看好康寧作為「AI 實體連結」的關鍵角色,認為其在數據中心光纖市場的壟斷地位能轉化為長期穩定的現金流,使其股價在 2 月份創下歷史新高。
6. Generac (GNRC) — 工業
Generac 是備用發電設備的龍頭,產品涵蓋家用備用發電機、工業發電系統及家庭能源管理技術(如太陽能存儲系統)。
Generac 在 2 月經歷了「從風暴追逐者向電力基礎設施商」的華麗轉型。儘管 2025 年財報表現平平,但公司發佈了極其強勢的 2026 年展望,預計商用及工業 (C&I) 部門將增長 30%,這主要歸因於數據中心對不斷電系統 (UPS) 的強烈需求。此外,公司宣佈了 5 億美元的新股票回購計畫。投資人選擇無視短期的業績低迷,轉而押注其作為 AI 電力缺口受益者的潛力,帶動股價在財報後大漲近 20%。
7. Teradyne (TER) — 資訊科技
Teradyne 是自動測試設備(ATE)的全球領導者,專門測試半導體、電子系統及機器人產品。其設備是晶片量產前確保良率的關鍵。
Teradyne 在 2 月初發佈了令人驚豔的 Q4 財報,EPS 1.80 美元遠超市場預期的 1.36 美元。上漲的核心在於 AI 晶片測試需求激增,AI 相關收入已佔其半導體測試業務的 60% 以上。此外,公司對 2026 年第一季給出的營收與利潤指引極其樂觀,EPS 展望較共識高出 65%。儘管 2 月底因輝達財報引發科技股震盪而略有拉回,但其前期的噴發性上漲與強大的 AI 成長敘事,使其全月表現依然領先群雄。
8. Dell (DELL) — 資訊科技
戴爾(Dell)是全球知名的 IT 解決方案供應商,產品包括 PC、筆電,以及用於企業數據中心的服務器、存儲設備及雲端基礎設施。
戴爾是 2 月份美股的絕對焦點之一。2 月 26 日公佈的財報簡直是「爆炸性利多」:單季營收年增 39%,其中 AI 優化服務器營收驚人地增長了 342% 至 90 億美元。戴爾同時宣佈調高股息並擴大回購計畫,並指引 2027 財年 AI 服務器銷售目標將達到 500 億美元。這份財報向市場證明了戴爾已從傳統電腦商成功轉型為 AI 基礎設施巨頭,股價隨後出現雙位數的百分比飆升,引領硬體板塊上攻。
9. Charter (CHTR) — 通訊服務
Charter 是美國領先的寬頻與有線電視服務供應商(以 Spectrum 品牌運營),也是美國僅次於康卡斯特(Comcast)的第二大付費電視運營商。
Charter 在 2 月的上漲主要來自於 「收購傳聞與估值修復」。市場有消息傳出其正在推進對 Cox Communications 的潛在併購計畫,這將大幅增加其規模優勢。此外,知名研究機構 Benchmark 在 2 月初大幅調升其目標價至 455 美元,強調其強大的自由現金流(FCF)殖利率(預計 2026 年達 15% 以上)以及公司激進的股票回購行為。在市場資金尋找低估值且具備實體護城河的標位時,Charter 憑藉其高 FCF 特性吸引了大量避險資金進場。
10. Verizon (VZ) — 通訊服務
Verizon 是全球最大的電信服務商之一,主要提供無線與寬頻通訊服務,擁有全美最廣泛的 5G 網絡基礎設施。
Verizon 股價在 2 月展現了強大的抗震能力。主要驅動力是 用戶增長數據的優異表現,公司公佈 1 月份零售後付費用戶淨增長創下近年新高,顯示其定價策略調整奏效。管理層更預計 2026 年自由現金流將攀升至 215 億美元。在 2 月美股整體估值修正、科技股回調的背景下,Verizon 憑藉其「高股息、高現金流、低 Beta」的特性,成為法人資金在不確定環境下的避風港,推動股價穩步上揚。
市場轉向理性,「高波動、重估值、看數據」將成未來主旋律
整體而言,2 月份的市場主要秉持「理性審視」的態度與情緒,投資者的關注點已從單純的 AI 願景,轉向實際的盈利能力與聯準會新領導層的政策傾向。雖然基本面(企業獲利 13~15% 的增長)依然穩健,但 「高波動、重估值、看數據」 將成為接下來的主旋律。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
2026.10.30 期指實戰錄 - VVIP 限定
15hours ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
16hours ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
17hours ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
18hours ago
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
18hours ago